Vote des créanciers d'Homeplus : 4 120 milliards de wons retirés par MBK, un mystère comptable de 1 930 milliards
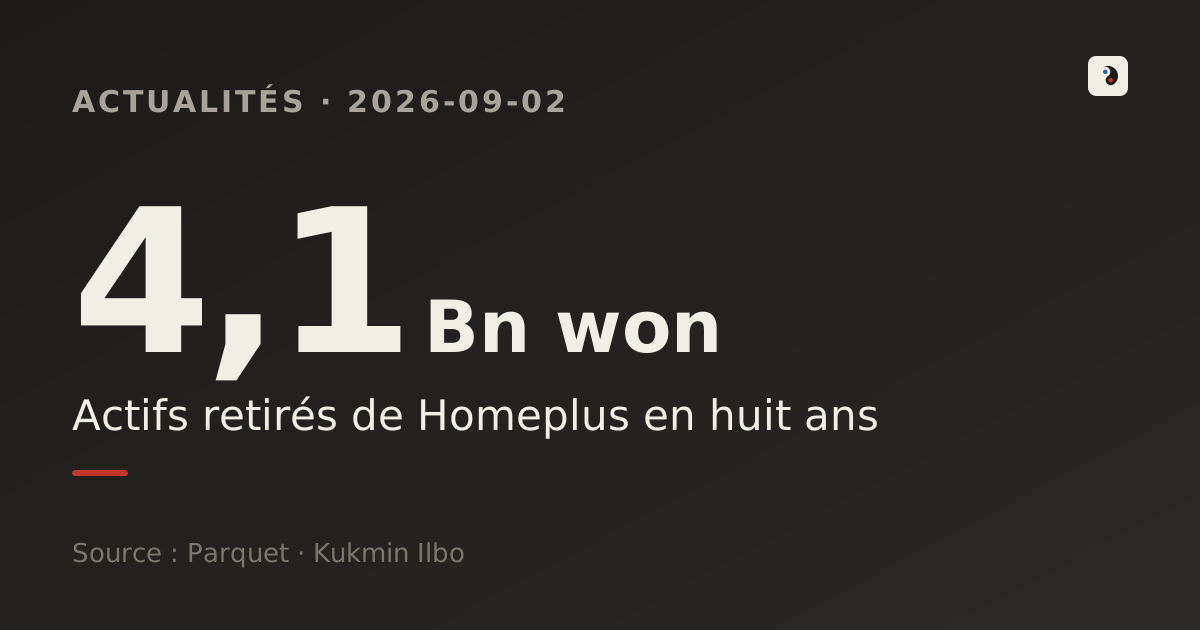
Le jour où les créanciers ont scellé le sort d'Homeplus, les chiffres derrière le vote révèlent le vrai bilan d'une décennie sous capital-investissement.
- Le 2 septembre, l'assemblée des créanciers du tribunal des faillites de Séoul a voté sur le plan de redressement révisé d'Homeplus ; si les créanciers garantis (75%), les créanciers ordinaires (66,7%) et les actionnaires (50%) l'approuvent, le tribunal le confirmera le 4 septembre.
- MBK Partners a retiré 4 120 milliards de wons d'Homeplus entre 2016 et 2024 tout en n'y réinvestissant que 760,6 milliards de wons, et six jours avant la demande de redressement, l'entreprise a reclassé 1 160 milliards de wons de dettes en capitaux propres pour éviter une dépréciation totale du capital.
- Quelle que soit l'issue du vote, la loi visant à encadrer les rachats par effet de levier du capital-investissement et à établir la responsabilité en cas de faillite reste bloquée à l'Assemblée nationale — rien n'empêche encore un prochain Homeplus.
Ce qui s'est passé
Le 2 septembre à 15 heures, une assemblée des créanciers s'est réunie dans la salle 1 du tribunal des faillites de Séoul pour voter le plan de redressement révisé d'Homeplus. L'approbation exige au moins 75% des créanciers garantis, 66,7% des créanciers ordinaires et 50% des actionnaires. Au 31 août, le taux d'adhésion atteignait 59% pour le remboursement échelonné des créances d'intérêt public, 64,4% chez les fournisseurs et 87,9% chez les salariés — l'adhésion des fournisseurs restait la plus grande inconnue. En cas d'approbation, le tribunal statuera définitivement le 4 septembre ; en cas de rejet, la procédure de redressement sera close et Homeplus s'acheminera vers la faillite.
Le chemin jusqu'à ce vote n'a pas été simple. Homeplus avait demandé un redressement judiciaire en mars de l'année dernière, mais la procédure a été close le 3 juillet cette année faute d'avoir réuni les fonds requis, et dix jours plus tard, le 13 juillet, l'enseigne a fermé sans préavis ses 67 magasins du pays. Le tribunal a relancé la procédure après que l'actionnaire principal, le président de MBK Partners Michael ByungJu Kim, et le premier créancier, Meritz Financial Group, ont accepté de fournir 200 milliards de wons de fonds de roulement, Kim se portant personnellement garant d'une partie de la somme.
Pourquoi ce vote est un tournant
Ce qui rend ce vote plus lourd que son montant, c'est la manière dont l'entreprise en est arrivée là. Le rachat d'Homeplus par MBK Partners en 2015, pour 7 200 milliards de wons, compte parmi les plus importantes acquisitions par effet de levier (LBO) de Corée du Sud — une opération structurée de sorte qu'une grande partie du prix d'achat a été financée en gageant les actifs mêmes d'Homeplus, l'entreprise se retrouvant à rembourser la dette de son propre rachat.
Après que Korea Investors Service a abaissé la notation de crédit d'Homeplus de A3 à A3- en février 2024, les procureurs soupçonnent MBK et la direction d'avoir su qu'une dégradation approchait tout en continuant d'émettre des titres à court terme — billets de trésorerie et titres court terme adossés à des actifs —, dont 82 milliards de wons supplémentaires émis après même avoir eu connaissance de la dégradation. Sur les quelque 600 milliards de wons d'encours de titres court terme, près de la moitié, environ 300 milliards de wons, a été vendue à des investisseurs particuliers et à des entreprises via une vingtaine de sociétés de courtage — des titres dont la capacité de remboursement était déjà mise en doute ont ainsi atterri chez de petits épargnants, ce qui suscite des comparaisons répétées avec le scandale du groupe Tongyang en 2013, qui avait déjà lésé des investisseurs particuliers.
Les chiffres
Le fond de cette crise tient en deux chiffres — combien le propriétaire de capital-investissement a retiré de l'entreprise, et à quel point les comptes ont été ajustés pour éviter la faillite.
Entre mars 2016 et février 2024, MBK a cédé ou retiré 4 120 milliards de wons d'actifs d'Homeplus. Sur la même période, il n'y a réinvesti que 760,6 milliards de wons — moins d'un cinquième de ce qui en est sorti. L'écart de 3 360 milliards de wons aurait surtout servi à rembourser la dette d'acquisition et ses intérêts : plutôt que de faire croître l'entreprise, la dette du rachat a été remboursée avec les actifs mêmes de l'entreprise.
Un chiffre encore plus déterminant est apparu six jours avant la demande de redressement. Le 26 février, Homeplus a signé avec la société ad hoc Korea Retail Investment un contrat transférant le droit de rachat de 1 160 milliards de wons d'actions préférentielles convertibles remboursables (RCPS), reclassant ce montant de dette en capitaux propres. Associé à une réévaluation de terrains, le total ajouté aux capitaux propres s'élève à 1 930 milliards de wons. Sans cet ajustement, calculent les procureurs, les capitaux propres totaux fin février auraient été non pas de 1 490 milliards de wons comme déclaré, mais de moins 444,9 milliards de wons — une dépréciation totale du capital. Homeplus rétorque qu'il s'agissait d'un "traitement comptable légal, examiné objectivement par un cabinet d'audit externe".
Le débat — la comptabilité était-elle légale, et le capital-investissement est-il assez encadré ?
Les positions sont nettement opposées. Homeplus et MBK maintiennent que le reclassement des RCPS et la réévaluation foncière étaient conformes aux normes comptables et ont passé l'audit externe. Les procureurs et la Commission de supervision financière (FSS) penchent au contraire pour l'hypothèse d'un calendrier orchestré afin de masquer une dépréciation totale du capital, et le patron de la FSS, Lee Chan-jin, a annoncé que de lourdes sanctions contre l'actionnaire principal MBK seraient rapidement mises en œuvre. Syndicats et opposition vont plus loin, estimant que « l'extraction de capital » du capital-investissement devrait engager sa responsabilité en cas de faillite.
Ce schéma n'est pas propre à la Corée du Sud. Toys "R" Us, racheté par Bain Capital, KKR et Vornado pour 7,5 milliards de dollars en 2005, a vu le service de sa dette absorber 97% de son résultat d'exploitation avant de s'effondrer en 2017, effaçant 30 000 emplois. Sears, Payless et Claire's ont suivi des trajectoires similaires vers la faillite après des rachats par effet de levier — un signal d'alarme récurrent pour toute structure qui fait rembourser par une entreprise rachetée sa propre dette d'acquisition avec ses propres actifs.
Et maintenant ?
Si le plan est approuvé, le tribunal statuera définitivement le 4 septembre et Homeplus franchira un premier obstacle vers la sortie de la mise sous administration judiciaire. Mais la suite s'annonce plus rude : le plan actuel prévoit de réduire la voilure de l'entreprise avant de la céder à un nouvel acquéreur, et sans repreneur réel, le plan lui-même risque de ne pas tenir. Avec 12 000 salariés directs, plus les entreprises partenaires et les travailleurs sous statut spécial, jusqu'à 100 000 personnes dépendent de la réussite de cette cession.
En cas de rejet, la procédure de redressement sera close et Homeplus s'acheminera vraisemblablement vers la faillite. Dans un cas comme dans l'autre, la question laissée en suspens par cette affaire — jusqu'où encadrer les rachats par effet de levier du capital-investissement et comment établir la responsabilité en cas de faillite — restera entre les mains de l'Assemblée nationale, indépendamment du résultat du vote. Que les textes actuellement bloqués soient ou non adoptés déterminera si les salariés et créanciers de la prochaine entreprise rachetée devront se reposer les mêmes questions.
- Assemblée des créanciers d'Homeplus fixée au 2 septembre pour voter le plan de redressement révisé (2026.08.29)
- Le sort d'Homeplus se joue le 2 septembre — l'adhésion des créanciers, variable clé (2026.09.01)
- Le plan de redressement d'Homeplus soumis au vote aujourd'hui, le sort de l'enseigne en suspens (2026.09.02)
- Le tribunal de Séoul relance le redressement d'Homeplus après le soutien financier de 200 milliards de wons de MBK et Meritz (2026.07.17)
- Homeplus obtient un financement DIP de 200 milliards de wons, mais la méfiance des fournisseurs et une controverse comptable de 1 000 milliards assombrissent la restructuration (2026.07.19)
- [Exclusif] Six jours avant la demande, 1 000 milliards de wons de dette ont disparu des comptes d'Homeplus (2026.03.15)
- Homeplus au bord de la faillite : plongée au cœur de la crise (2026.07.14)
- Le fonds de capital-investissement qui a brisé Homeplus — « réguler l'extraction de capital, imposer une responsabilité en cas de faillite » (2026.07.15)
- « L'endettement excessif du capital-investissement a provoqué la crise Homeplus » — le régulateur accélère les sanctions contre MBK (2026.07.21)
- Obligations Homeplus : 200 milliards de wons chez les particuliers, 300 milliards chez les entreprises — une répétition des scandales Tongyang et LIG ? (2026.03.20)
- Comment le capital-investissement a détruit Toys "R" Us (2018.03.20)
Cet article est une analyse propre à nuloq, réalisée avec l'aide d'outils d'IA à partir des informations et publications citées en sources. Il a une vocation purement informative — et non un conseil en investissement ou juridique — et reflète la situation au moment de la rédaction ; nous corrigerons le texte si des erreurs sont identifiées.
Articles similaires
Croissance sud-coréenne à 3,2 % : pourquoi l'emploi recule quand même
Le KDI a relevé la prévision de croissance 2026 de la Corée du Sud de 2,5 % à 3,2 % grâce aux semi-conducteurs — mais l'emploi prévu a chuté de 170 000 à 110 000.
Corée du Sud: 230 000 logements en plus et crédits doublés, ça marchera?
Le 13 août, Séoul a dévoilé un plan pour construire plus de 230 000 logements dans sa région et doubler le plafond des crédits aux ménages, alors que les loyers jeonse à Séoul grimpent six fois plus vite qu'il y a un an.
Puces électroniques : 46,8 % des exportations sud-coréennes, et un record qui inquiète
Les exportations sud-coréennes ont atteint un record de 21,3 milliards de dollars début août, dont 46,8 % rien qu'en semi-conducteurs. Comment cette part, autrefois autour de 20 %, a doublé en deux ans — et pourquoi ce boom est aussi vu comme un risque.
Excédent courant record de 49,7 Mds$ en Corée — pourquoi le boom des puces n'enrichit pas les salaires
L'excédent courant de la Corée du Sud a atteint un record de 49,73 milliards de dollars en juin, porté par le boom des exportations de semi-conducteurs. Pourquoi la banque centrale elle-même s'inquiète que cette manne n'atteigne pas les salaires.