Homeplus-Gläubigerabstimmung: 4,12 Billionen Won Kapitalabzug, 1,93 Billionen Won Bilanzrätsel
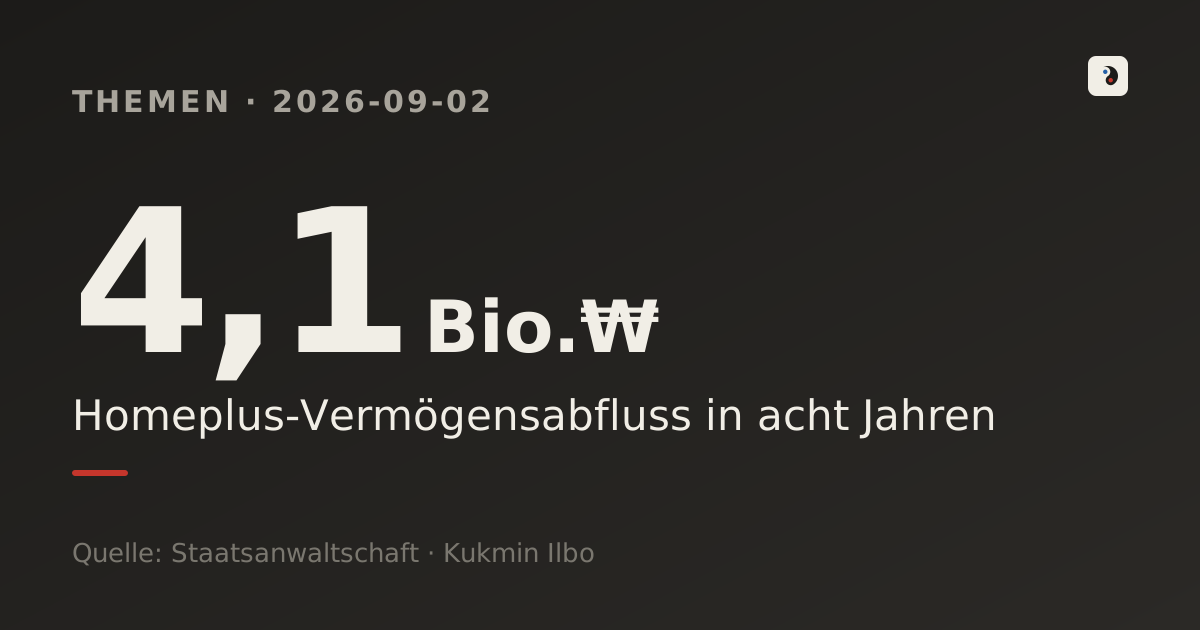
An dem Tag, an dem die Gläubiger über Homeplus' Schicksal entschieden, zeigen die Zahlen hinter der Abstimmung die wahre Bilanz eines Jahrzehnts unter Private-Equity-Besitz.
- Am 2. September stimmte die Gläubigerversammlung des Seoul Bankruptcy Court über Homeplus' überarbeiteten Sanierungsplan ab; stimmen besicherte Gläubiger (75%), einfache Gläubiger (66,7%) und Aktionäre (50%) zu, bestätigt das Gericht den Plan am 4. September.
- MBK Partners zog zwischen 2016 und 2024 4,12 Billionen Won aus Homeplus ab und investierte im selben Zeitraum nur 760,6 Milliarden Won zurück; sechs Tage vor dem Insolvenzantrag wurden 1,16 Billionen Won Schulden in Eigenkapital umklassifiziert, um eine vollständige Kapitalaufzehrung zu vermeiden.
- Unabhängig vom Ausgang der Abstimmung liegt die Gesetzgebung zur Regulierung fremdfinanzierter Private-Equity-Übernahmen und zur Haftung im Insolvenzfall weiterhin auf Eis im Parlament – noch verhindert nichts einen weiteren Fall wie Homeplus.
Was geschah
Am 2. September um 15 Uhr kam im Gerichtssaal 1 des Seoul Bankruptcy Court eine Gläubigerversammlung zusammen, um über Homeplus' überarbeiteten Sanierungsplan abzustimmen. Für die Annahme braucht es mindestens 75% der besicherten Gläubiger, 66,7% der einfachen Gläubiger und 50% der Aktionäre. Zum 31. August lag die Zustimmung bei 59% für die Ratenrückzahlung gemeinnütziger Forderungen, bei 64,4% unter Lieferanten und bei 87,9% unter den Beschäftigten – die Zustimmung der Lieferanten war die größte Unbekannte. Wird zugestimmt, entscheidet das Gericht am 4. September endgültig; wird abgelehnt, wird das Verfahren eingestellt und Homeplus steuert auf die Insolvenz zu.
Der Weg zu dieser Abstimmung war holprig. Homeplus hatte im März vergangenen Jahres ein Sanierungsverfahren beantragt, das jedoch am 3. Juli dieses Jahres eingestellt wurde, weil die nötigen Mittel nicht aufgebracht werden konnten; zehn Tage später, am 13. Juli, schloss das Unternehmen ohne Vorankündigung alle 67 Filialen landesweit. Erst als Großaktionär MBK-Partners-Chairman Michael ByungJu Kim und der größte Gläubiger Meritz Financial Group zusagten, 200 Milliarden Won an Betriebsmitteln bereitzustellen – Kim persönlich verbürgte einen Teil davon –, belebte das Gericht das Verfahren wieder.
Warum diese Abstimmung ein Wendepunkt ist
Diese Abstimmung wiegt schwerer als ihr Preisschild, weil sie zeigt, wie es überhaupt so weit kommen konnte. Die Übernahme von Homeplus durch MBK Partners 2015 für 7,2 Billionen Won gilt als einer der größten fremdfinanzierten Übernahmen (Leveraged Buyouts, LBOs) Koreas – ein Deal, bei dem ein Großteil des Kaufpreises über Homeplus' eigene Vermögenswerte als Sicherheit finanziert wurde, sodass das Unternehmen im Grunde die Schulden seiner eigenen Übernahme zurückzahlen musste.
Nachdem Korea Investors Service Homeplus' Kreditrating im Februar 2024 von A3 auf A3- herabgestuft hatte, vermuten Ermittler, dass MBK und das Management die drohende Herabstufung vorab kannten und dennoch weiter kurzfristige Papiere ausgaben – Commercial Paper und forderungsbesicherte Kurzläufer –, darunter weitere 82 Milliarden Won selbst nach Kenntnis der Herabstufung. Von den rund 600 Milliarden Won ausstehender Kurzläufer wurden etwa die Hälfte, rund 300 Milliarden Won, über gut 20 Wertpapierfirmen an Privat- und Unternehmensanleger verkauft – Papiere mit bereits zweifelhafter Rückzahlungsfähigkeit landeten bei Kleinanlegern, was immer wieder Vergleiche mit dem Tongyang-Skandal von 2013 hervorruft, der ebenfalls Privatanleger traf.
Die Zahlen
Der Kern dieser Krise lässt sich auf zwei Zahlen verdichten – wie viel der Private-Equity-Eigentümer aus dem Unternehmen abzog, und wie stark die Bücher zurechtgerückt wurden, um eine Insolvenz zu vermeiden.
Zwischen März 2016 und Februar 2024 verkaufte oder entzog MBK Homeplus Vermögenswerte im Wert von 4,12 Billionen Won. Im selben Zeitraum wurden nur 760,6 Milliarden Won reinvestiert – weniger als ein Fünftel des Abflusses. Die Differenz von 3,36 Billionen Won floss vermutlich größtenteils in die Tilgung von Übernahmeschulden und Zinsen – statt das Unternehmen wachsen zu lassen, wurden die Kaufschulden mit dessen eigenem Vermögen zurückgezahlt.
Die entscheidendere Zahl tauchte sechs Tage vor dem Insolvenzantrag auf. Am 26. Februar unterzeichnete Homeplus einen Vertrag mit der Zweckgesellschaft Korea Retail Investment, der das Rückzahlungsrecht für rückzahlbare wandelbare Vorzugsaktien (RCPS) im Umfang von 1,16 Billionen Won auf Homeplus übertrug und diesen Betrag von Fremd- in Eigenkapital umklassifizierte. Zusammen mit einer Neubewertung von Grundstücken kamen so insgesamt 1,93 Billionen Won zum Eigenkapital hinzu. Ohne diese Anpassung, so die Berechnung der Ermittler, hätte das Eigenkapital Ende Februar nicht bei den ausgewiesenen 1,49 Billionen Won gelegen, sondern bei minus 444,9 Milliarden Won – vollständige Kapitalaufzehrung. Homeplus kontert, es habe sich um eine "rechtmäßige, von einer externen Wirtschaftsprüfung objektiv geprüfte" Bilanzierung gehandelt.
Der Streitpunkt – war die Bilanzierung legal, und wird Private Equity ausreichend beaufsichtigt?
Die Fronten sind klar verhärtet. Homeplus und MBK beharren darauf, dass RCPS-Umklassifizierung und Grundstücksneubewertung den Rechnungslegungsstandards entsprachen und die externe Prüfung bestanden. Staatsanwaltschaft und Finanzaufsicht (FSS) neigen dagegen zu der Vermutung, das Timing sei gezielt gewählt worden, um eine vollständige Kapitalaufzehrung zu verschleiern; FSS-Chef Lee Chan-jin kündigte an, harte Sanktionen gegen Großaktionär MBK zügig durchzusetzen. Arbeitnehmervertreter und Oppositionspolitiker gehen noch weiter und fordern, die "Kapitalentnahme" von Private Equity solle mit einer Haftung im Insolvenzfall verbunden werden.
Dieses Muster ist kein rein koreanisches Phänomen. Toys "R" Us, 2005 von Bain Capital, KKR und Vornado für 7,5 Milliarden US-Dollar übernommen, musste zuletzt 97% seines operativen Gewinns für den Schuldendienst aufwenden, bevor das Unternehmen 2017 kollabierte und 30.000 Arbeitsplätze vernichtete. Sears, Payless und Claire's durchliefen nach ähnlichen fremdfinanzierten Übernahmen denselben Weg in die Insolvenz – ein wiederkehrendes Warnsignal für jede Struktur, bei der ein übernommenes Unternehmen seine eigene Übernahmeschuld mit eigenen Mitteln zurückzahlen muss.
Wie es weitergeht
Wird der Plan angenommen, entscheidet das Gericht am 4. September endgültig, und Homeplus nimmt die erste Hürde auf dem Weg aus der Zwangsverwaltung. Doch danach wird es schwieriger: Der aktuelle Plan sieht vor, das Unternehmen zu verkleinern und an einen neuen Käufer zu verkaufen – ohne einen tatsächlichen Käufer dürfte der Plan selbst kaum tragfähig sein. Rechnet man zu den 12.000 direkt Beschäftigten noch Partnerfirmen und Beschäftigte in Sonderarbeitsverhältnissen hinzu, hängen bis zu 100.000 Existenzen davon ab, ob dieser Verkauf zustande kommt.
Wird der Plan abgelehnt, wird das Verfahren eingestellt, und Homeplus dürfte auf die Insolvenz zusteuern. So oder so bleibt die eigentliche Aufgabe, die dieser Fall hinterlässt – wie weit fremdfinanzierte Private-Equity-Übernahmen reguliert und wie Haftung im Insolvenzfall geregelt werden sollte – unabhängig vom Ausgang der Abstimmung beim Parlament liegen. Ob die dort feststeckenden Gesetzentwürfe tatsächlich verabschiedet werden, entscheidet, ob Beschäftigte und Gläubiger des nächsten übernommenen Unternehmens dieselben Fragen erneut stellen müssen.
- Homeplus-Gläubigerversammlung für 2. September angesetzt, Abstimmung über überarbeiteten Sanierungsplan (2026.08.29)
- Homeplus' Schicksal entscheidet sich am 2. September — Gläubigerzustimmung ist die entscheidende Variable (2026.09.01)
- Homeplus' Sanierungsplan geht heute zur Abstimmung, Schicksal in der Schwebe (2026.09.02)
- Seoul-Gericht belebt Homeplus-Sanierung nach 200-Milliarden-Won-Finanzierungszusage von MBK und Meritz wieder (2026.07.17)
- Homeplus sichert sich 200 Milliarden Won DIP-Finanzierung, doch Lieferantenmisstrauen und Bilanzkontroverse über 1 Billion Won belasten Restrukturierung (2026.07.19)
- [Exklusiv] Sechs Tage vor Antragstellung verschwand 1 Billion Won Schulden aus Homeplus' Büchern (2026.03.15)
- Homeplus am Rande der Insolvenz: ein Blick ins Innere der Krise (2026.07.14)
- Die Private-Equity-Firma, die Homeplus zerstörte — 'Kapitalentnahme regulieren, Insolvenzhaftung einführen' (2026.07.15)
- 'Überhöhte Fremdfinanzierung durch Private Equity löste die Homeplus-Krise aus' — Aufsicht treibt rasche Sanktionen gegen MBK voran (2026.07.21)
- Homeplus-Anleihen: 200 Milliarden Won von Privatanlegern, 300 Milliarden von Unternehmen — Wiederholung der Tongyang- und LIG-Skandale? (2026.03.20)
- Wie Private Equity Toys "R" Us zerstörte (2018.03.20)
Dieser Beitrag ist eine eigenständige Analyse von nuloq auf Basis der unter Quellen genannten Berichte und Offenlegungen, erstellt mit Unterstützung von KI-Werkzeugen. Er dient ausschließlich der Information — keiner Anlage- oder Rechtsberatung — und gibt den Stand zum Zeitpunkt der Veröffentlichung wieder; bei festgestellten Fehlern wird der Text korrigiert.
Ähnliche Beiträge
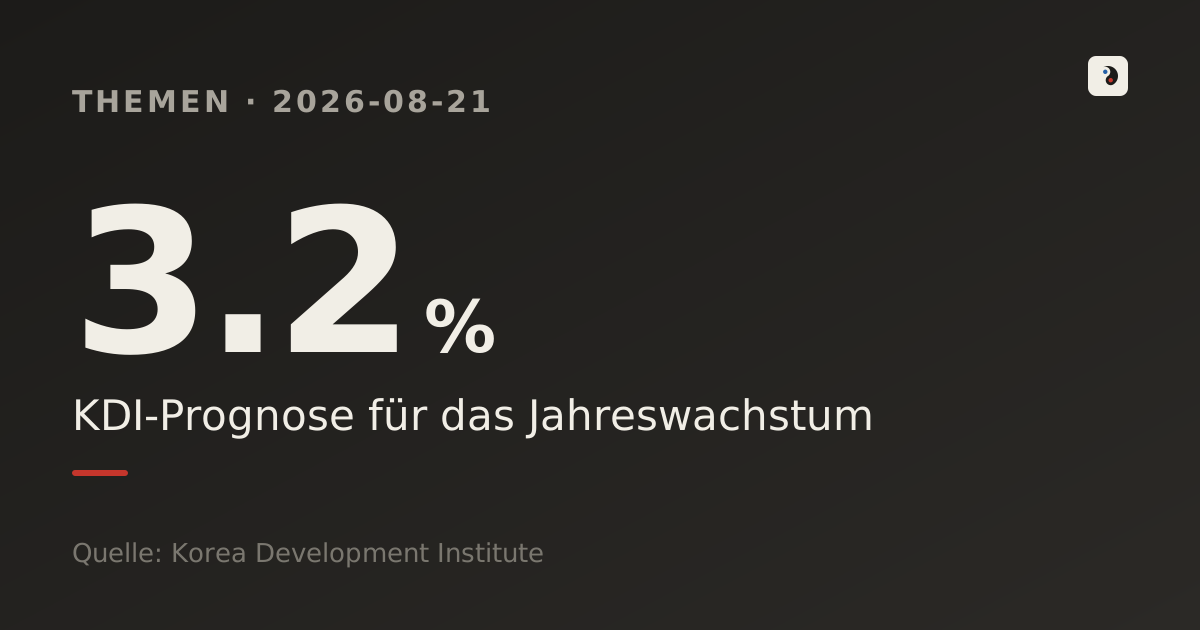
Koreas Wachstumsprognose steigt auf 3,2 % – warum sinken die neuen Jobs?
Südkoreas KDI hob die Wachstumsprognose 2026 dank Chip-Boom von 2,5 % auf 3,2 % an — die Jobs-Prognose sank aber von 170.000 auf 110.000. Die Zahlen im Überblick.
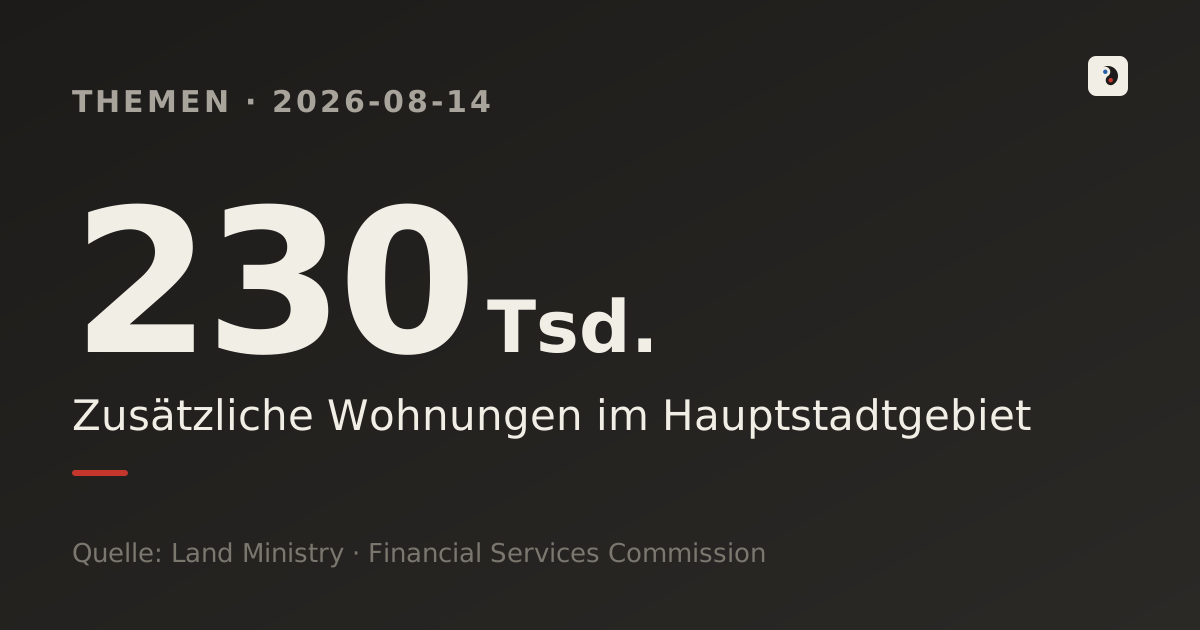
Südkorea verdoppelt Immobilienkredite und plant 230.000 neue Wohnungen
Südkoreas Regierung kündigte am 13. August an, im Großraum Seoul über 230.000 zusätzliche Wohnungen zu bauen und die Kreditobergrenze für Haushalte zu verdoppeln — während die Jeonse-Mieten in Seoul sechsmal schneller steigen als vor einem Jahr.
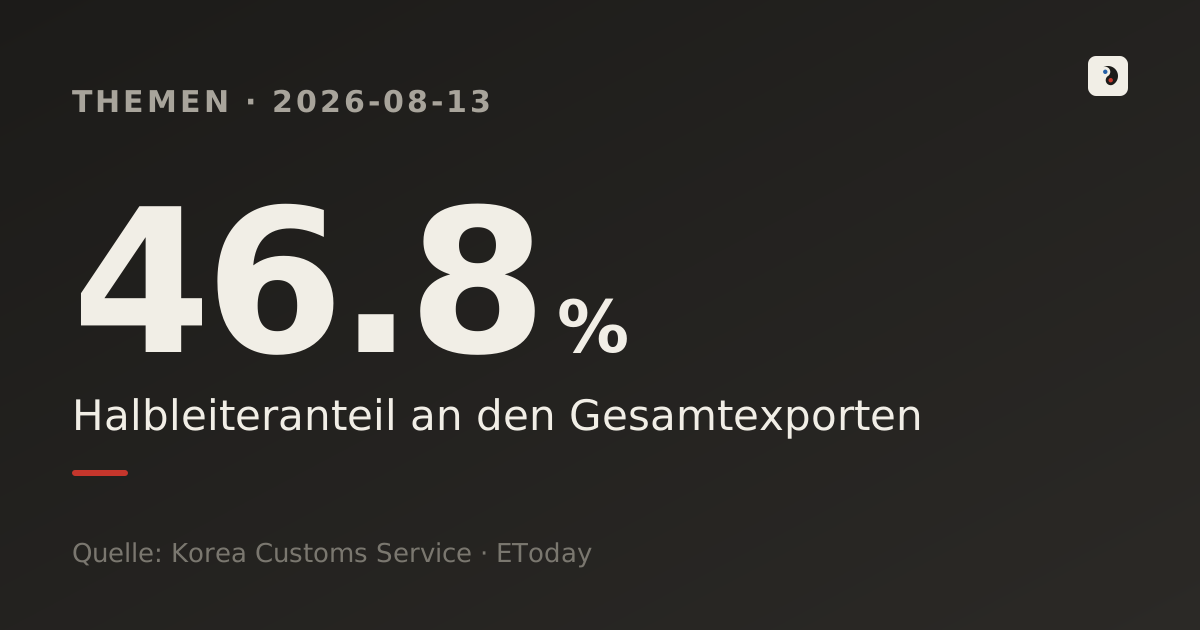
Chips machen 46,8 % von Südkoreas Exporten aus — das steckt hinter dem Rekord
Südkoreas Exporte erreichten Anfang August mit 21,3 Mrd. Dollar einen Rekordwert — 46,8 % davon allein durch Halbleiter. Wie ein Anteil von einst rund 20 % sich in zwei Jahren verdoppelte und warum der Boom zugleich als Risiko gilt.
Südkoreas Leistungsbilanz auf Rekord 49,7 Mrd. Dollar – warum der Chip-Boom nicht im Lohn ankommt
Südkoreas Leistungsbilanz erreichte im Juni mit 49,73 Milliarden Dollar einen Rekord – getrieben vom Halbleiter-Export-Boom. Warum die eigene Zentralbank warnt, dass davon kaum etwas bei den Haushalten ankommt.