Los chips ya son el 46,8 % de las exportaciones surcoreanas: la otra cara del récord
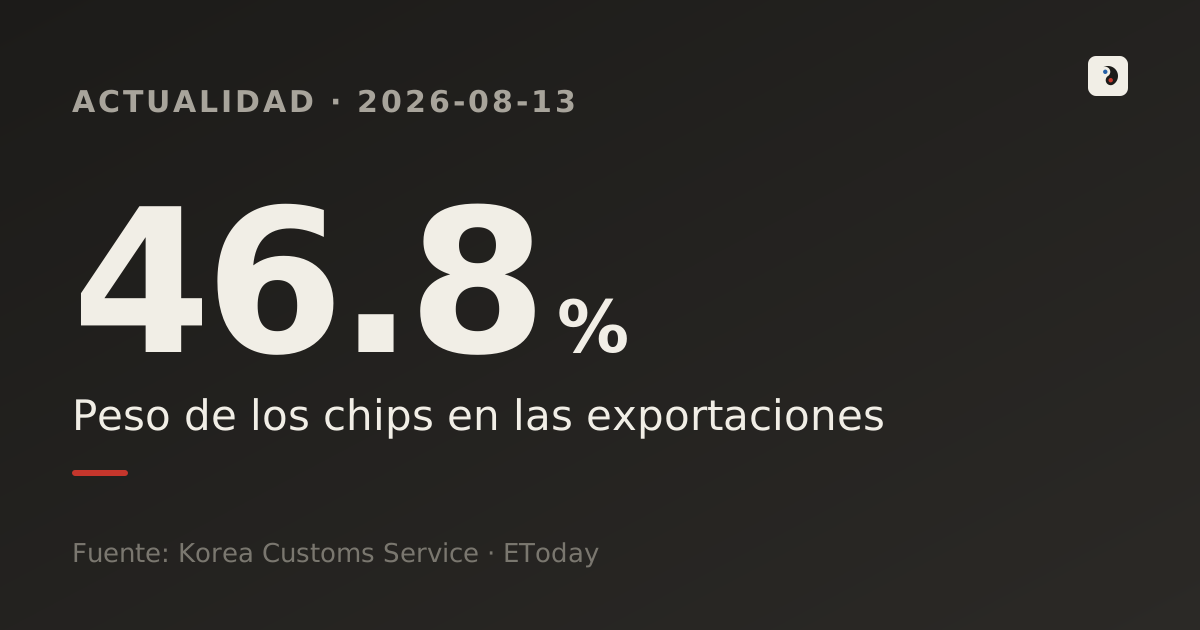
Solo con las cifras da ganas de celebrar, pero al desglosarlas reaparece un viejo problema de la economía surcoreana.
- Las exportaciones del 1 al 10 de agosto alcanzaron 21.300 millones de dólares, un récord para ese periodo, con exportaciones de chips un 155,4 % más altas que un año antes.
- La cuota de los semiconductores en el total exportado se disparó al 46,8 %, una estructura muy distinta a la de hace unos años, cuando rondaba el 20 %.
- Los analistas advierten de que este boom podría ser señal de una divergencia "en forma de K", en la que la economía depende excesivamente de una sola industria.
Qué ha pasado
Según los datos preliminares publicados el 11 de agosto por el Servicio de Aduanas de Corea del Sur, las exportaciones del 1 al 10 de agosto alcanzaron 21.300 millones de dólares, un récord para ese periodo, un 45,3 % más que un año antes. La mayor parte de ese incremento procede de una sola categoría: los semiconductores. En esos mismos diez días, las exportaciones de chips sumaron 9.950 millones de dólares, un 155,4 % más interanual, lo que elevó su cuota en el total exportado al 46,8 %. En la práctica, uno de cada dos dólares que Corea del Sur ganó exportando durante esos diez días vino de los chips.
Por qué ahora: el superciclo de la IA y los precios de la memoria
Detrás de este repunte está la carrera mundial de las grandes tecnológicas por construir centros de datos de inteligencia artificial. Los servidores de IA de alto rendimiento consumen enormes cantidades de memoria de ancho de banda alto (HBM) y de DRAM y NAND de gran capacidad, y la demanda ha superado ampliamente a la oferta, disparando los precios. El banco de inversión Bank of America prevé que el precio medio de venta (ASP) de la DRAM suba un 33 % en 2026, mientras que Mizuho Securities calcula que los precios de la DRAM han subido un acumulado del 355 % desde que arrancó de lleno la ola de inversión en centros de datos de IA.
La cuota de los semiconductores en las exportaciones surcoreanas solía rondar el 20 %. El año pasado (2025) subió al 24,4 %; en mayo de este año saltó a un entonces récord del 42,3 %; y ahora ese récord ha vuelto a superarse con un 46,8 %. En menos de dos años, esa cuota se ha más que duplicado.
Los números clave
Puestas una junto a otra, estas cifras dejan aún más clara la velocidad del cambio.
También vale la pena comparar cómo cambiaron en un año el valor y la cuota de las exportaciones de chips.
El mapa competitivo entre fabricantes también está cambiando. Según la consultora Counterpoint Research, la cuota mundial de ingresos por DRAM en el segundo trimestre de 2026 fue: Samsung Electronics 39 %, SK Hynix 26 %, la estadounidense Micron 25 % y la china CXMT 7 %. Un año antes (2T 2025), SK Hynix lideraba con un 39 % y Samsung era segunda con un 33 %: las dos rivales coreanas han intercambiado posiciones. De cara al futuro, UBS prevé que SK Hynix se hará con cerca del 70 % del mercado de HBM4 para la próxima plataforma "Rubin" de Nvidia, señal de que la competencia no gira solo en torno a los precios de la memoria, sino también al liderazgo tecnológico de la próxima generación.
Puntos de debate / distintas perspectivas
Las opiniones sobre este boom están divididas.
Quienes se preocupan citan la llamada divergencia "en forma de K": mientras los semiconductores representan alrededor del 42 % de las exportaciones anuales, otros sectores manufactureros clave, como el acero o la petroquímica, solo crecen entre un 1 % y un 2 %, o directamente retroceden. La idea es que el calor de este boom podría no llegar a toda la economía, sino quedarse concentrado en un puñado de grandes empresas y sus cadenas de proveedores.
En cambio, hay quien sostiene que los buenos resultados de los chips terminan beneficiando a toda la economía nacional. La previsión de crecimiento de Corea del Sur para este año se ha revisado al alza, hasta el 2,5-2,7 %, en buena parte gracias a este boom exportador de chips, que a su vez sostiene la recaudación fiscal, la inversión y la estabilidad del won, con efectos indirectos sobre el conjunto de la economía.
Una comparación internacional muestra que Corea del Sur no es un caso aislado. En Taiwán, los semiconductores y la electrónica suponen el 64 % del total exportado, y solo TSMC representa el 34 % de la capitalización bursátil de todo el mercado taiwanés: una concentración mucho más extrema que la surcoreana. Además, ambas economías están cada vez más entrelazadas en la cadena de suministro de chips: la cuota de Taiwán en el total de exportaciones de semiconductores de Corea del Sur pasó del 9,0 % en 2022 al 19,9 % el año pasado, más del doble. Los analistas hablan de una división del trabajo que se está consolidando, con la HBM fabricada en Corea del Sur y el empaquetado de chips de IA realizado en Taiwán.
Qué sigue / qué significa
Si el ciclo de inversión en IA continúa, es probable que los chips sigan impulsando las exportaciones y el crecimiento de Corea del Sur durante un tiempo. Pero los semiconductores de memoria son, históricamente, una industria que alterna auges y caídas. Si la actual subida de precios no es permanente, cuanto mayor sea el peso de los chips, mayor será también el impacto cuando el ciclo se invierta.
En estas condiciones, el gobierno y la industria tienen dos prioridades. Primero, respaldo político para que el calor del crecimiento llegue también a la manufactura no relacionada con los chips y a los sectores orientados al mercado interno. Segundo, defender el liderazgo en tecnología de alto valor, como la HBM, dentro del propio sector de los chips, para amortiguar el impacto de la próxima caída de precios. Estas cifras también son útiles para inversores particulares y lectores en general: un superávit comercial o un récord de exportaciones no coincide necesariamente con cómo se percibe la economía en el día a día, y la volatilidad de la bolsa local y del won puede depender en gran medida de los vaivenes de esta única industria.
- Exportaciones de inicios de agosto alcanzan récord de 21.300 M$, los chips se disparan un 155 % [resumen] — eToday (coreano) (11.08.2026)
- Exportaciones de inicios de agosto en récord de 21.300 M$, los chips casi la mitad — Financial News (coreano) (11.08.2026)
- Exportaciones de inicios de agosto superan por primera vez los 20.000 M$, chips al 46,8 % — CBC News (coreano) (11.08.2026)
- Previsión de crecimiento 2026 de Corea del Sur en 2,7 %: "la concentración en chips es un riesgo económico" — Financial News (coreano) (25.06.2026)
- El mercado de DRAM del 2T 2026, remodelado por la demanda de IA: Samsung lidera con un 39 % de cuota — Counterpoint Research (coreano) (08.2026)
- "Nvidia, TSMC y Samsung/SK Hynix unidas": la cuota exportadora de Taiwán salta del 9 % al 20 % — Herald Economy (coreano) (07.2026)
- Exportaciones del 1 al 20 de mayo: la cuota de los chips sube al 42 % — Datasom (coreano) (05.2026)
Este artículo es un análisis propio de nuloq, elaborado con ayuda de herramientas de IA, a partir de los datos del Servicio de Aduanas de Corea del Sur y las informaciones públicas citadas en las fuentes. Tiene fines exclusivamente informativos, no constituye base para decisiones de inversión o de política pública, y refleja la situación en el momento de su redacción (agosto de 2026). Si las cifras subyacentes se corrigen, el texto se actualizará en consecuencia.
Artículos relacionados
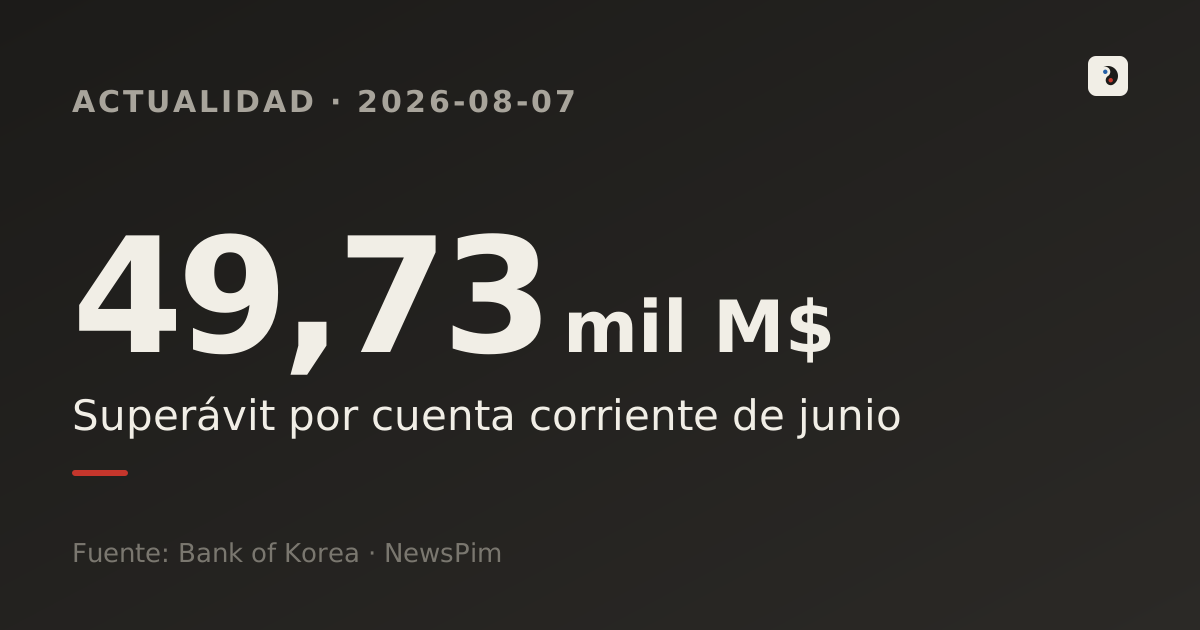
Cuenta corriente de Corea del Sur bate récord con 49.700 millones — por qué el boom de chips no llega a los sueldos
La cuenta corriente de Corea del Sur alcanzó un récord de 49.730 millones de dólares en junio, impulsada por el auge de las exportaciones de semiconductores. Por qué el propio banco central advierte que la bonanza no llega a los hogares.
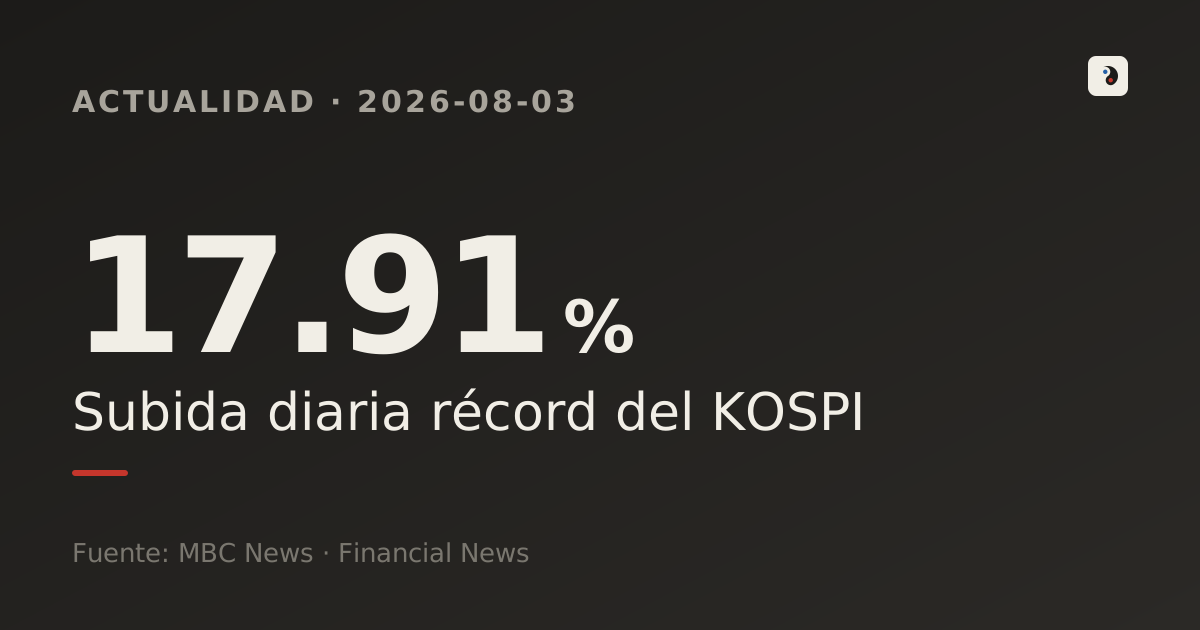
El KOSPI se dispara un 17,91 % en un día: SK Hynix toca su límite de precio por primera vez en 17 años
El KOSPI subió un récord del 17,91 % en un día y SK Hynix tocó su límite de precio por primera vez en 17 años. Las cifras detrás de esta montaña rusa bursátil.
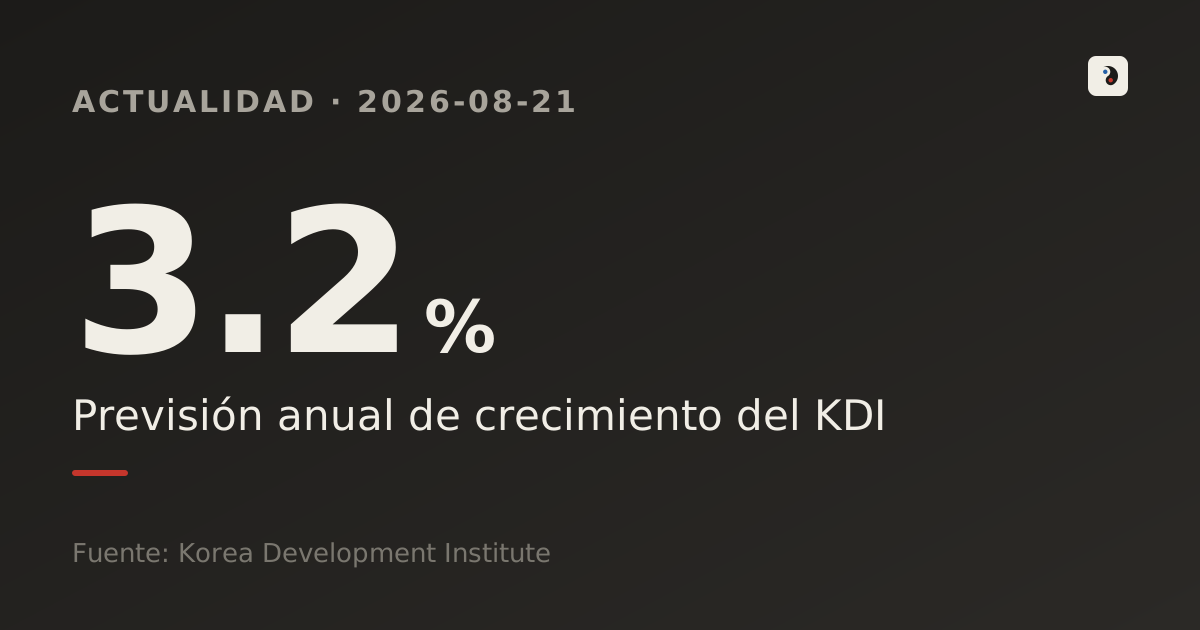
Corea eleva su crecimiento a 3,2%, pero el empleo cae — las cifras del KDI
El KDI elevó el pronóstico de crecimiento 2026 de Corea del Sur de 2,5% a 3,2% por el boom de chips — pero el empleo previsto cayó de 170.000 a 110.000. Las cifras.
Voto de acreedores de Homeplus: MBK retiró 4,12 billones de wones y dejó un misterio contable de 1,93 billones
El 2 de septiembre, los acreedores de Homeplus votaron su plan de reestructuración. Cómo MBK retiró 4,12 billones de wones en ocho años y reclasificó 1,93 billones de wones de deuda como capital seis días antes de la solicitud judicial, y qué implica para 12.000 empleos.