Voto de acreedores de Homeplus: MBK retiró 4,12 billones de wones y dejó un misterio contable de 1,93 billones
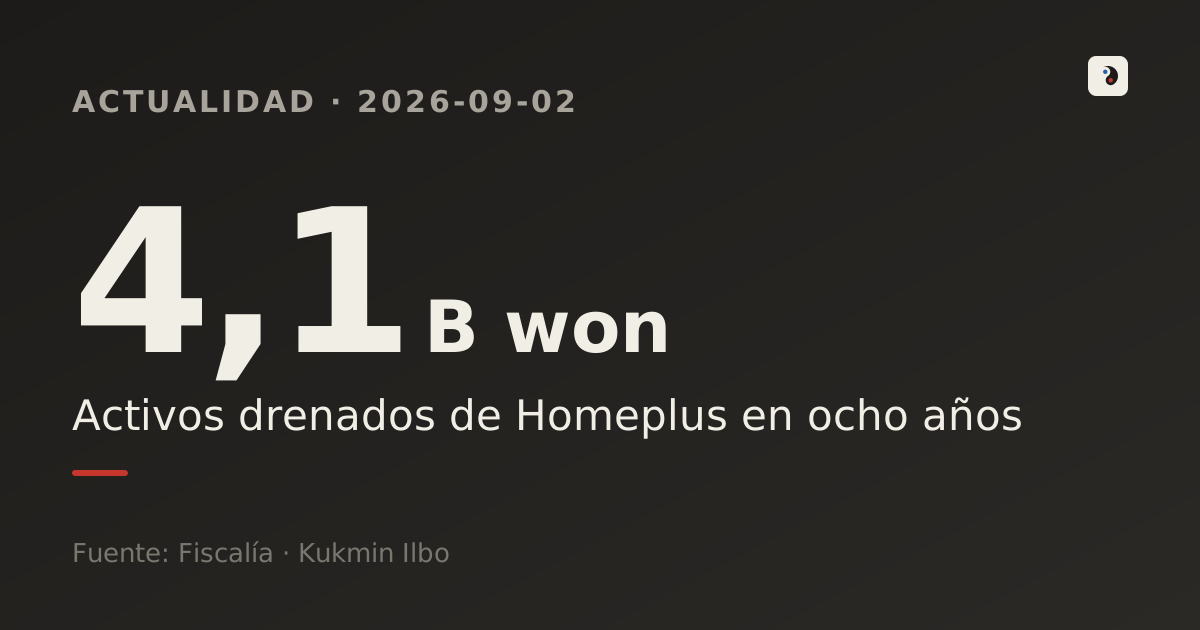
El día en que los acreedores decidieron el destino de Homeplus, las cifras detrás del voto revelan el verdadero balance de una década bajo capital privado.
- El 2 de septiembre, la junta de acreedores del tribunal de quiebras de Seúl votó el plan de reestructuración revisado de Homeplus; si los acreedores garantizados (75%), los acreedores ordinarios (66,7%) y los accionistas (50%) lo aprueban, el tribunal lo confirmará el 4 de septiembre.
- MBK Partners retiró 4,12 billones de wones de Homeplus entre 2016 y 2024 mientras reinvertía solo 760.600 millones de wones, y seis días antes de solicitar la reestructuración reclasificó 1,16 billones de wones de deuda como capital para evitar una descapitalización total.
- Sea cual sea el resultado del voto, la ley para regular las compras apalancadas del capital privado y fijar responsabilidades en caso de quiebra sigue estancada en la Asamblea Nacional, así que todavía nada impide que se repita otro caso Homeplus.
Qué ha pasado
El 2 de septiembre a las 15:00, una junta de acreedores se reunió en la Sala 1 del tribunal de quiebras de Seúl para votar el plan de reestructuración revisado de Homeplus. La aprobación requiere al menos 75% de los acreedores garantizados, 66,7% de los acreedores ordinarios y 50% de los accionistas. Al 31 de agosto, el consentimiento era del 59% para el pago fraccionado de créditos de interés público, del 64,4% entre los acreedores comerciales (proveedores) y del 87,9% entre los empleados; el apoyo de los proveedores era la mayor incógnita. Si se aprueba, el tribunal decidirá la confirmación final el 4 de septiembre; si se rechaza, el proceso de reestructuración se archivará y Homeplus avanzará hacia la quiebra.
El camino hasta este voto no ha sido sencillo. Homeplus solicitó la reestructuración en marzo del año pasado, pero el proceso se cerró el 3 de julio de este año al no reunir los fondos necesarios, y diez días después, el 13 de julio, cerró sin previo aviso sus 67 tiendas en todo el país. El tribunal reactivó el caso después de que el accionista mayoritario, el presidente de MBK Partners Michael ByungJu Kim, y el mayor acreedor, Meritz Financial Group, acordaran aportar 200.000 millones de wones en capital de operación, con Kim avalando personalmente parte de esa suma.
Por qué este voto es un punto de inflexión
Lo que hace pesado este voto no es la cifra en sí, sino cómo se llegó hasta aquí. La compra de Homeplus por MBK Partners en 2015 por 7,2 billones de wones se cuenta entre las mayores compras apalancadas (LBO) de Corea del Sur: una operación estructurada de modo que buena parte del precio se financió con los propios activos de Homeplus como garantía, de forma que la empresa terminó pagando la deuda de su propia adquisición.
Después de que Korea Investors Service rebajara la calificación crediticia de Homeplus de A3 a A3- en febrero de 2024, los fiscales sospechan que MBK y la dirección sabían de antemano que venía una rebaja y aun así siguieron emitiendo pagarés a corto plazo —papel comercial y bonos a corto respaldados por activos—, incluidos 82.000 millones de wones adicionales emitidos incluso después de conocer la rebaja. De los cerca de 600.000 millones de wones en bonos a corto plazo pendientes, casi la mitad, unos 300.000 millones, se vendió a inversores particulares y empresas a través de una veintena de firmas de valores: papel cuya capacidad de repago ya era dudosa terminó en manos de pequeños inversores, lo que sigue provocando comparaciones con el escándalo del grupo Tongyang de 2013, que también perjudicó a inversores particulares.
Las cifras
El fondo de esta crisis se resume en dos cifras: cuánto retiró el dueño de capital privado de la empresa, y cuánto se ajustaron los libros para evitar la quiebra.
Entre marzo de 2016 y febrero de 2024, MBK vendió o retiró activos de Homeplus por 4,12 billones de wones. En el mismo periodo reinvirtió solo 760.600 millones de wones, menos de una quinta parte de lo que salió. Se presume que la diferencia, 3,36 billones de wones, se destinó en su mayoría a pagar la deuda de adquisición y sus intereses: en vez de hacer crecer la empresa, la deuda de la compra se pagó con los propios activos de la compañía.
Una cifra aún más decisiva surgió seis días antes de la solicitud de reestructuración. El 26 de febrero, Homeplus firmó un contrato con la sociedad instrumental Korea Retail Investment que trasladó el derecho de rescate de 1,16 billones de wones en acciones preferentes convertibles rescatables (RCPS), reclasificando esa suma de deuda a capital. Sumado a una revalorización de terrenos, el total añadido al patrimonio ascendió a 1,93 billones de wones. Sin ese ajuste, calculan los fiscales, el patrimonio total a fines de febrero no habría sido los 1,49 billones de wones declarados, sino menos 444.900 millones de wones: una descapitalización total. Homeplus responde que fue "un tratamiento contable legítimo, revisado objetivamente por una auditora externa".
La disputa: ¿fue legal la contabilidad y se supervisa lo suficiente al capital privado?
Las posturas están claramente enfrentadas. Homeplus y MBK sostienen que la reclasificación de las RCPS y la revalorización de terrenos cumplieron las normas contables y superaron la auditoría externa. Fiscalía y el Servicio de Supervisión Financiera (FSS), en cambio, se inclinan a sospechar que el momento fue diseñado para ocultar una descapitalización total, y el director del FSS, Lee Chan-jin, ha dicho que se aplicarán con rapidez sanciones severas al accionista mayoritario MBK. Los sindicatos y la oposición van más allá y sostienen que la "extracción de capital" del capital privado debería conllevar responsabilidad en caso de quiebra.
Este patrón no es exclusivo de Corea del Sur. Toys "R" Us, comprada por Bain Capital, KKR y Vornado por 7.500 millones de dólares en 2005, llegó a destinar el 97% de su beneficio operativo al servicio de la deuda antes de quebrar en 2017, eliminando 30.000 empleos. Sears, Payless y Claire's siguieron rutas similares hacia la quiebra tras compras apalancadas: una señal de alerta que se repite en cualquier estructura que obliga a una empresa adquirida a pagar la deuda de su propia compra con sus propios activos.
Qué viene ahora
Si el plan se aprueba, el tribunal decidirá la confirmación final el 4 de septiembre y Homeplus superará el primer obstáculo para salir de la administración judicial. Pero lo que viene después es más difícil: el plan actual contempla reducir la empresa y venderla a un nuevo comprador, y sin un comprador real, el plan mismo podría no sostenerse. Sumando los 12.000 empleados directos a las empresas asociadas y los trabajadores en régimen especial, hasta 100.000 medios de vida dependen de que esa venta se concrete.
Si se rechaza, el proceso de reestructuración se archivará y es probable que Homeplus avance hacia la quiebra. En cualquier caso, la tarea pendiente que deja este caso —hasta dónde regular las compras apalancadas del capital privado y cómo fijar responsabilidades en caso de quiebra— seguirá en manos de la Asamblea Nacional, al margen del resultado del voto. Que los proyectos de ley ya estancados allí se aprueben o no determinará si los empleados y acreedores de la próxima empresa adquirida tendrán que volver a plantear las mismas preguntas.
- La junta de acreedores de Homeplus se fija para el 2 de septiembre para votar el plan de reestructuración revisado (2026.08.29)
- El destino de Homeplus se decide el 2 de septiembre: el consentimiento de los acreedores es la clave (2026.09.01)
- El plan de reestructuración de Homeplus se somete a votación hoy, con su destino en vilo (2026.09.02)
- El tribunal de Seúl reactiva la reestructuración de Homeplus tras el respaldo de 200.000 millones de wones de MBK y Meritz (2026.07.17)
- Homeplus asegura 200.000 millones de wones en financiación DIP, pero la desconfianza de proveedores y una controversia contable de 1 billón ensombrecen la reestructuración (2026.07.19)
- [Exclusiva] Seis días antes de la solicitud, 1 billón de wones de deuda desapareció de los libros de Homeplus (2026.03.15)
- Homeplus al borde de la quiebra: una mirada al interior de la crisis (2026.07.14)
- El fondo de capital privado que destrozó Homeplus: "hay que regular la extracción de capital e imponer responsabilidad en caso de quiebra" (2026.07.15)
- "El apalancamiento excesivo del capital privado provocó la crisis de Homeplus": el regulador acelera las sanciones contra MBK (2026.07.21)
- Bonos de Homeplus: 200.000 millones de particulares, 300.000 millones de empresas, ¿una repetición de los escándalos Tongyang y LIG? (2026.03.20)
- Cómo el capital privado destruyó Toys "R" Us (2018.03.20)
Este artículo es un análisis propio de nuloq, elaborado con ayuda de herramientas de IA a partir de la información y los comunicados citados en las fuentes. Tiene fines exclusivamente informativos —no constituye asesoramiento de inversión ni legal— y refleja la situación en el momento de su redacción; si se detectan errores, se corregirá el texto.
Artículos relacionados
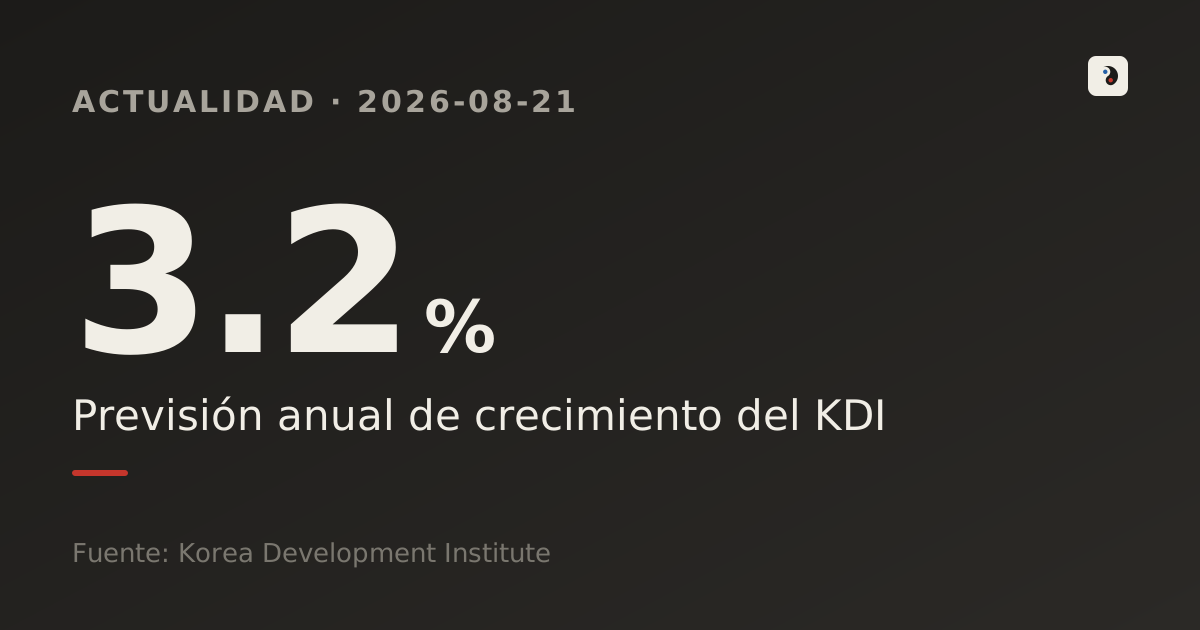
Corea eleva su crecimiento a 3,2%, pero el empleo cae — las cifras del KDI
El KDI elevó el pronóstico de crecimiento 2026 de Corea del Sur de 2,5% a 3,2% por el boom de chips — pero el empleo previsto cayó de 170.000 a 110.000. Las cifras.
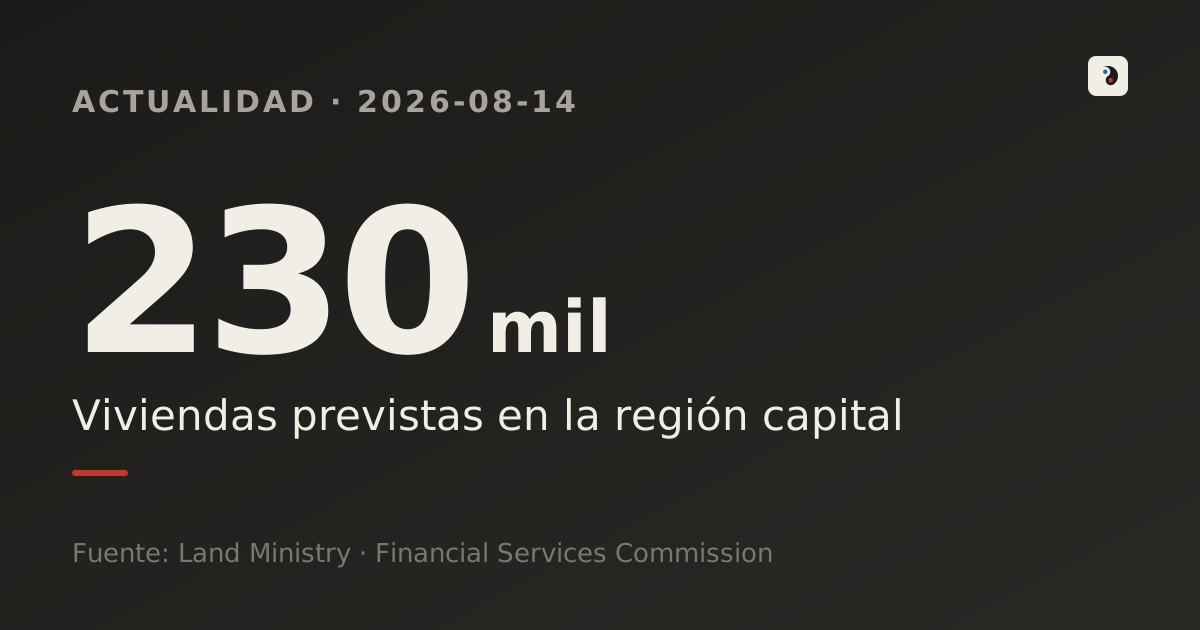
Corea del Sur duplica créditos y suma 230.000 viviendas, ¿funcionará?
El 13 de agosto, el Gobierno surcoreano anunció más de 230.000 viviendas adicionales en el área metropolitana de Seúl y duplicó el tope de crecimiento del crédito a los hogares, mientras el jeonse en Seúl sube seis veces más rápido que hace un año.
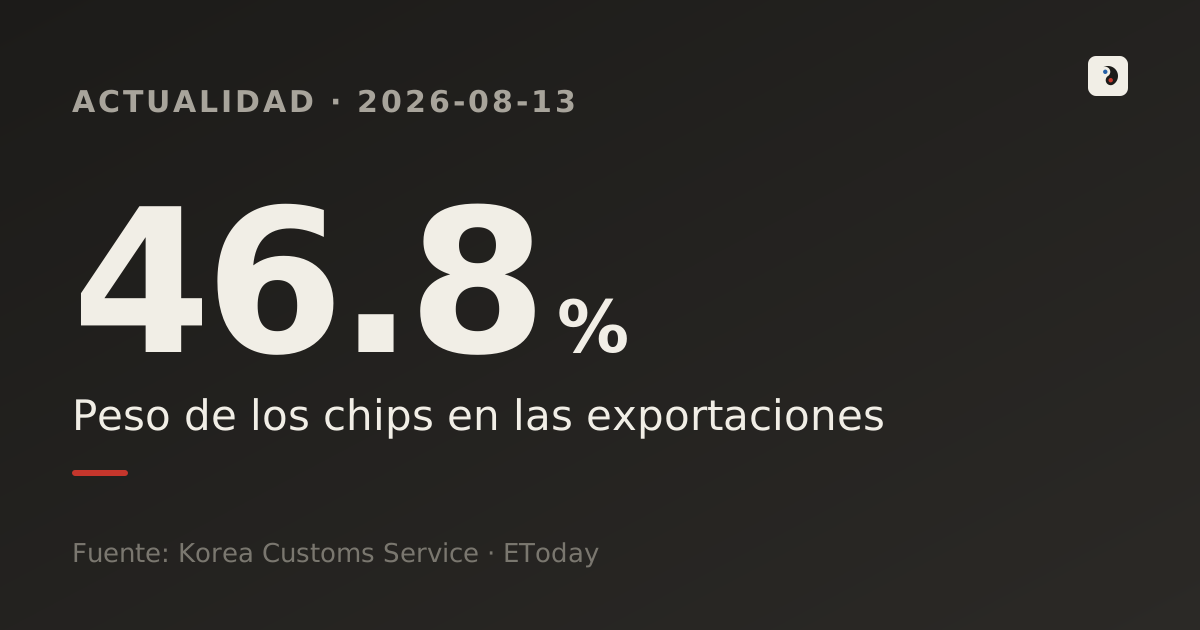
Los chips ya son el 46,8 % de las exportaciones surcoreanas: la otra cara del récord
Las exportaciones de Corea del Sur alcanzaron un récord de 21.300 millones de dólares a inicios de agosto, y el 46,8 % vino de los semiconductores. Así se duplicó en dos años una cuota que rondaba el 20 %, y por qué este boom también se ve como un riesgo.
Cuenta corriente de Corea del Sur bate récord con 49.700 millones — por qué el boom de chips no llega a los sueldos
La cuenta corriente de Corea del Sur alcanzó un récord de 49.730 millones de dólares en junio, impulsada por el auge de las exportaciones de semiconductores. Por qué el propio banco central advierte que la bonanza no llega a los hogares.