· Mis à jour le 2026-09-10
Retraites coréennes : 554 billions de wons quittent les banques
Correction (2026-09-10) : le périmètre, les comparaisons et l’interprétation des chiffres clés ont été revus et corrigés ci-dessous. La date de publication initiale est conservée.
Autrefois aussi sûre et discrète qu'un dépôt bancaire, l'épargne retraite coréenne se déplace désormais vers des fonds et des ETF que les épargnants choisissent eux-mêmes.
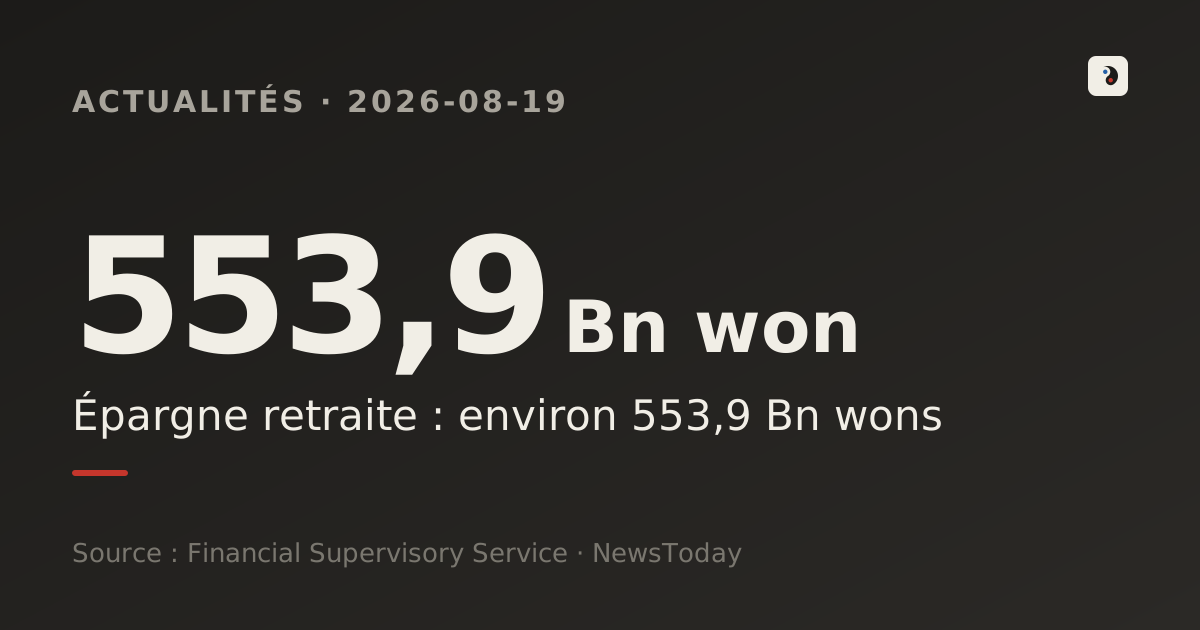
- Les actifs des retraites professionnelles atteignaient environ 554 billions de wons au deuxième trimestre 2026 : 50,8 % dans les banques, près de 30 % dans les sociétés de titres.
- Une règle de 2024 sur le « transfert en nature » a facilité les changements de gestionnaire : l'encours des courtiers a bondi de 46,6 % en un an, plus du double de la croissance des banques (19,5 %).
- Les retraites coréennes et les plans 401(k) américains diffèrent par leurs portefeuilles, devises et méthodes. L’écart de rendement ne prouve ni les motivations des transferts ni la supériorité d’un secteur.
Ce qui s'est passé
Fin du 2e trimestre 2026, l'encours de l'épargne retraite sud-coréenne atteignait 553,88 billions de wons, en hausse de 45 billions de wons (+8,9 %) par rapport aux 508,73 billions du 1er trimestre. Par type de régime, les plans à prestations définies (DB) sont montés à 224,2 billions de wons (+1,1 %), les plans à cotisations définies (DC) à 163,3 billions (+14,1 %) et les comptes retraite individuels (IRP) à 166,4 billions (+15,7 %) — les DC et IRP, où l'épargnant choisit lui-même ses placements, ont progressé bien plus vite que les DB gérés par l'employeur.
Plus frappant encore : le basculement entre secteurs financiers. Les banques détiennent toujours le plus gros encours, à 281,5 billions de wons, mais leur part est tombée de 51,9 % l'an dernier à 50,8 %. Les courtiers, eux, sont montés à 165 billions de wons, avec une part de 29,8 %, tout près des 30 %. Le 19 août encore, des médias ont rapporté que 5,2 billions de wons supplémentaires avaient quitté les banques pour les courtiers, confirmant qu'il ne s'agit pas d'un épisode isolé mais d'un mouvement mensuel récurrent.
Pourquoi maintenant — changer est devenu plus simple
Auparavant, changer de gestionnaire de retraite obligeait à liquider entièrement fonds et ETF, puis à les racheter chez le nouveau prestataire — un processus pouvant matérialiser des pertes ou poser des problèmes fiscaux. La plupart des épargnants laissaient donc leur argent où il était. Le système de transfert en nature, instauré en octobre 2024, a changé la donne : les avoirs peuvent désormais migrer vers un autre établissement sans être liquidés. C'est à ce moment précis que l'argent longtemps immobilisé dans les banques a commencé à réellement bouger.
Le dispositif d'option par défaut, en vigueur depuis juillet 2023, a renforcé cette tendance. Si l'épargnant ne choisit pas activement son placement, ses cotisations sont automatiquement versées dans un fonds par défaut préapprouvé — et cette liste comprend, outre les produits à capital garanti, de nombreux fonds à rendement variable. De quoi progressivement briser l'habitude de se contenter par défaut d'un produit façon dépôt à terme bancaire.
Les chiffres en détail
En un an, l'encours détenu par les courtiers est passé de 112,6 à 165 billions de wons, soit +46,6 %. Sur la même période, les banques n'ont progressé que de 19,5 %, moins de la moitié du rythme des courtiers.
Cet écart trouve sa source dans les rendements. Sur les cinq années 2019-2023, le rendement annuel moyen des 401(k) américains s'est élevé à 10,12 %, contre seulement 2,42 % pour les retraites coréennes sur la même période. Même sur vingt ans, l'écart persiste : 8,6 % contre 2,3 %. Pour autant, changer de courtier n'améliore pas automatiquement le rendement.
Même au sein de l'option par défaut, les rendements varient jusqu'à un facteur 5,7 selon le type de placement — mais comme 85 % des avoirs des épargnants sont concentrés dans le type le moins performant, la moyenne pondérée globale ne s'élève qu'à 3,69 %. Avoir plus de choix et réellement s'en servir sont deux choses bien différentes.
Le débat — rendement ou sécurité
Syndicats et certains experts des retraites s'inquiètent de voir la part des produits à rendement variable passer de 11,3 % en 2022 à 17,4 % (75,2 billions de wons) en 2024, estimant que le risque du revenu de retraite se reporte silencieusement sur les épargnants. Leur argument : plus on approche de la retraite, moins on a de temps pour se remettre d'une baisse des marchés.
Le secteur financier rétorque que des produits diversifiés à faible coût, combinés à une meilleure gouvernance des dépositaires, rendent le risque maîtrisable — et rappelle que l'ancien système, avec près de 90 % des actifs dans des produits à capital garanti, érodait lui-même l'épargne retraite avec des rendements inférieurs à l'inflation. Les banques prennent la menace au sérieux : Shinhan Bank a redécoupé et abaissé le mois dernier ses barèmes de frais sur les plans DC pour freiner les sorties, et d'autres grandes banques envisagent des mesures similaires.
Ce qu'il faut surveiller ensuite
Selon les estimations du secteur, les banques auraient besoin d'au moins 10 billions de wons d'entrées nettes au second semestre pour maintenir un rythme proche des 16 % habituels ; sans cela, leur part de marché pourrait tomber sous les 50 % dès le trimestre prochain. Si la tendance se poursuit, le franchissement des 30 % par les courtiers ne semble être qu'une question de temps.
Pour les épargnants, davantage de choix signifie qu'il ne suffira plus de s'en remettre à l'option par défaut « automatique » : choisir soi-même un profil adapté à sa tolérance au risque et à son horizon de retraite devrait de plus en plus déterminer le rendement réel. Sur le plan des politiques publiques, l'essor des produits à rendement variable est à double tranchant — de meilleurs rendements, mais une volatilité accrue de l'épargne retraite —, ce qui devrait alimenter les appels à renforcer le devoir fiduciaire et la transparence sur les produits.
- « L'épargne retraite dépasse 553,9 billions de wons… la demande d'obligations progresse via DC/IRP » (Kiwoom Securities) — News2Day (뉴스투데이) (2026.08.12)
- 554 billions de wons de retraite en « grande migration » : l'argent quitte les banques pour les courtiers et les ETF — Joseilbo (조세일보) (2026.08.12)
- La part de marché des banques menacée sous 50 % — la baisse des frais comme parade — Money Today (머니투데이) (2026.08.10)
- Des banques vers les courtiers : la migration de l'épargne retraite [Guerre des retraites à 550 billions, partie 1-2] — eToday (이투데이) (2026.08.18)
- Une du Money Today imprimé — 19 août — Money Today (머니투데이) (2026.08.19)
- [Tribune] Le 401(k) américain et le système de retraite coréen — Newspim (뉴스핌) (2026.07.23)
- L'épargne retraite grossit, le risque individuel aussi — Maeil Labor News (매일노동뉴스) (2026.05.18)
- L'option par défaut grossit, mais le rendement reste à 3,7 % faute de diversification — Nongmin Shinmun (농민신문) (2026.03.05)
Cet article est une analyse propre à nuloq, fondée sur les articles et statistiques publics listés en « Sources » et rédigée avec l'aide d'outils d'IA. Il est fourni à titre d'information uniquement, ne constitue pas un conseil d'investissement dans un produit financier donné, et reflète les données publiques disponibles à la date de rédaction (19 août 2026). Le texte sera corrigé si les faits évoluent ou si une erreur est constatée.
Articles similaires
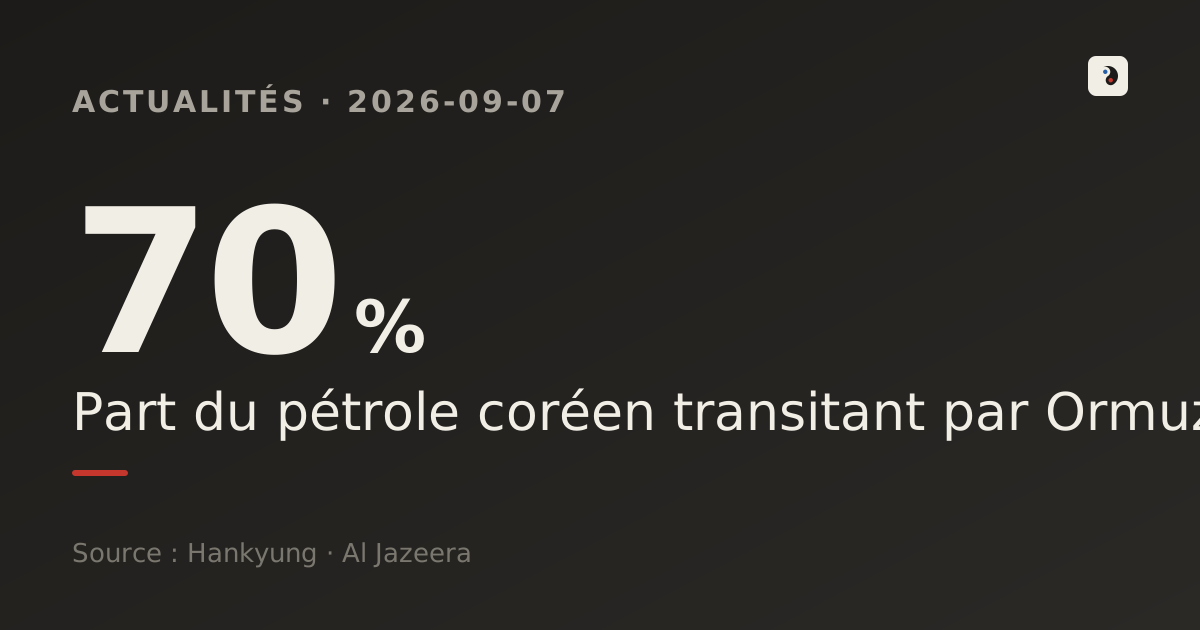
150 soldats, 70 % de pétrole : le dilemme sud-coréen au détroit d'Ormuz
Entre la pression américaine et la menace de guerre de l'Iran, la Corée du Sud envisage d'envoyer 150 soldats dans le détroit d'Ormuz, par où transitent 70 % de ses importations de pétrole. Le dilemme en chiffres.
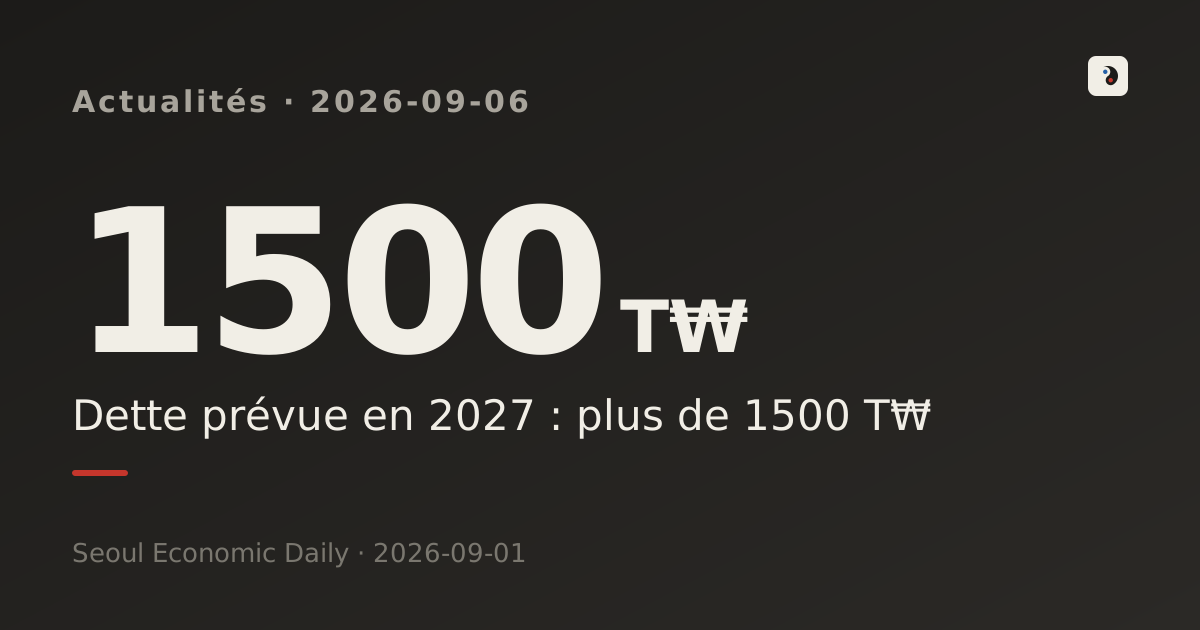
Aide sociale 148,8 billions de wons, dette publique 1 519,8 billions — le ratio de 48,3 % est divisé par quoi ?
Nous distinguons les deux périmètres utilisés pour compter le budget du ministère et nous corrigeons une erreur : au dénominateur du ratio de dette publique se trouve le PIB nominal. Tant que les hypothèses officielles de PIB ne sont pas vérifiées, nous ne tranchons pas sur la baisse du ratio, et rien ne prouve que le fonds de réponse aux défis futurs soit la cause des 106 billions de wons de dette en plus.
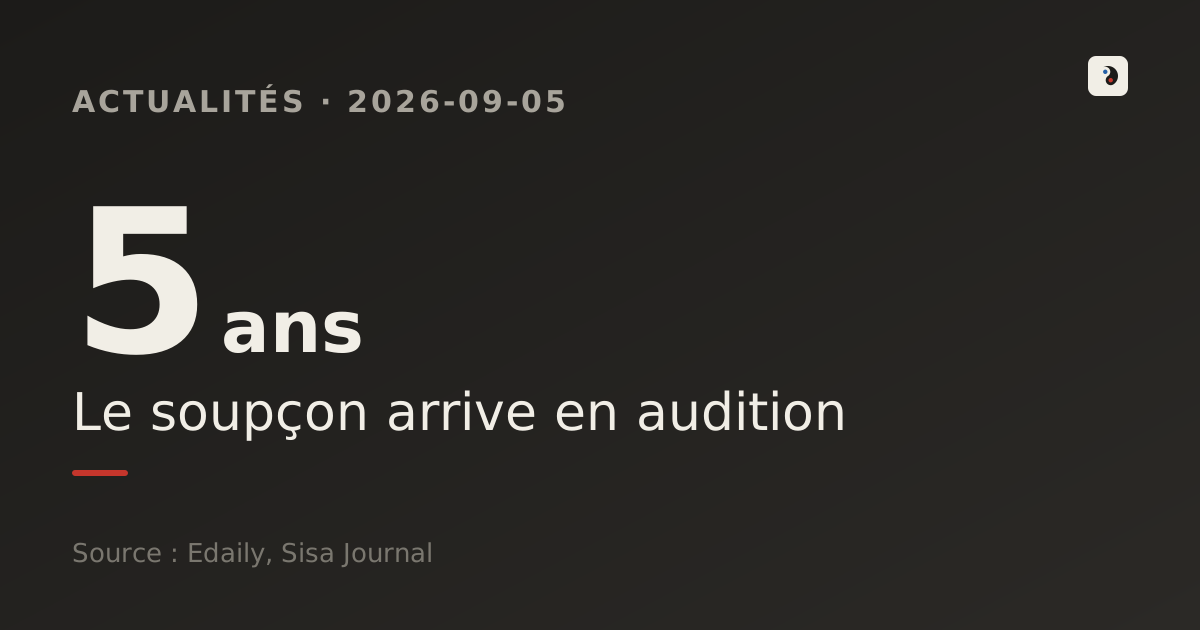
Un SMS vieux de 5 ans menace le futur ministre de la Justice coréen
En 2021, le candidat au poste de ministre de la Justice Kim Seung-won avait demandé par SMS d'accélérer l'homologation d'un essai clinique. Cinq ans plus tard, ce message est au cœur de son audition du 15 septembre.
Nouvelle proposition d’un juge à la Cour suprême — jusqu’où va l’article 104 de la Constitution ?
Nous avons vérifié dans le briefing de la présidence sa demande d’une nouvelle proposition, ainsi que la proposition du candidat Son Bong-gi le 18 août. En mots simples, texte par texte : quelle loi prévoit la recommandation des candidats, la proposition, l’accord de l’Assemblée nationale et l’audition de confirmation.