· Mis à jour le 2026-09-10
Internationalisation du won : lire la part historique de 0,1 % en 2022
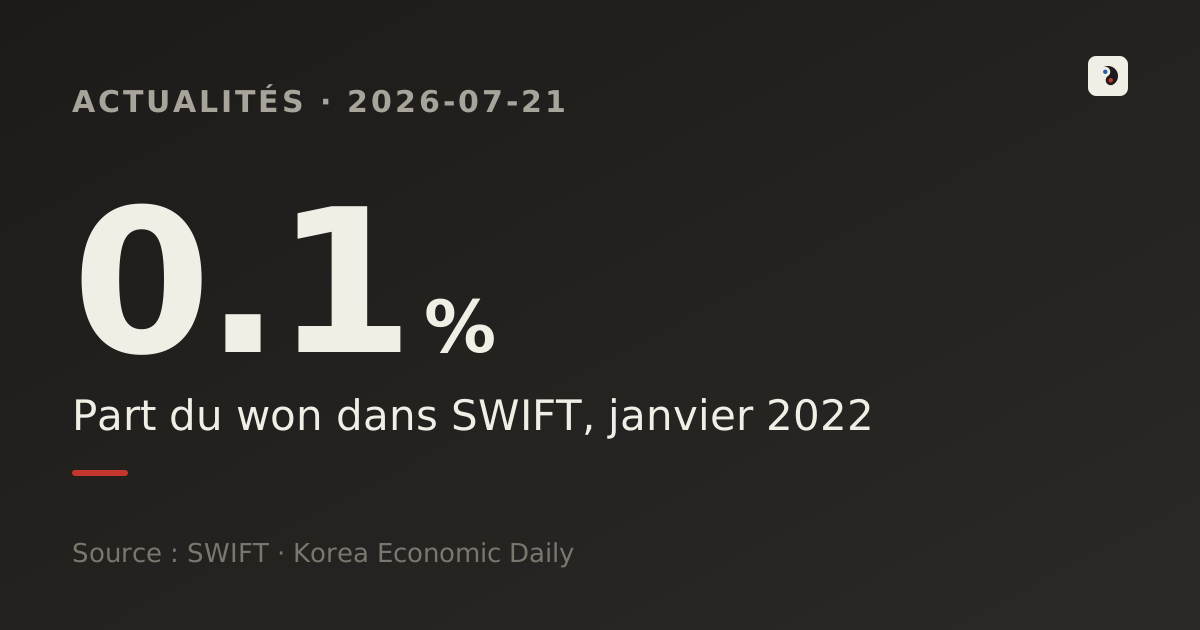
Correction (2026-09-10) : le périmètre, les comparaisons et l’interprétation des chiffres clés ont été revus et corrigés ci-dessous. La date de publication initiale est conservée.
Plongée dans la réforme monétaire la plus audacieuse de la Corée du Sud depuis la crise de 1997 — chiffres, histoire et risques.
- Le 19 juillet, cinq agences sud-coréennes ont dévoilé une feuille de route pour l'internationalisation du won, après le passage au marché des changes 24 heures sur 24, avec un réseau de règlement offshore du won prévu pour janvier 2027.
- Les 0,1 % cités pour le won datent de janvier 2022, pas de 2026. Une comparaison actuelle exige des données SWIFT de même date.
- Les experts avertissent que cet accès élargi au capital signifie aussi une transmission plus rapide des chocs de taux américains, avec un risque pour l'autonomie de la politique monétaire.
Ce qui s'est passé
Le 19 juillet, le ministère de l'Économie et des Finances, la Commission des services financiers, la Banque de Corée, le Service de supervision financière et le Dépositaire coréen des valeurs mobilières ont conjointement dévoilé une feuille de route pour l'internationalisation du won, visant à faire passer le won d'une « monnaie restreinte » (Restricted Currency) à une « monnaie librement convertible ». Depuis le 6 juillet, le marché des changes intérieur fonctionne déjà 24 heures sur 24, sans interruption du lundi 6 h au samedi 6 h, et un nouveau réseau de règlement offshore du won doit voir le jour en janvier 2027, permettant d'ouvrir et de régler des comptes en won depuis l'étranger.
Les utilisateurs étrangers pourront s'échanger des won entre eux via leur propre compte auprès d'un établissement de règlement offshore, sans avoir à ouvrir de compte en Corée, et ces transactions bénéficieront d'un allègement important des obligations de déclaration préalable et de vérification bancaire prévues par la loi sur les changes.
Pourquoi maintenant — trente ans de « monnaie restreinte »
Le statut de « monnaie restreinte » du won trouve son origine dans la crise financière asiatique de 1997. En 1993, le gouvernement avait autorisé, à titre exceptionnel, les institutions financières à lever des financements commerciaux et des emprunts à court terme via leurs succursales à l'étranger, ouvrant la porte à un afflux massif de dette extérieure à court terme. Lorsque ces capitaux spéculatifs (« hot money ») se sont retirés d'un coup en novembre 1997, le taux de change s'est envolé et la Corée a basculé dans une crise de défaut souverain. Depuis, la Corée a strictement encadré l'accès des étrangers au won — un cadre resté en place pendant près de trente ans. Selon Newspim, le ministère lui-même présente cette feuille de route comme « une réforme qui redéfinit les fondements de la politique de change depuis la crise financière », signe que la portée de la mesure dépasse largement un simple ajustement réglementaire.
Les chiffres — parts historiques des paiements et ouverture
L'extension progressive des horaires du marché des changes s'inscrit aussi dans cette volonté de réduire l'écart. Avant juillet 2024, le marché des changes intérieur n'était ouvert que 6,5 heures par jour en semaine (9 h à 15 h 30). En juillet de la même année, l'horaire de clôture a été repoussé à 2 h du matin, et depuis le 6 juillet 2026, le marché fonctionne pratiquement sans interruption 24 heures sur 24 en semaine. Selon Hankyung, cette extension a aussi réduit de 41,6 % la volatilité observée à l'ouverture du matin.
Le débat — bénéfices et risques arrivent ensemble
Si l'internationalisation du won progresse, les entreprises pourraient réduire leurs coûts de change et de couverture, et les investisseurs étrangers gagneraient un accès facilité au marché des capitaux coréen. Le Korea Capital Market Institute (KCMI) considère que l'internationalisation du won est globalement positive pour l'approfondissement du marché des capitaux et la liquidité en devises. Mais la même étude pointe aussi une contrepartie : plus les transactions en won sont libres, plus les chocs extérieurs — comme les mouvements de taux de la Réserve fédérale américaine — se transmettent rapidement à l'économie coréenne, et un creusement de l'écart de taux entre les États-Unis et la Corée pourrait fragiliser l'autonomie de la politique monétaire.
Un exemple voisin invite à la prudence : la Chine poursuit l'internationalisation du yuan sans opter pour une libéralisation complète du compte de capital, préférant une ouverture « progressive » via le marché offshore de Hong Kong — et la part du yuan dans les paiements mondiaux reste malgré tout autour de 3 %. Même la part du yuan dans les paiements de la Corée vers la Chine vient tout juste de dépasser pour la première fois 1 % (1,2 %), rappelant que l'internationalisation d'une monnaie asiatique n'a jamais été un exercice facile, pour aucun pays.
La suite — ce qu'il faut surveiller
Si le réseau de règlement offshore du won est lancé comme prévu en janvier 2027, le premier test consistera à voir si la part du won dans les paiements mondiaux progresse réellement. Tout aussi déterminant : la capacité du système de gestion des risques à plusieurs niveaux annoncé par le gouvernement à fonctionner réellement lors de mouvements brusques de capitaux. Si les États-Unis relèvent à nouveau leurs taux alors que l'accès au won s'est élargi et que les capitaux refluent rapidement, l'internationalisation du won pourrait se retourner en boomerang et amplifier la volatilité du taux de change. À l'inverse, si la part des paiements progresse lentement sans choc majeur, cette feuille de route restera probablement dans les mémoires comme le tournant le plus fondamental de la politique de change coréenne depuis 1997.
- « Le won échangé librement même hors de Corée » — le gouvernement dévoile sa feuille de route d'internationalisation — Asia Today (2026.07.19)
- Les étrangers pourront ouvrir des comptes et négocier depuis l'étranger — le gouvernement accélère l'internationalisation du won — Seoul Shinmun (2026.07.20)
- Le ministère annonce la feuille de route pour ce mois-ci — « une réforme des fondements de la politique de change depuis la crise » — Newspim (2026.07.08)
- Le won abandonne son étiquette de « monnaie restreinte » — le gouvernement présente sa feuille de route vers la convertibilité libre — Herald Economy (2026.07.18)
- Le marché des changes ouvre 24 heures sur 24 — la volatilité du matin recule de 41 % — Hankyung (2026.07.06)
- La part du won dans les paiements mondiaux est de 0,1 % — « La Corée, future monnaie de réserve ? Irréaliste » — Hankyung (2022.02.22)
- Bénéfices et risques de l'internationalisation du won : un réexamen — Korea Capital Market Institute (KCMI) (2025.03.07)
- L'internationalisation du yuan vue de Chine — renforcer son statut plutôt que viser la « monnaie de réserve » — Kyunghyang Shinmun (2026.01.20)
Ceci est une analyse propre à nuloq, fondée sur les articles publics et les données officielles listés dans les Sources, rédigée avec l'aide de l'IA. Elle est fournie à titre d'information uniquement — et ne constitue pas un conseil en investissement, juridique ou médical — et reflète la situation au moment de la rédaction. Nous corrigeons le texte si des erreurs sont constatées.
Articles similaires
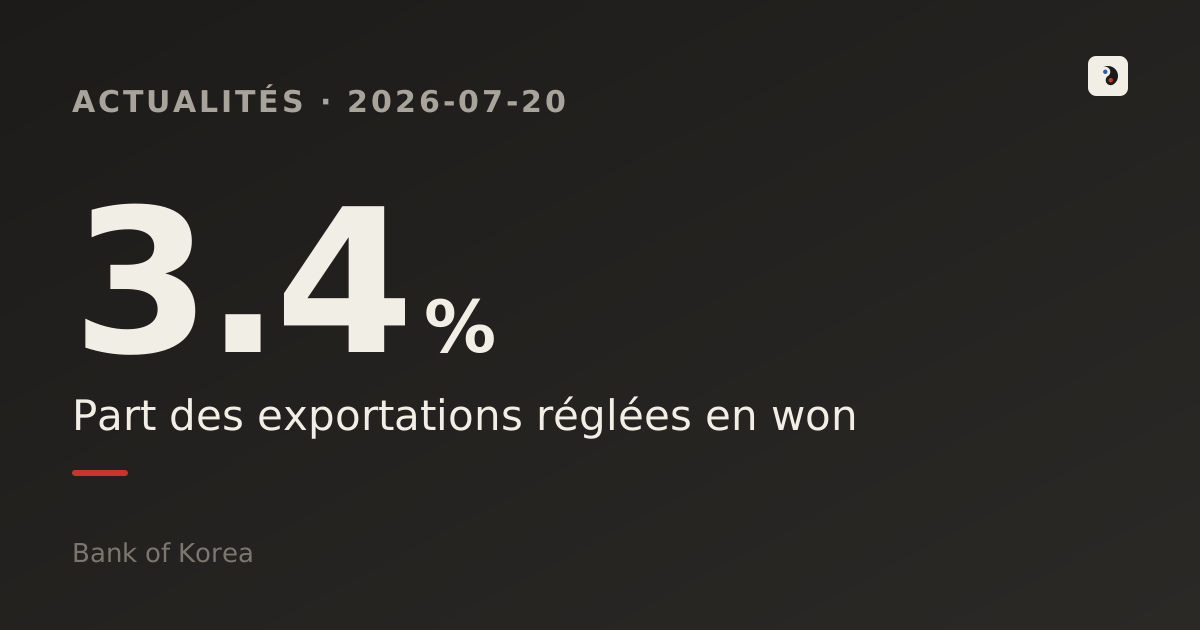
Paiements d’exportation : 3,4 % réglés en won — une part de quoi, au juste ?
Dans les statistiques définitives 2025 de la Banque de Corée, nous expliquons simplement de quoi le 3,4 % de règlements en won est la part. Nous montrons aussi pourquoi les 2,7 % et 3,4 % affichés dans le tableau ne collent pas avec l’écart publié de 0,8 point de pourcentage, et comment distinguer le calendrier visé pour le système de règlement du won offshore de son utilisation réelle.
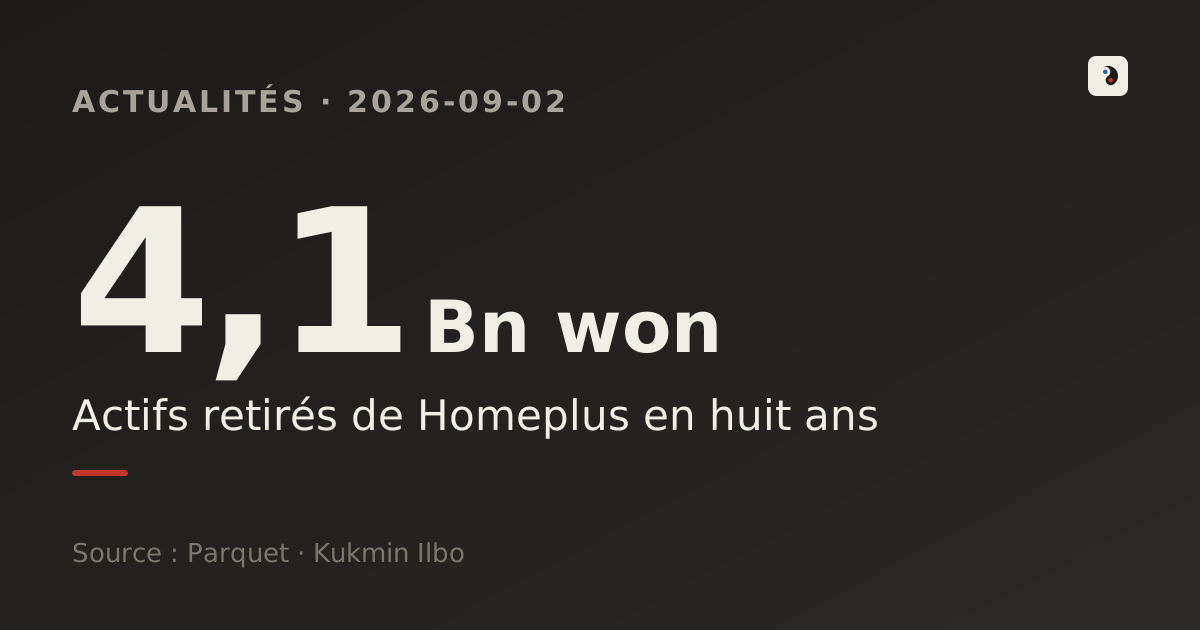
Vote des créanciers d'Homeplus : 4 120 milliards de wons retirés par MBK, un mystère comptable de 1 930 milliards
Le 2 septembre, les créanciers d'Homeplus ont voté son plan de redressement. Comment MBK a retiré 4 120 milliards de wons en huit ans et reclassé 1 930 milliards de wons de dettes en capitaux propres six jours avant la procédure — et ce que cela signifie pour 12 000 emplois.
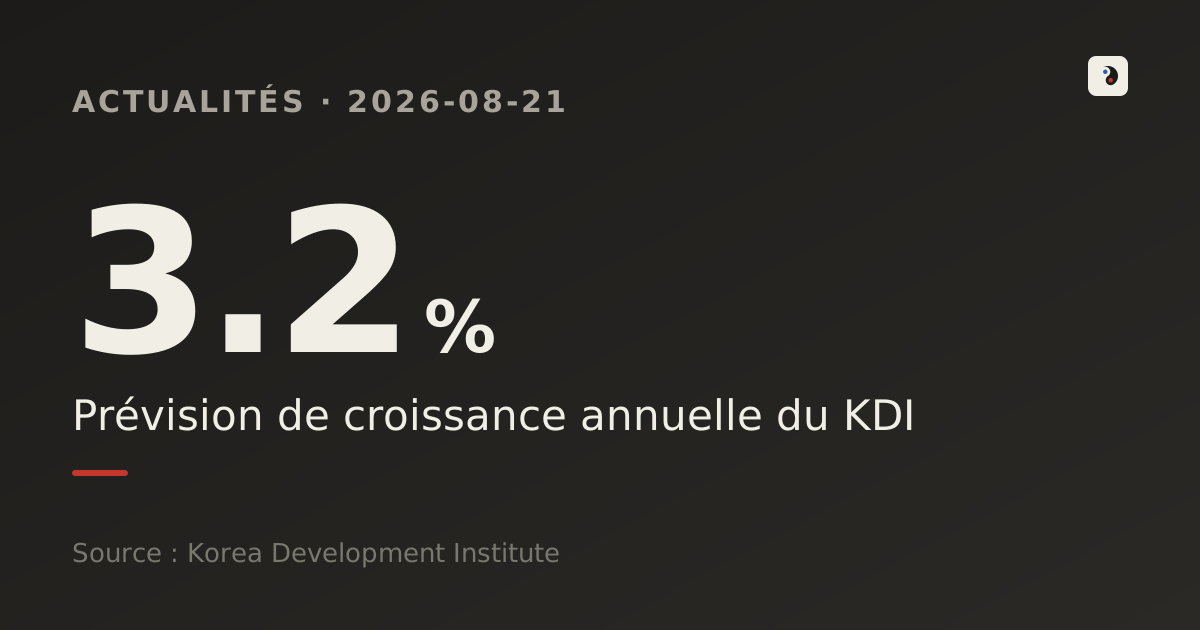
Croissance sud-coréenne à 3,2 % : pourquoi l'emploi recule quand même
Le KDI a relevé la prévision de croissance 2026 de la Corée du Sud de 2,5 % à 3,2 % grâce aux semi-conducteurs — mais l'emploi prévu a chuté de 170 000 à 110 000.
Corée du Sud: 230 000 logements en plus et crédits doublés, ça marchera?
Le 13 août, Séoul a dévoilé un plan pour construire plus de 230 000 logements dans sa région et doubler le plafond des crédits aux ménages, alors que les loyers jeonse à Séoul grimpent six fois plus vite qu'il y a un an.