· Aktualisiert 2026-09-11
Südkoreas Pensionsfonds: Ziel erhöht, geschätzte Inlandsaktienquote am 8. Juli bei 26,3%
Korrektur (2026-09-11): ① Das Datum der tatsächlichen Quote von 26,3% war falsch. Es ist nicht „Anfang August“, sondern der 8. Juli (Newsis vom 9. Juli 2026, unter Berufung auf eine Schätzung von Meritz Securities). Auch die übrigen Daten wurden an diesen Bericht angepasst. ② Der Satz „Nicht Verkäufe waren die Ursache, sondern der Kurs“ stand vorher als feste Aussage da. Jetzt heißt es: „Während der KOSPI fiel, sank auch die geschätzte Quote.“ Eine Schätzung eines Brokers und die Handelsdaten der Gruppe „Pensionsfonds u. a.“ können nicht beweisen, dass der NPS die Ursache war. ③ Wie weit die Quote vom Ziel abweichen darf (Toleranzband), ist eine Zahl, die das Ministerium für Gesundheit und Soziales bewusst nicht veröffentlicht. Deshalb steht bei jeder in Medien genannten Zahl jetzt, welches Medium sie berichtet hat. Sätze, die den Grund für die Abweichung festschrieben, wurden gestrichen. ④ Die Fondsgröße im Titel (1.670 Billionen Won) hatte kein Stichdatum und wurde entfernt. ⑤ Auch die Zahl der Zielerhöhungen, die Schreibweise von % und Prozentpunkten, der Nettokauf der Pensionsfonds im Juli und die Quellen der Grafiken wurden an die Originaldaten angeglichen. ⑥ Zusatzkorrektur vom 2026-09-11: Es steht jetzt wieder da, wie das Toleranzband von 28,8% zustande kommt. Man addiert die ±6 Prozentpunkte der langfristigen Aufteilung (SAA) und die ±2 Prozentpunkte der kurzfristigen Steuerung (TAA) zu ±8 Prozentpunkten und legt sie auf das Ziel von 20,8%. In der vorigen Fassung fehlte der TAA-Anteil, deshalb konnten Leserinnen und Leser die Rechnung nicht nachvollziehen. ⑦ In der Grafik steht nun auch, auf welchen Zeitraum sich die beiden Kopfzahlen (+5,9 %-Punkte, -4,8 %-Punkte) jeweils beziehen. Das ursprüngliche Veröffentlichungsdatum (2026-08-12) bleibt erhalten.
Beim NPS gibt es zwei Zahlen: eine „Zielquote“ und eine „tatsächliche Quote“. Das Ziel legt ein Gremium fest. Die tatsächliche Quote entsteht aus Kursen und Käufen. Das Ziel wurde dieses Jahr zweimal erhöht. Die von einem Broker geschätzte tatsächliche Quote sank, während der KOSPI fiel. Beide Zahlen werden oft durcheinandergebracht.
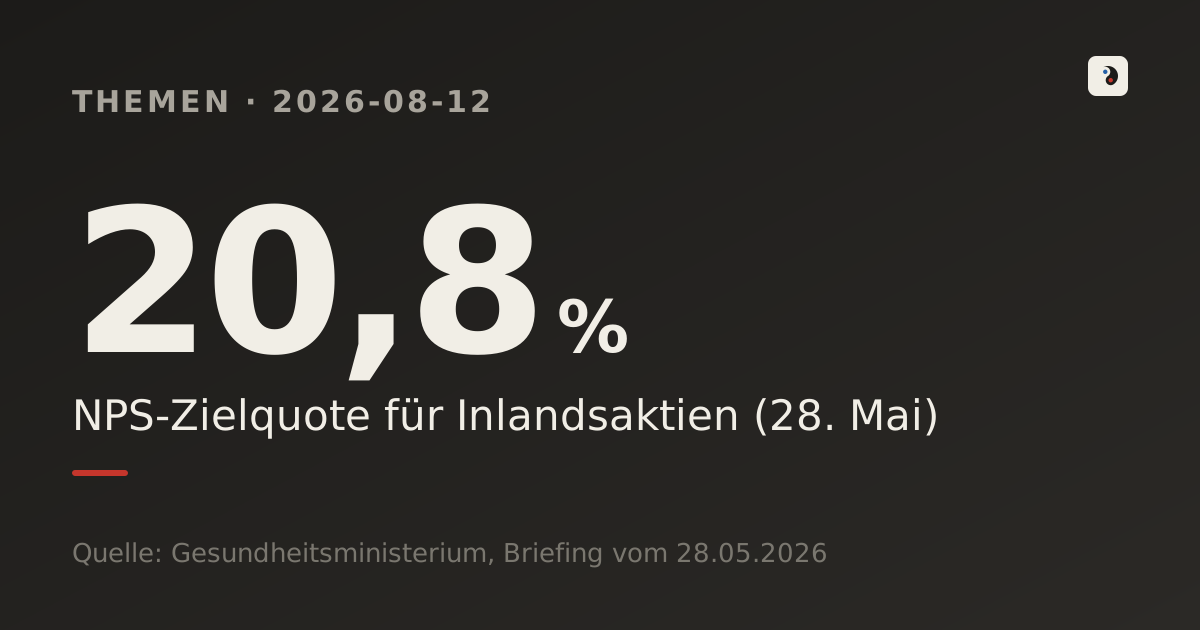
- Der Fondsausschuss des NPS (das Gremium, das entscheidet, wo und wie viel Geld des Fonds angelegt wird) hat die Zielquote für inländische Aktien dieses Jahr zweimal erhöht: im Januar von 14,4% auf 14,9%, am 28. Mai von 14,9% auf 20,8%. Die Erhöhung im Mai betrug 5,9 Prozentpunkte. Das neue Ziel gilt ab Ende Juni, wenn die Pause für die regelgebundenen Käufe und Verkäufe endet.
- Die tatsächliche Quote lag Ende Februar bei 24,5%. Am 22. Juni stieg sie auf 31,1% und ging bis zum 8. Juli auf 26,3% zurück (die Werte von Mai bis Juli stammen aus dem Newsis-Bericht vom 9. Juli 2026, der eine Schätzung von Meritz Securities zitiert). Gegenüber dem 22. Juni sind das 4,8 Prozentpunkte weniger. Dieselbe Veränderung als Verhältnis gerechnet ergibt -15,4%.
- Diesen Rückgang als „der NPS hat verkauft“ zu lesen, ist schwierig. Von Jahresbeginn bis zum 8. Juli verkauften ausländische Anleger am KOSPI netto Aktien für 154,3085 Billionen Won. Im selben Zeitraum verkaufte die Gruppe „Pensionsfonds u. a.“ insgesamt netto 9,1599 Billionen Won. Allerdings ist „Pensionsfonds u. a.“ keine Zahl allein für den NPS. Und der Vergleichszeitraum deckt sich nicht genau mit der Schätzung oben.
Was ist passiert
Der Fondsausschuss des NPS erhöhte in seiner Sitzung am 26. Januar die Zielquote für inländische Aktien von 14,4% auf 14,9%. Am selben Tag beschloss er, das Rebalancing eine Zeit lang auszusetzen. Rebalancing heißt: Weicht der Bestand von der festgelegten Quote ab, wird genau so viel gekauft oder verkauft, bis die Quote wieder stimmt. Begründet wurde die Pause mit den starken Marktschwankungen.
In der Sitzung am 28. Mai stieg die Zielquote erneut, von 14,9% auf 20,8%. Die Erhöhung betrug 5,9 Prozentpunkte. Das neue Ziel gilt ab Ende Juni, wenn die Pause ausläuft. Das Ministerium für Gesundheit und Soziales nannte zwei Gründe: Das geänderte Handelsgesetz könne den heimischen Aktienmarkt verändern, und der tatsächlich gehaltene Anteil sei ohnehin schon gewachsen. In derselben Sitzung wurden auch die Ziele für Ende 2026 festgelegt: inländische Aktien 20,8%, ausländische Aktien 34,7%, inländische Anleihen 23,1%, ausländische Anleihen 7,4%, alternative Anlagen 14,0%.
Der Grund für die Erhöhung ist einfach. Der tatsächlich gehaltene Anteil war viel größer als das Ziel. Ende Februar waren die inländischen Aktien 395,1 Billionen Won wert. Das sind 24,5% des gesamten Fonds. Das Ziel lag damals bei 14,9% – der Fonds hielt also 9,6 Prozentpunkte mehr. Nach der Regel hätte er den Überschuss verkaufen müssen. Doch was ein solcher Verkauf mit dem KOSPI machen würde, war eine Last.
Nach dem Ende der Pause Ende Juni fiel der KOSPI im Juli stark. Vom 1. Juli bis zum Nachmittag des 28. Juli verlor er 28,42% (2.408,81 Punkte) und stand bei 6.067,67. In dieser Zeit griff auch eine Handelsunterbrechung, ein sogenannter Circuit Breaker. Im selben Zeitraum kaufte die Gruppe „Pensionsfonds u. a.“ am Aktienmarkt netto 15 Milliarden Won. Von einer „Verkaufsbombe in Billionenhöhe“ ist das weit entfernt.
Sehen wir uns den Newsis-Bericht vom 9. Juli 2026 an, der die Schätzung des Meritz-Securities-Analysten Yoon Yeo-sam zitiert. Danach bewegte sich die tatsächliche Quote so: Ende Mai 29,9%, am 22. Juni 31,1%, Ende Juni 29,5%, am 8. Juli 26,3%. Während der KOSPI fiel, sank also auch die geschätzte Quote. Diese Zahlen sind allerdings Schätzungen eines Brokers. Und eine Quote hängt nicht nur vom Kurs ab. Auch gekaufte und verkaufte Beträge, frisch zufließendes Geld und Wertänderungen anderer Anlagen wirken mit. Aus den öffentlich zugänglichen Daten lässt sich deshalb nicht festschreiben, „allein der Kurs hat sie gedrückt“.
Drei Dinge, die oft verwechselt werden
In Berichten zu diesem Thema stehen oft drei verschiedene Dinge in einem einzigen Satz. Wer nur diese drei auseinanderhält, liest solche Artikel anders.
Die Zahlen
Zusammengefasst: Angefasst hat das Gremium das Ziel. Die geschätzte tatsächliche Quote sank, während der KOSPI fiel. Vom 22. Juni bis zum 8. Juli ging sie um 4,8 Prozentpunkte zurück (als Verhältnis: -15,4%). In den öffentlichen Handelsdaten ist für diese Zeit kein großer Verkauf der Pensionsfonds zu sehen. „Nicht zu sehen“ und „der Kurs ist die Ursache“ sind allerdings zwei verschiedene Aussagen.
Das Ziel von 20,8% ist international gesehen keine ungewöhnliche Zahl. Auch Japans GPIF legt 25% in inländische Aktien. Am anderen Ende steht Norwegens GPFG. Wie der Name „global“ schon sagt, ist er so angelegt, dass er nur im Ausland investiert; heimische Aktien sind deshalb 0%. Auf die Frage, wie stark ein Pensionsfonds im eigenen Aktienmarkt stecken sollte, antworten die Länder also sehr unterschiedlich.
Der Streitpunkt – den Markt gestützt oder das Prinzip gebrochen?
Die Seite, die sagt: Der Markt wurde geschützt. Hätte der NPS massiv verkauft, wäre der Rückgang größer ausgefallen, meint sie. Als Beleg nennt sie, dass die Gruppe „Pensionsfonds u. a.“ auch beim Einbruch im Juli netto 15 Milliarden Won kaufte. Allerdings zeigen 15 Milliarden Won, gemessen an der Marktkapitalisierung des KOSPI, nur die Richtung. Aus dieser einen Zahl lässt sich nicht sagen, sie habe den Absturz aufgefangen.
Die Seite, die sich um Vermögensabfluss und Fairness sorgt. Von Jahresbeginn bis zum 8. Juli verkauften ausländische Anleger am KOSPI netto Aktien für 154,3085 Billionen Won. Im selben Zeitraum verkaufte die Gruppe „Pensionsfonds u. a.“ einschließlich des NPS netto 9,1599 Billionen Won. Der Vorwurf lautet: „Während andere Anleger ihr Risiko senkten, blieb das Altersvorsorgegeld der Bevölkerung im Markt und trug das Risiko.“ Man sollte dabei aber mitsehen, dass hier Anleger verglichen werden, die sich in Charakter, Größe und Pflichten unterscheiden.
Die Frage, ob man dem System trauen kann. Wenn in einem Jahr die Zielquote zweimal geändert und sogar die Rebalancing-Regel ausgesetzt wird, entsteht ein Präzedenzfall: Beim nächsten Beben gibt es einen Anreiz, wieder an den Regeln zu drehen. Rebalancing ist ursprünglich eine Regel, die unabhängig von der Marktlage gelten soll – genau darin liegt ihr Sinn.
Ausblick – worauf man achten sollte
Für 2027 bleibt die Zielquote für inländische Aktien bei 20,8%; ausländische Aktien wurden auf 35,6% festgelegt, inländische Anleihen auf 21,8%, ausländische Anleihen auf 7,4% und alternative Anlagen auf 14,3%. Die mittelfristige Richtung mit Blick auf Ende 2031 lautet: rund 55% Aktien, rund 30% Anleihen, rund 15% alternative Anlagen. Auf lange Sicht geht es also dahin, den Anteil inländischer Aktien zu senken. Die diesjährige Erhöhung liest man deshalb besser als Anpassung innerhalb eines schrumpfenden Trends.
Am genauesten hinsehen sollte man bei der Obergrenze des Toleranzbands. Das Toleranzband legt fest, wie weit die Quote vom Ziel abweichen darf, ohne dass etwas passiert. Nähert sich die tatsächliche Quote dieser Grenze, kehren die aufgeschobenen automatischen Verkäufe zurück. Hier ist zuerst eine Tatsache zu klären. Das Ministerium für Gesundheit und Soziales teilte in der Mitteilung vom 28. Mai lediglich mit, das Toleranzband der strategischen Vermögensaufteilung (SAA – die langfristige Grundaufteilung) für inländische Aktien sei vorübergehend erweitert worden. Dazu schrieb es: Da eine Veröffentlichung „die faire Durchführung der Fondsverwaltung und die Stabilität der Finanzmärkte beeinträchtigen könnte, wurde entschieden, sie nicht offenzulegen“. Die Obergrenze ist also eine offiziell nicht bekannte Zahl. Medien berichten diese Spanne in zwei Teilen. Der eine sind die ±6 Prozentpunkte der langfristigen Aufteilung (SAA). Der andere sind die ±2 Prozentpunkte der kurzfristigen Steuerung (TAA). Zusammen sind das ±8 Prozentpunkte. Legt man 8 Prozentpunkte auf das Ziel von 20,8%, kommt man auf 28,8% (Businesspost, 19.07.2026; Newsis, 09.07.2026, unter Berufung auf eine Schätzung von Meritz Securities). Rechnet man nur den SAA-Anteil von 6 Prozentpunkten hinzu, sind es 26,8%. Businesspost berichtete, oberhalb von 26,8% sei es kaum noch möglich, aktiv zuzukaufen. Beide Zahlen stammen aus Medienberichten, nicht aus einer Bekanntgabe der Regierung. Man sollte die Grenze deshalb besser nicht auf eine einzige Zahl festnageln.
Für Anlegerinnen und Anleger ist es brauchbar zu wissen, dass die Käufe und Verkäufe der Pensionsfonds eine kurzfristige Größe sind. Sie verändern aber weder die Gewinne der Unternehmen noch das angemessene Kursniveau. Dieser Text empfiehlt weder eine bestimmte Aktie noch einen bestimmten Kauf- oder Verkaufszeitpunkt.
Was dieser Text nicht überprüfen konnte
- Den feststehenden Wert der Obergrenze des Toleranzbands – Das ist eine Zahl, die das Ministerium für Gesundheit und Soziales bewusst nicht veröffentlicht. Die von Medien berichteten 28,8% sind eine Rechnung aus SAA ±6 Prozentpunkte plus TAA ±2 Prozentpunkte. Den Originalbeschluss des Fondsausschusses haben wir nicht gesehen.
- Den gesicherten Verlauf der tatsächlichen Quote – 29,9% (Ende Mai), 31,1% (22. Juni), 29,5% (Ende Juni) und 26,3% (8. Juli) sind allesamt Schätzungen von Meritz Securities. Mit den offiziellen Monatsdaten des NPS Fund Management konnten wir sie nicht abgleichen.
- Den Nettokauf allein des NPS im Juli – Bestätigt ist der Nettokauf von 15 Milliarden Won der Kategorie „Pensionsfonds u. a.“ vom 1. bis 28. Juli. Eine Monatszahl allein für den NPS konnten wir nicht bestätigen.
- NPS hebt Zielquote für inländische Aktien in diesem Jahr von 14,9% auf 20,8% an — Ministerium für Gesundheit und Soziales / Policy Briefing der Republik Korea (28.05.2026)
- NPS-Fondsverwaltung: weniger ausländische, mehr inländische Aktien — Ministerium für Gesundheit und Soziales / Policy Briefing der Republik Korea (Beschluss des Fondsausschusses vom 26.01.2026)
- Ist die Angst vor dem NPS verschwunden? … „Kurssturz löst den Verkaufsdruck“ — Newsis (zitiert die Schätzung von Analyst Yoon Yeo-sam, Meritz Securities) (09.07.2026)
- NPS hebt Zielquote für inländische Aktien auf 20,8% an … Last des „Zwangsverkaufs“ gemindert — Invest Chosun (28.05.2026)
- Stand der Rücklagen — NPS Fund Management (laufend aktualisiert)
- Stand nach Anlageklassen (inländische Aktien) — NPS Fund Management (laufend aktualisiert)
- Aktienquote und Toleranzband des NPS — Businesspost (19.07.2026)
- Rebalancing des NPS scheitert an der KOSPI-Korrektur – Kritik am Abfluss von Volksvermögen unvermeidlich — SisaJournal-e (09.07.2026)
- Keine „Verkaufsbombe“ des NPS … trotz KOSPI-Absturz „Nettokäufer“ — Money Today (28.07.2026)
- Policy Asset Mix for the Fifth Medium-Term Objectives Period — GPIF
- About the fund — Norges Bank Investment Management (GPFG)
Diesen Text hat nuloq auf Basis der oben unter „Quellen“ genannten Unterlagen mit Hilfe von KI-Werkzeugen zusammengestellt. Bei der Korrektur am 11. September 2026 direkt geöffnet und gelesen wurden: die Policy Briefings des Ministeriums für Gesundheit und Soziales vom 26. Januar und 28. Mai, der Newsis-Bericht vom 9. Juli 2026, der Businesspost-Bericht vom 19. Juli 2026 und der Invest-Chosun-Bericht vom 28. Mai 2026. Die offiziellen Monatsdaten des NPS Fund Management und den Originalbeschluss des Fondsausschusses konnten wir nicht öffnen. Für die Zusatzkorrektur am 11. September 2026 haben wir den Newsis-Bericht vom 9. Juli und den Businesspost-Bericht vom 19. Juli erneut geöffnet und die Formulierungen zu SAA ±6 Prozentpunkte und TAA ±2 Prozentpunkte direkt bestätigt. Von einem Broker geschätzte Werte sind keine feststehenden Statistiken. Ziel ist Information, nicht Anlageberatung. Wenn Sie Fehler entdecken, korrigieren wir sie.
Ähnliche Beiträge
Südkoreas Grundsteuerreform 2026: Freibetrag auf 1,4 Mrd. Won, Mehrfacheigentümer zahlen bis zu 80%
Südkorea hebt den Grundsteuer-Freibetrag auf 1,4 Mrd. Won an und verschärft den Satz für Mehrfacheigentümer auf 80%. Die Zahlen hinter der Steuerreform 2026, die 3,4 Billionen Won mehr einbringen soll.
Koreas KOSPI schießt an einem Tag um 17,91 % hoch – SK Hynix trifft erstmals seit 17 Jahren die Kursobergrenze
Der KOSPI legte an einem Tag um rekordverdächtige 17,91 % zu, SK Hynix erreichte erstmals seit 17 Jahren die Kursobergrenze. Die Zahlen hinter dieser Achterbahnfahrt.
150 Soldaten, 70 % Öl: Südkoreas Dilemma an der Straße von Hormuz
Zwischen US-Druck und Irans Kriegsdrohung erwägt Südkorea, 150 Soldaten an die Straße von Hormuz zu entsenden – die Route für 70 % seiner Ölimporte. Das Dilemma in Zahlen.
148,8 Bio. Won Soziales, 1.519,8 Bio. Won Schulden — wodurch werden die 48,3 % geteilt?
Wir unterscheiden zwei Arten, den Sozialhaushalt zu zählen, und berichtigen den Nenner der Staatsschuldenquote: Es ist das nominale BIP. Warum die Quote sinkt, lassen wir offen, bis die offiziellen BIP-Annahmen bestätigt sind. Auch dass der Fonds für künftige Herausforderungen den Schuldenanstieg um 106 Billionen Won verursacht hat, ist nicht belegt.