· Actualizado el 2026-09-11
Fondo de pensiones coreano: la meta sube y el peso estimado en acciones coreanas cae al 26,3% el 8 de julio
Corrección (2026-09-11): ① la fecha de referencia del peso real del 26,3% estaba mal. No es «principios de agosto», sino el 8 de julio (estimación de Meritz Securities citada por Newsis el 9 de julio de 2026). Las demás fechas se ajustaron a ese artículo. ② La frase tajante —«no fue una venta, fueron los precios»— pasa a ser «mientras el KOSPI bajaba, el peso estimado bajó también». Una estimación de una correduría y el dato de «fondos de pensiones y similares» no bastan para probar que el NPS sea la causa. ③ El margen que se permite frente a la meta es un valor que el Ministerio de Salud y Bienestar decidió no hacer público. Por eso indicamos qué medio difundió cada cifra y quitamos la frase que daba por segura la razón de la diferencia. ④ El tamaño del fondo (1.670 billones de wones), que estaba en el título, se quitó porque no indicaba fecha de referencia. ⑤ El número de subidas de la meta, la escritura de % y puntos porcentuales, la compra neta de los fondos de pensiones en julio y las fuentes de los gráficos también se ajustaron a los documentos originales. ⑥ Corrección adicional del 2026-09-11: volvemos a explicar de dónde sale el límite del 28,8%. Es la meta del 20,8% más ±8 puntos porcentuales, es decir, ±6 puntos porcentuales del reparto que se mantiene a largo plazo (SAA) más ±2 puntos porcentuales del reparto que se ajusta a corto plazo (TAA). En la versión anterior faltaba la parte del TAA y el lector no podía rehacer la cuenta. ⑦ También indicamos dentro del gráfico a qué periodo corresponden las cifras de cabecera de las dos columnas (+5,9 pp y -4,8 pp). Se conserva la fecha de publicación original (2026-08-12).
En el NPS, el fondo nacional de pensiones de Corea, hay dos cifras: el «peso meta» y el «peso real». La meta es un número que decide un comité. El peso real es el resultado de los precios de las acciones y de las compras y ventas. Este año la meta subió dos veces. Y el peso real estimado por una correduría bajó mientras el KOSPI bajaba. Estas dos cifras se mezclan a menudo.
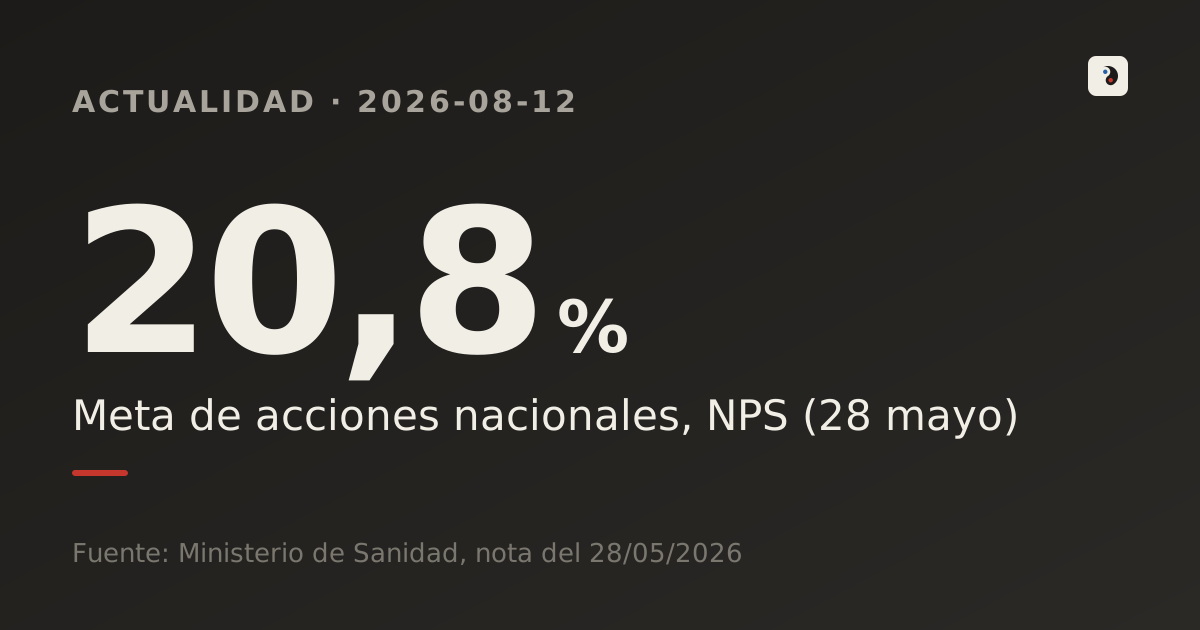
- El comité de gestión del fondo (la reunión que decide dónde y cuánto se coloca el dinero del NPS) subió dos veces este año el peso meta de las acciones coreanas: del 14,4% al 14,9% en enero y del 14,9% al 20,8% el 28 de mayo. La subida de mayo es de 5,9 puntos porcentuales. La nueva meta se aplica desde finales de junio, cuando termina la pausa decidida sobre las compras y ventas que marca la regla.
- El peso real era del 24,5% a finales de febrero. Subió hasta el 31,1% el 22 de junio y luego bajó al 26,3% el 8 de julio (los valores de mayo a julio provienen de un artículo de Newsis del 9 de julio de 2026 que cita una estimación de Meritz Securities). Frente al 22 de junio, son 4,8 puntos porcentuales menos. La misma variación, expresada en porcentaje, da -15,4%.
- Es difícil leer esta caída como «el NPS vendió». Desde comienzos de año hasta el 8 de julio, los inversores extranjeros vendieron, en neto, 154,3085 billones de wones en acciones del KOSPI. En ese mismo periodo, el conjunto de los fondos de pensiones vendió, en neto, 9,1599 billones de wones. Pero «fondos de pensiones» no es una cifra que aísle solo al NPS. Y el periodo de comparación tampoco coincide exactamente con las estimaciones anteriores.
Qué ha pasado
El 26 de enero, el comité de gestión del fondo del NPS subió el peso meta de las acciones coreanas del 14,4% al 14,9%. Ese mismo día decidió poner en pausa el rebalanceo por un tiempo. El rebalanceo consiste en comprar o vender justo lo necesario para devolver el peso a lo fijado cuando se desvía. El motivo alegado fue la fuerte sacudida del mercado.
En la reunión del 28 de mayo, el peso meta volvió a subir, del 14,9% al 20,8%. La subida es de 5,9 puntos porcentuales. La nueva meta se aplica desde finales de junio, cuando termina la pausa. El Ministerio de Salud y Bienestar dio dos razones: la reforma de la ley mercantil, que puede cambiar la bolsa coreana, y el hecho de que el peso realmente en cartera ya había crecido mucho. En esa misma reunión se fijaron las metas para finales de 2026: 20,8% en acciones coreanas, 34,7% en acciones extranjeras, 23,1% en bonos coreanos, 7,4% en bonos extranjeros y 14,0% en inversiones alternativas.
La razón de la subida es sencilla. El peso realmente en cartera era mucho mayor que la meta. A finales de febrero, las acciones coreanas valían 395,1 billones de wones, el 24,5% de todo el fondo. La meta era entonces del 14,9%: es decir, el fondo tenía 9,6 puntos porcentuales de más. En principio hay que vender el exceso. Pero el golpe que esa venta habría dado al KOSPI pesaba mucho.
Tras levantarse la pausa a finales de junio, el KOSPI cayó con fuerza en julio. Del 1 al 28 de julio (por la tarde) bajó un 28,42% (2.408,81 puntos) y quedó en 6.067,67. En ese intervalo también saltaron los cortacircuitos del mercado (circuit breakers), que detienen la negociación un rato. En el mismo periodo, la categoría «fondos de pensiones y similares» compró, en neto, 15.000 millones de wones en el mercado principal. Está muy lejos de una «bomba de ventas» de varios billones de wones.
Veamos el artículo de Newsis del 9 de julio de 2026, que cita las estimaciones de Yoon Yeo-sam, analista de Meritz Securities. El peso real habría pasado por el 29,9% a finales de mayo, el 31,1% el 22 de junio, el 29,5% a finales de junio y el 26,3% el 8 de julio. Mientras el KOSPI bajaba, el peso estimado bajó también. Ojo: son cifras aproximadas calculadas por una correduría. Y el peso no depende solo de los precios. También influyen los importes comprados y vendidos, el dinero nuevo que entra en el fondo y el cambio de valor de los demás activos. Con los datos públicos disponibles no se puede afirmar, por tanto, que «los precios por sí solos hicieran bajar el peso».
Tres cosas que se confunden a menudo
En los artículos sobre este tema, tres cosas distintas suelen mezclarse en una misma frase. Basta separarlas para leer esos artículos de otra manera.
Ver los números
En resumen: lo que el comité tocó fue la meta. El peso real estimado bajó mientras el KOSPI bajaba. Del 22 de junio al 8 de julio retrocedió 4,8 puntos porcentuales (un -15,4% en porcentaje). En ese periodo, los datos públicos de compras y ventas no muestran grandes ventas de los fondos de pensiones. Pero «no se ve» y «la causa son los precios» son dos afirmaciones distintas.
Una meta del 20,8% no es una cifra rara a escala internacional. El GPIF japonés también coloca un 25% en acciones domésticas. En el otro extremo está el GPFG noruego. Como dice su nombre, es un fondo «global»: fue diseñado para invertir solo en el extranjero, y su peso en acciones nacionales es del 0%. A la pregunta «¿cuánto debe entrar un fondo de pensiones en la bolsa de su propio país?», cada país responde de forma muy distinta.
El debate: ¿se sostuvo la bolsa o se rompió un principio?
Quienes dicen que se protegió el mercado: sostienen que, si el NPS hubiera vendido en grande, la caída habría sido mayor. Su argumento es que, incluso en el desplome de julio, la categoría «fondos de pensiones y similares» mantuvo una compra neta de 15.000 millones de wones. Pero, comparados con la capitalización del KOSPI, esos 15.000 millones de wones solo indican una dirección, no una fuerza. Con esa única cifra no se puede decir que «frenaron la caída».
Quienes se preocupan por la pérdida de riqueza nacional y por la equidad: desde comienzos de año hasta el 8 de julio, los inversores extranjeros vendieron, en neto, 154,3085 billones de wones en acciones del KOSPI. En el mismo periodo, el conjunto de los fondos de pensiones, incluido el NPS, vendió en neto 9,1599 billones de wones. El reproche es este: «mientras los demás inversores reducían su riesgo, el dinero de la jubilación de los coreanos se quedó asumiéndolo». Hay que tener en cuenta, eso sí, que esas dos cifras comparan inversores de naturaleza, tamaño y obligaciones distintas.
El problema de la confianza en las reglas: si queda el precedente de haber cambiado la meta dos veces en un año y de haber pausado la regla de rebalanceo, la tentación de retocar la regla volverá en la próxima sacudida del mercado. Y el rebalanceo es precisamente una regla que se acuerda cumplir al margen de cómo esté el mercado: esa es su razón de ser.
Lo que viene: qué hay que vigilar
Para 2027, el peso meta de las acciones coreanas se mantiene en el 20,8%, con un 35,6% en acciones extranjeras, un 21,8% en bonos coreanos, un 7,4% en bonos extranjeros y un 14,3% en inversiones alternativas. La orientación a medio plazo, con la vista puesta en finales de 2031, apunta a cerca de un 55% en acciones, cerca de un 30% en bonos y cerca de un 15% en inversiones alternativas. A largo plazo, por tanto, la tendencia es reducir el peso de las acciones coreanas. La subida de este año se lee mejor como un ajuste dentro de una tendencia a la baja.
Lo primero que hay que vigilar es el límite superior del rango de tolerancia. Ese rango indica cuánto puede alejarse el peso real de la meta sin que se toque nada. Cuando el peso real se acerca a ese límite, las ventas automáticas aplazadas se reactivan. Antes, un dato de hecho. En su anuncio del 28 de mayo, el Ministerio de Salud y Bienestar solo dijo que había ampliado por un tiempo el rango de tolerancia de la asignación estratégica de activos (SAA: el reparto de base, que se mantiene a largo plazo) para las acciones coreanas. Y añadió que «se decidió no hacerlo público, porque podría afectar al ejercicio imparcial de la gestión del fondo y a la estabilidad del mercado financiero». Es decir, el límite superior es un valor que oficialmente no se conoce. La prensa difunde ese margen en dos partes: por un lado, ±6 puntos porcentuales del reparto que se mantiene a largo plazo (SAA); por otro, ±2 puntos porcentuales del reparto que se ajusta a corto plazo (TAA). Si se suman, dan ±8 puntos porcentuales. Al añadir 8 puntos porcentuales a la meta del 20,8% se llega al 28,8% (Businesspost, 19.07.2026; Newsis, 09.07.2026, citando una estimación de Meritz Securities). Si solo se añaden los 6 puntos porcentuales de la parte SAA, sale un 26,8%. Businesspost contó que, por encima del 26,8%, resulta difícil comprar activamente más. Las dos cifras vienen de la prensa, no de un anuncio del Gobierno. Por eso es más prudente no fijar ese límite en un solo número.
A un inversor le puede servir saber que las compras y ventas de los fondos de pensiones son una variable de corto plazo. Pero eso no cambia el beneficio de las empresas ni el nivel adecuado de una cotización. Este artículo no recomienda comprar ni vender ningún valor, en ningún momento.
Lo que este artículo no pudo comprobar
- El valor definitivo del límite superior del rango de tolerancia — es un valor que el Ministerio de Salud y Bienestar decidió no hacer público. El 28,8% que difundió la prensa sale de sumar ±6 puntos porcentuales (SAA) y ±2 puntos porcentuales (TAA). No hemos visto el texto original del acuerdo del comité de gestión del fondo.
- La evolución definitiva del peso real — el 29,9% (finales de mayo), el 31,1% (22 de junio), el 29,5% (finales de junio) y el 26,3% (8 de julio) son todos cifras aproximadas calculadas por Meritz Securities. No hemos podido contrastarlas con los datos mensuales oficiales que publica la Dirección de Gestión del Fondo del NPS.
- La compra neta solo del NPS en el mes de julio — el valor comprobado es una compra neta de 15.000 millones de wones de la categoría «fondos de pensiones y similares» entre el 1 y el 28 de julio. No hemos podido comprobar la cifra mensual solo del NPS.
- El NPS sube este año el peso meta de acciones coreanas del 14,9% al 20,8% — Ministerio de Salud y Bienestar / Korea Policy Briefing (28.05.2026)
- Gestión del fondo del NPS: menos acciones extranjeras y más acciones coreanas — Ministerio de Salud y Bienestar / Korea Policy Briefing (decisión del comité de gestión del fondo del 26.01.2026)
- ¿Desapareció el miedo al NPS? «El desplome bursátil alivió la presión vendedora» — Newsis (cita la estimación de Yoon Yeo-sam, analista de Meritz Securities) (09.07.2026)
- El NPS sube al 20,8% el peso meta de acciones coreanas y alivia la presión de «venta forzada» — Invest Chosun (28.05.2026)
- Estado de las reservas — Dirección de Gestión del Fondo del NPS (actualización continua)
- Estado por clase de activo (acciones coreanas) — Dirección de Gestión del Fondo del NPS (actualización continua)
- El peso de acciones coreanas del NPS y su rango de tolerancia — Businesspost (19.07.2026)
- El rebalanceo del NPS fracasa con la corrección del KOSPI: la crítica de fuga de riqueza nacional se vuelve inevitable — SisaJournal-e (09.07.2026)
- Sin «bomba de ventas» del NPS: comprador neto pese al desplome del KOSPI — Money Today (28.07.2026)
- Policy Asset Mix for the Fifth Medium-Term Objectives Period — GPIF
- About the fund — Norges Bank Investment Management (GPFG)
Este artículo lo preparó nuloq con ayuda de herramientas de IA, a partir de los documentos listados arriba en «Fuentes». En la corrección del 11 de septiembre de 2026, los documentos que se abrieron y leyeron directamente son: los comunicados del Ministerio de Salud y Bienestar del 26 de enero y del 28 de mayo, el artículo de Newsis del 9 de julio de 2026, el artículo de Businesspost del 19 de julio de 2026 y el artículo de Invest Chosun del 28 de mayo de 2026. No pudimos abrir los datos mensuales oficiales de la Dirección de Gestión del Fondo del NPS ni el texto original del acuerdo del comité de gestión del fondo. En la corrección adicional del 11 de septiembre de 2026 volvimos a abrir el artículo de Newsis del 9 de julio y el de Businesspost del 19 de julio para comprobar directamente las menciones de ±6 puntos porcentuales (SAA) y ±2 puntos porcentuales (TAA). Las cifras aproximadas calculadas por una correduría no son estadísticas definitivas. El objetivo es informar, no recomendar una inversión. Si detecta algún error, lo corregiremos.
Artículos relacionados
Corea del Sur eleva la exención del impuesto a la propiedad a 1.400 millones de wones y grava con 80% a multipropietarios
Corea del Sur eleva la exención del impuesto a la propiedad a 1.400 millones de wones y sube al 80% la tasa para multipropietarios — la reforma fiscal 2026 explicada con números.
El KOSPI se dispara un 17,91 % en un día: SK Hynix toca su límite de precio por primera vez en 17 años
El KOSPI subió un récord del 17,91 % en un día y SK Hynix tocó su límite de precio por primera vez en 17 años. Las cifras detrás de esta montaña rusa bursátil.
150 soldados, 70 % de petróleo: el dilema de Corea del Sur en Ormuz
Entre la presión de EE. UU. y la advertencia de guerra de Irán, Corea del Sur evalúa enviar 150 soldados al estrecho de Ormuz, por donde pasa el 70 % de su petróleo. El dilema, explicado en cifras.
Bienestar 148,8 billones de wones, deuda pública 1.519,8 billones: ¿entre qué se divide el 48,3 %?
Distinguimos los dos alcances con los que se cuenta el presupuesto del ministerio y corregimos un error: en el denominador del ratio de deuda pública está el PIB nominal. Mientras no se verifiquen los supuestos oficiales de PIB no nos pronunciamos sobre la bajada del ratio, y tampoco está probado que el fondo de respuesta a los desafíos futuros sea la causa de los 106 billones de wones más de deuda.