· Mis à jour le 2026-09-10
Le crédit se resserre partout, sauf chez les 20 ans : la Corée franchit les 200 millions de wons de prêt immobilier
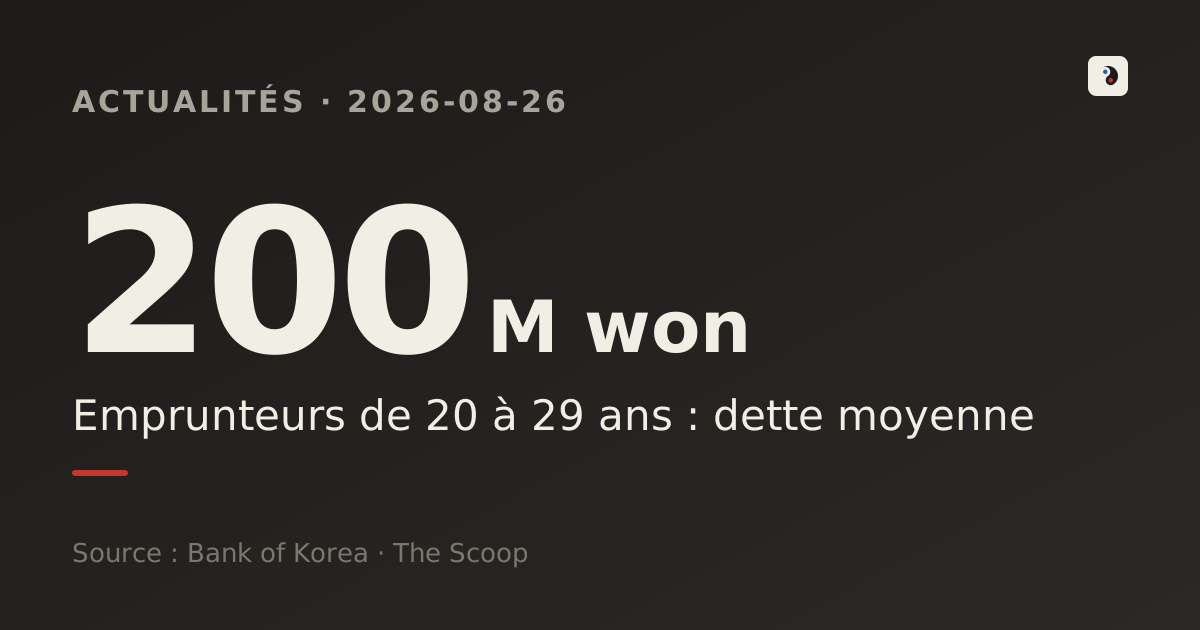
Correction (2026-09-10) : le périmètre, les comparaisons et l’interprétation des chiffres clés ont été revus et corrigés ci-dessous. La date de publication initiale est conservée.
Le trimestre même où l'État resserrait le crédit sur tous les fronts, seuls les prêts immobiliers des vingtenaires ont continué de grossir.
- Les emprunteurs sud-coréens dans la vingtaine affichaient un encours moyen de prêt immobilier de 203,94 millions de wons au 2e trimestre 2026 — un premier franchissement des 200 millions depuis le début de cette série statistique.
- Le même trimestre, le montant moyen des nouveaux prêts immobiliers a chuté d'un record de 9,2 % toutes générations confondues, avec des baisses marquées chez les trentenaires et quadragénaires — seuls les nouveaux prêts des vingtenaires ont augmenté.
- La moyenne porte sur les emprunteurs dans la vingtaine, pas toute cette tranche d’âge. Leur composition peut l’influencer, mais ces données ne prouvent pas qu’elle cause la hausse.
Ce qui s'est passé
Selon les statistiques de la Banque de Corée sur les prêts aux ménages par tranche d'âge pour le 2e trimestre 2026, publiées le 25 août, le nouveau prêt immobilier moyen contracté par un emprunteur dans la vingtaine s'est élevé à 232,17 millions de wons au deuxième trimestre, contre 228,25 millions au premier trimestre, soit une hausse de 3,92 millions. Plus frappant encore : l'encours. Le solde moyen des prêts immobiliers des vingtenaires a atteint 203,94 millions de wons, en hausse de 5,75 millions (+2,9 %) par rapport aux 198,19 millions du premier trimestre — un premier franchissement de la barre des 200 millions depuis que la Banque de Corée compile ces données.
Toutes générations confondues, le nouveau prêt immobilier moyen est tombé à 208,29 millions de wons au deuxième trimestre, contre 229,39 millions au premier — une baisse de 21,1 millions (-9,2 %), la plus forte chute trimestrielle jamais enregistrée. Chez les trentenaires, les nouveaux prêts sont passés de 289,90 à 263,58 millions de wons (-26,32 millions), et chez les quadragénaires de 245,14 à 209,77 millions (-35,37 millions). Alors que la porte du crédit se refermait pour toutes les générations, seuls les vingtenaires ont pris la direction inverse.
Pourquoi maintenant — le contexte
Ce recul généralisé s'explique par une série de mesures gouvernementales. Le "plan immobilier du 27 juin", annoncé le 27 juin 2025, a plafonné les prêts immobiliers dans la région métropolitaine de Séoul à 600 millions de wons, limité la durée des prêts à 30 ans, et durci également les conditions d'accès au crédit pour les primo-accédants. Puis, à partir de juillet 2025, la troisième phase du "DSR de stress" est entrée en vigueur, ajoutant une majoration de 1,5 point de pourcentage au taux d'intérêt réel pour calculer la capacité de remboursement. Résultat : à revenu égal, la capacité d'emprunt réelle a chuté d'environ 15 à 20 % (l'application a été reportée jusqu'à fin 2025 en dehors de la région métropolitaine).
Les vingtenaires, eux, échappent en partie à ce filet réglementaire. Ils sont proportionnellement plus nombreux que les autres générations à ne pas être propriétaires ou à être primo-accédants, une catégorie de prêts conçue avec des restrictions plus légères. Autrement dit, il ne s'agit pas d'une capacité d'emprunt globalement accrue chez les vingtenaires, mais plutôt du fait que seuls ceux qui remplissent encore les conditions requises (revenus stables et justifiables, notamment) restent présents sur ce marché.
Les chiffres
En valeur absolue, ce sont toujours les trentenaires qui contractent les plus gros nouveaux prêts immobiliers, et selon la presse, leur part et leur encours ont eux aussi atteint des records. Mais le signal envoyé par les vingtenaires est différent : c'est la seule génération dont la courbe grimpe.
En plaçant les deux trimestres côte à côte, le contraste saute aux yeux. Pendant que la réglementation resserrait la porte du crédit pour toutes les générations, les prêts des vingtenaires qui parvenaient encore à la franchir ont, eux, grossi.
Le débat — comment lire ce franchissement des 200 millions
Certains y voient une lecture simple : un surendettement risqué des jeunes emprunteurs. Mais l'objection est solide. Les nouveaux prêts immobiliers accordés aux vingtenaires ne représentent qu'environ 6 % de l'ensemble des nouveaux prêts, selon plusieurs analyses. L'immense majorité des vingtenaires n'apparaît même pas dans cette statistique, faute de justificatifs de revenus ou d'apport personnel suffisants. Autrement dit, cette "moyenne de 200 millions de wons chez les vingtenaires" ne représente pas leur génération dans son ensemble, mais seulement la frange minoritaire réunissant les conditions nécessaires — revenu stable ou soutien financier familial.
Cette lecture rejoint d'autres données. Le taux de propriété chez les moins de 40 ans s'élève à 27,7 %, en baisse de 2,4 points sur un an — de moins en moins de jeunes possèdent un logement, alors même que l'endettement de cette minorité continue de croître. Dans le même temps, les trentenaires représentaient cette année, jusqu'en mai, 56,1 % des primo-accédants à Séoul, un record dépassant la moyenne de 49,8 % de l'an dernier — un basculement que certains analystes relient à la flambée des dépôts jeonse, qui pousse les locataires vers l'achat. Les comparaisons internationales restent délicates. Le prêt moyen des primo-accédants aux États-Unis s'élevait, au premier semestre 2026, à 339 695 dollars (taux de 5,93 %, ratio prêt/valeur de 91 %, taux d'endettement de 40,1 %), et au Royaume-Uni à 229 214 livres au premier trimestre 2025 (durée moyenne de 31 ans) — des montants bien supérieurs, en valeur absolue, à ceux des vingtenaires sud-coréens. Mais ces chiffres proviennent de marchés aux structures de prix et de revenus totalement différentes, et la plupart des experts s'accordent à dire que la question pertinente n'est pas le montant en lui-même, mais le poids de cette dette rapporté au revenu.
Ce qu'il faut surveiller
Une seule statistique ne suffit pas à conclure que toute une génération est en danger. Il est toutefois intéressant de noter que l'encours des crédits sur marge (emprunts pour investir en Bourse) chez les vingtenaires a lui aussi été multiplié par 2,24 en un an — passant de 188,8 milliards de wons en avril 2025 à 423,9 milliards en avril 2026, un rythme supérieur à la moyenne de toutes générations (x1,96) — signe que l'effet de levier des jeunes s'étend aussi au-delà de l'immobilier.
- Cette seule statistique ne permet pas de mesurer dans quelle proportion le soutien financier familial (donations) sous-tend réellement cette capacité d'emprunt — il faudrait la croiser avec d'autres données, comme les déclarations de donations auprès de l'administration fiscale.
- Une fois la troisième phase du DSR de stress pleinement appliquée en dehors de la région de Séoul, le fait que la tendance des vingtenaires se maintienne ou non au trimestre suivant permettra de savoir si ce phénomène est structurel ou seulement un effet temporaire de décalage réglementaire.
- Les nouveaux prêts immobiliers reculent de 21,1 millions de wons, la plus forte baisse jamais enregistrée — Seoul Economic Daily (25.08.2026)
- Les nouveaux prêts immobiliers reculent avec le resserrement du crédit ; part et encours des trentenaires au plus haut — Seoul Economic Daily (25.08.2026)
- Le prêt immobilier moyen des vingtenaires dépasse les 200 millions de wons — pourquoi "ça ne me concerne pas vraiment" — The Scoop (25.08.2026)
- [Décryptage] Le seuil des prêts immobiliers grimpe, les trentenaires et quadragénaires ralentissent — seuls les vingtenaires progressent — Tax & Finance News (25.08.2026)
- Prêts immobiliers plafonnés à 600 millions de wons et durée limitée à 30 ans dans la région de Séoul : le plan d'urgence du 27 juin sur la dette des ménages — Korea Finance Times (27.06.2025)
- Les crédits sur marge frôlent les 35 000 milliards de wons, forte hausse chez les vingtenaires — Polinews (août 2026)
- Moins de 30 % des jeunes Sud-Coréens sont propriétaires, un plus bas historique — The Korea Herald (2026)
- Les achats de premier logement par les jeunes Sud-Coréens au plus haut depuis cinq ans face à la flambée des loyers à Séoul — The Korea Times (19.08.2026)
- First-Time Homebuyers in 2026: 60% of Agency Purchase Loans and What Comes Next — Polygon Research (2026)
- First-time buyer statistics UK: 2026 — Finder (2026)
Cet article est une analyse originale de nuloq, fondée sur les statistiques de la Banque de Corée et les articles cités en "Sources" ci-dessus, rédigée avec l'aide d'outils d'IA. Il est fourni à titre d'information uniquement, et ne constitue pas un conseil en investissement ou juridique ; le contenu reflète la situation au moment de la publication et sera corrigé en cas de révision statistique ou d'erreur factuelle avérée.
Articles similaires
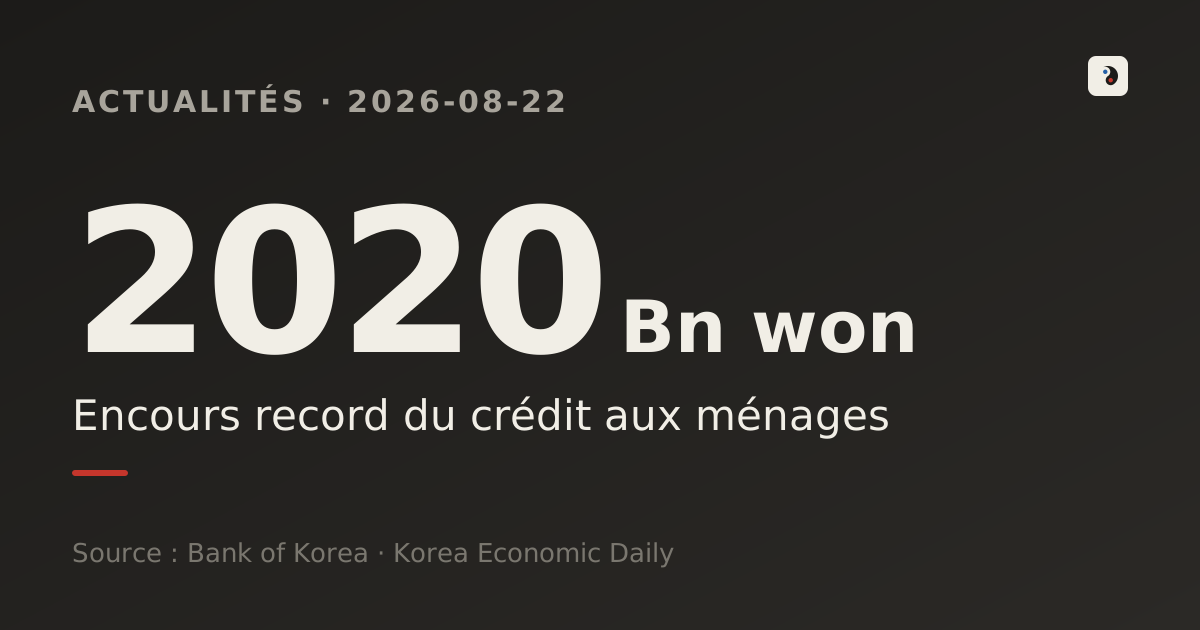
La dette des ménages sud-coréens franchit les 2 019,8 billions de wons, plus forte hausse en 19 trimestres
Au 2e trimestre 2026, le crédit aux ménages sud-coréens a atteint un record de 2 019,8 billions de wons, sa plus forte progression trimestrielle en 19 trimestres. Décryptage des investissements à crédit en Bourse et du dilemme de la banque centrale.
Analyse avant la décision du 16 juillet : les raisons d’une hausse attendue
Analyse avant la décision du 16 juillet : les raisons d’une hausse attendue
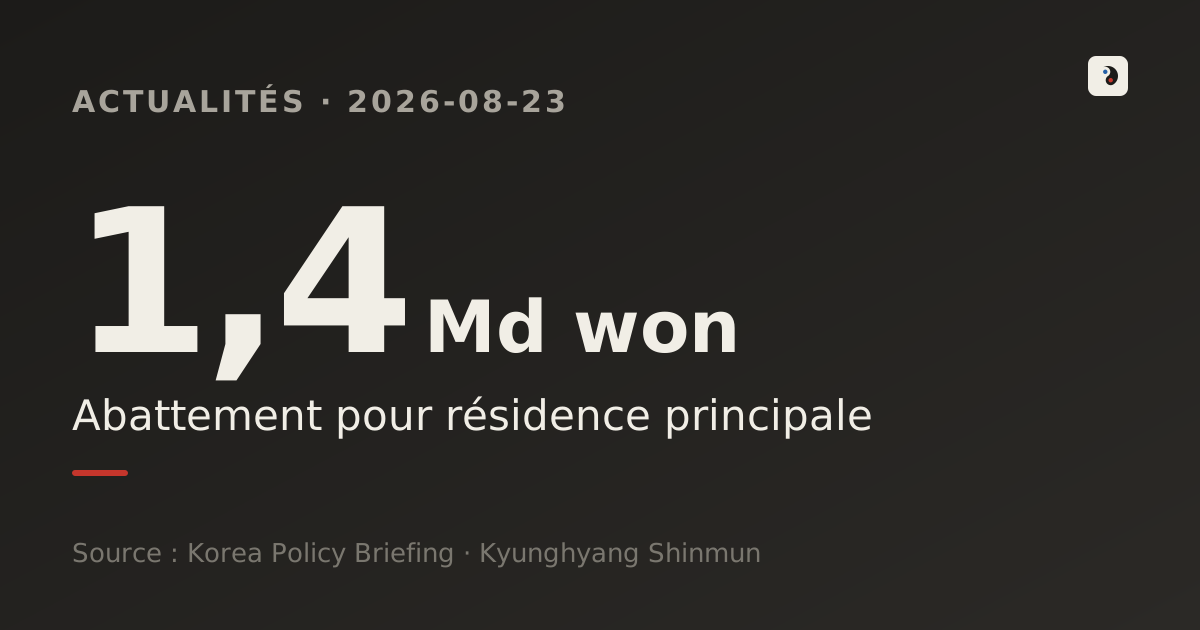
Réforme fiscale en Corée : abattement à 1,4 Md de wons pour les résidents, 900 M pour les absents
La réforme fiscale 2026 en Corée relève l'abattement de la taxe foncière à 1,4 Md de wons pour les résidents, le réduit à 900 M pour les absents. Chiffres et controverse derrière ce basculement.
Excédent courant record de 49,7 Mds$ en Corée — pourquoi le boom des puces n'enrichit pas les salaires
L'excédent courant de la Corée du Sud a atteint un record de 49,73 milliards de dollars en juin, porté par le boom des exportations de semi-conducteurs. Pourquoi la banque centrale elle-même s'inquiète que cette manne n'atteigne pas les salaires.