· Mis à jour le 2026-09-10
Analyse avant la décision du 16 juillet : les raisons d’une hausse attendue
Correction (2026-09-10) : le périmètre, les comparaisons et l’interprétation des chiffres clés ont été revus et corrigés ci-dessous. La date de publication initiale est conservée.
Cet article analyse les perspectives de hausse à partir de publications antérieures à la décision du 16 juillet 2026. Le titre distingue désormais prévision de l’époque et décision confirmée.
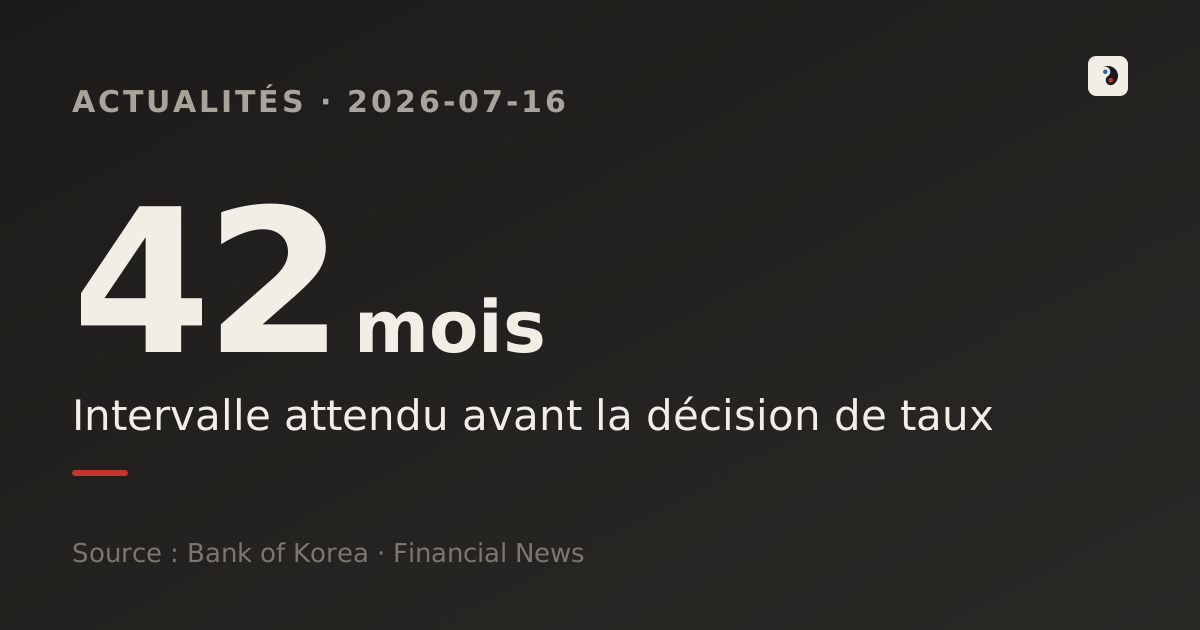
- La Banque de Corée devrait relever son taux directeur de 0,25 point, de 2,50 % à 2,75 %, lors de sa réunion du 16 juillet — la première hausse depuis janvier 2023, soit 42 mois.
- Cette décision s'appuie sur trois facteurs : une inflation de 3,2 % en juin (au-dessus de l'objectif de 2 %), une prévision de croissance relevée à 2,6 % grâce au boom des semi-conducteurs, et un encours de crédit aux ménages de 1 993 billions de wons — tout juste sous la barre des 2 000 billions.
- De nouvelles hausses en août ou octobre restent possibles, avec un impact immédiat attendu sur les emprunteurs à taux variable et sur les prix et volumes de transactions dans la région de Séoul.
Que s'est-il passé
Le comité de politique monétaire de la Banque de Corée se réunit le 16 juillet pour fixer le taux directeur. Les marchés et la plupart des analystes anticipent une hausse de 0,25 point du taux actuel de 2,50 %, à 2,75 %. Si elle se confirme, ce sera la première hausse depuis janvier 2023 — il y a 42 mois — et un tournant après huit réunions consécutives sans changement depuis la baisse de 2,75 % à 2,50 % en mai dernier.
Les arguments en faveur d'une hausse sont assez clairs. L'inflation des prix à la consommation a atteint 3,2 % en juin, bien au-dessus de l'objectif de 2 % de la Banque de Corée, qui a déjà relevé sa prévision de croissance pour cette année à 2,6 % grâce à un cycle d'exportations de semi-conducteurs vigoureux. Croissance et inflation pointent toutes deux dans la même direction — celle du resserrement.
Pourquoi maintenant — inflation, croissance et dette envoient le même signal
La Banque de Corée avait jusqu'ici maintenu ses taux stables, principalement en raison d'une demande intérieure atone et de l'incertitude géopolitique liée à la crise prolongée entre les États-Unis et l'Iran. Mais ces dernières semaines, la balance a basculé : l'inflation est restée au-dessus de l'objectif, le cycle des semi-conducteurs s'est révélé plus fort que prévu, et un troisième facteur — la dette des ménages et les prix de l'immobilier — est venu renforcer l'argument d'une hausse.
Le 27 juin dernier, le gouvernement avait mis en place des mesures strictes, plafonnant les prêts hypothécaires dans la région de Séoul et les zones réglementées à 600 millions de wons, et les crédits à la consommation au revenu annuel. Un an plus tard, les prix des appartements à Séoul ont pourtant grimpé de plus de 10 %, et les prêts bancaires aux ménages ont bondi de 7 600 milliards de wons rien qu'en juin — la plus forte hausse mensuelle en 22 mois. Le constat que les plafonds de prêts seuls ne suffisaient pas a renforcé l'argument en faveur d'un relèvement des taux.
Les chiffres qui comptent
Les statistiques révèlent un paradoxe : plus les restrictions se durcissent, plus la dette et les prix grimpent de concert.
Sur le plan international, la Corée dispose de peu de marge de manœuvre monétaire. Son taux directeur est déjà inférieur à celui de la Fed américaine (3,50–3,75 %), et même après cette hausse, l'écart ne se réduirait que de 1,25 à 1,00 point. De fait, l'écart de rendement des obligations à 10 ans entre la Corée et les États-Unis s'est resserré à son niveau le plus bas depuis juillet 2023 — signe que les marchés ont déjà intégré le virage coréen vers le resserrement.
Le poids de la dette lui-même est lourd selon les standards internationaux. La dette des ménages coréens représente 171 % du revenu disponible — le 7e taux le plus élevé parmi les pays de l'OCDE — et 88,6 % du PIB, le 6e taux le plus élevé parmi les 44 pays suivis par la BRI. Des études locales suggèrent qu'au-delà de 82–84 % du PIB, ce ratio commence à freiner la consommation privée — un seuil que la Corée a déjà dépassé.
Le débat — la hausse est-elle vraiment la bonne réponse ?
Les partisans d'une ligne dure, au sein de la Banque de Corée et des régulateurs financiers, estiment que c'est maintenant ou jamais. Leur logique : si le ratio d'endettement n'est pas réduit tant que la croissance est solide, il ne restera plus de marge pour relever les taux lorsque l'économie ralentira. Maintenir des taux bas alors que l'inflation est élevée, ajoutent-ils, envoie aussi un mauvais signal aux marchés d'actifs.
Les sceptiques répliquent tout aussi vigoureusement. Les emprunteurs à taux variable et les indépendants verront leurs charges d'intérêt augmenter immédiatement. Avec une demande intérieure pas encore fermement rétablie, une hausse prématurée pourrait refroidir à nouveau la consommation. Le secteur immobilier avertit que les volumes de transactions, déjà faibles, pourraient se figer davantage avec une nouvelle hausse.
Et ensuite — que surveiller
- Les emprunteurs à taux variable devraient comparer le coût d'un passage à taux fixe avec l'ampleur probable des prochaines hausses.
- Les données sur l'inflation et l'emploi publiées avant la réunion d'août du comité seront le meilleur indice de la prochaine décision.
- Les acheteurs potentiels dans la région de Séoul doivent recalculer ce que les nouveaux plafonds de prêt et les taux signifient réellement pour leur pouvoir d'achat.
- « L'inflation dépasse l'objectif » : une hausse de taux de la Banque de Corée attendue cette semaine — Fnnews 파이낸셜뉴스 (2026.07.12)
- La Corée s'oriente vers un resserrement monétaire : l'écart de taux à long terme avec les États-Unis au plus bas depuis des années — Fnnews 파이낸셜뉴스 (2026.07.15)
- Décision sur les taux le 16 juillet : comment évolueront crédits et dépôts — Segye Ilbo 세계일보 (2026.07.14)
- Les prêts bancaires aux ménages bondissent de 7 600 milliards de wons — plus forte hausse en 22 mois — Metro Seoul 메트로서울 (2026.07.09)
- Un an après les mesures du 27 juin : les prix des appartements à Séoul en hausse de 10 %, les crédits à la consommation s'envolent — Sidae Media 시대 (2026.06.26)
- La dette des ménages coréens atteint 171 % du revenu disponible — 7e rang de l'OCDE — Daum News 다음뉴스 (2026.06.18)
- Les crédits aux ménages atteignent 1 865 billions de wons au premier trimestre, en hausse de 13 billions — Newspim 뉴스핌 (2026.05.19)
- Crédit aux ménages par emprunteur, T1 2026 (communiqué) — Banque de Corée 한국은행 (2026.05.19)
- La Banque de Corée maintient ses taux pour la 8e fois consécutive, mais le climat penche vers une hausse d'ici la fin de l'année — Sisa Journal 시사저널 (2026.05.28)
Cet article est une analyse propre à nuloq, fondée sur les informations publiques et les données officielles listées dans les « Sources », rédigée avec l'aide de l'IA. Il est fourni à titre informatif uniquement — et non comme un conseil en investissement, juridique ou médical — et reflète la situation au moment de la rédaction. Nous corrigeons le texte si des erreurs sont constatées.
Articles similaires
Le crédit se resserre partout, sauf chez les 20 ans : la Corée franchit les 200 millions de wons de prêt immobilier
L'encours moyen de prêt immobilier des emprunteurs sud-coréens dans la vingtaine atteint 203,94 millions de wons, franchissant pour la première fois les 200 millions — alors même que le crédit se resserrait partout ailleurs. Ce que révèlent les données de la Banque de Corée, et le piège statistique qui s'y cache.
La dette des ménages sud-coréens franchit les 2 019,8 billions de wons, plus forte hausse en 19 trimestres
Au 2e trimestre 2026, le crédit aux ménages sud-coréens a atteint un record de 2 019,8 billions de wons, sa plus forte progression trimestrielle en 19 trimestres. Décryptage des investissements à crédit en Bourse et du dilemme de la banque centrale.
Excédent courant record de 49,7 Mds$ en Corée — pourquoi le boom des puces n'enrichit pas les salaires
L'excédent courant de la Corée du Sud a atteint un record de 49,73 milliards de dollars en juin, porté par le boom des exportations de semi-conducteurs. Pourquoi la banque centrale elle-même s'inquiète que cette manne n'atteigne pas les salaires.
Immobilier en Corée du Sud: l'indice des attentes grimpe à 127
Selon une enquête de la Banque de Corée, l'indice des attentes de prix du logement a bondi à 127, son plus haut niveau en 4 ans et 10 mois, malgré la hausse des taux. Pourquoi l'offre, et non les taux, explique la flambée.