Réforme fiscale en Corée : abattement à 1,4 Md de wons pour les résidents, 900 M pour les absents
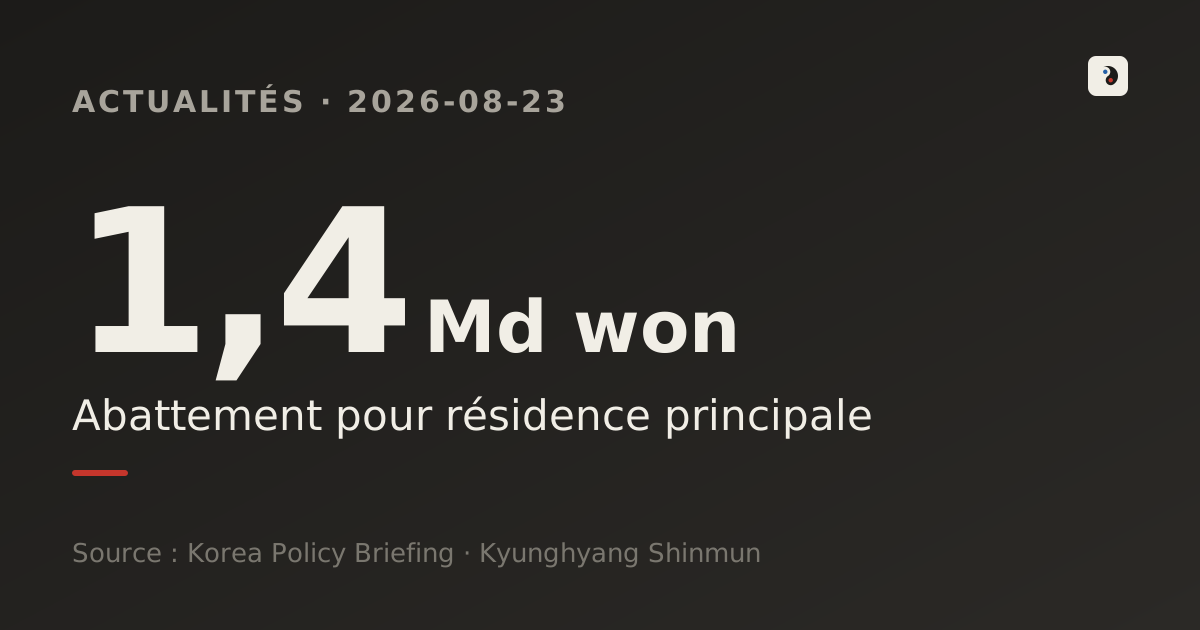
Un seul chiffre décide désormais du montant de l'impôt sur votre logement — dans les coulisses de la réforme fiscale immobilière 2026 en Corée.
- Le 3 août, le ministère de l'Économie et des Finances a proposé de relever l'abattement de la taxe foncière globale pour les propriétaires occupant leur unique logement de 1,2 à 1,4 milliard de wons, tout en l'abaissant de 1,2 milliard à 900 millions de wons pour les propriétaires d'un seul bien qui n'y résident pas.
- Après plus de 10 000 avis d'opposition, le gouvernement et le parti au pouvoir ont tenu le 23 août leur première réunion de coordination de haut niveau sous la nouvelle direction de Kim Min-seok, envisageant notamment de maintenir le plafond de l'impôt foncier à 150 %.
- Le taux effectif de la taxe foncière en Corée (0,17 %) reste très inférieur à celui des États-Unis (1,54 %), du Japon (1,4 %) et du Royaume-Uni (1,1 %) — le vrai débat porte moins sur le montant de l'impôt que sur la résidence qu'il choisit de protéger.
Ce qui s'est passé
Au cœur de la réforme fiscale 2026, présentée le 3 août par le ministère de l'Économie et des Finances, se trouve un nouveau critère pour la taxe foncière globale (jongbutse) : le fait que le propriétaire habite réellement, ou non, son logement. Pour les foyers ne possédant qu'un seul bien et y résidant, l'abattement passe de 1,2 à 1,4 milliard de wons sur la valeur officielle. Pour les propriétaires d'un seul bien qui vivent ailleurs, l'abattement chute au contraire de 1,2 milliard à 900 millions de wons, les plaçant sur un pied d'égalité fiscale avec les multipropriétaires.
Le plan relève aussi le ratio de valeur de marché équitable utilisé pour calculer la base imposable, de 60 % à 70 % (jusqu'à 80 % pour les propriétaires de trois biens ou plus), et remanie l'abattement pour détention longue durée : la formule combinant durée de possession (jusqu'à 40 %) et durée de résidence (jusqu'à 40 %) cède la place à un système fondé surtout sur la résidence réelle (30 % après dix ans d'occupation). Ces changements s'appliqueraient d'abord aux impositions calculées à compter du 1er juin 2027, certaines dispositions — unification complète des taux, ratio à 80 % — étant reportées à 2028.
Pourquoi maintenant — le contexte
La taxe foncière globale a été instaurée en 2005 sous la présidence de Roh Moo-hyun pour atténuer les inégalités patrimoniales liées au logement. Sa physionomie a beaucoup varié depuis, selon les gouvernements. Sous Moon Jae-in, les taux appliqués aux multipropriétaires avaient nettement augmenté, jusqu'à 6,0 %. Le gouvernement de Yoon Suk-yeol a fait exactement l'inverse : ratio de valeur de marché abaissé de 95 % à 60 %, abattement de base relevé de 600 à 900 millions de wons, suppression engagée de la surtaxe multipropriété (1,2 à 6,0 %) — ramenant de fait la taxe à son niveau d'avant Moon.
Cette réforme s'inscrit dans la continuité de ce mouvement, avec un nouveau virage : faire passer le critère d'imposition du « nombre de logements possédés » à la « résidence réelle ». Ce choix répond aussi à un besoin de recettes : le gouvernement estime l'effet fiscal global de la réforme à environ 3 400 milliards de wons.
Les chiffres
L'impact de cette réforme n'est pas symétrique. L'abattement des propriétaires occupants augmente de 16,7 %, tandis que celui des propriétaires absents d'un seul bien chute de 25 % — un écart de 500 millions de wons en valeur absolue. Autrement dit, même au sein de la même catégorie de « propriétaire d'un seul logement », le poids réel de la réforme retombe presque entièrement sur ceux qui n'y résident pas.
Mais à quel point cette taxe foncière est-elle lourde à l'échelle internationale ? Le taux effectif coréen n'est que de 0,17 %, soit un neuvième du taux américain (1,54 %), un huitième du taux japonais (1,4 %) et un sixième du taux britannique (1,1 %). Rapportée au PIB, la taxe foncière ne pèse que 0,6 % en Corée, loin derrière le Royaume-Uni (3,3 %), les États-Unis (2,8 %) et le Japon (2,1 %).
Vu sous cet angle, parler de « surtaxe » minimise à quel point le niveau global de la taxe foncière coréenne reste faible à l'échelle internationale. Plus révélateur encore : les États-Unis, le Royaume-Uni et le Japon appliquent des taux proportionnels plutôt que progressifs, et taxent généralement selon l'usage réel du bien — résidence secondaire, logement vacant — plutôt que selon le simple nombre de propriétés détenues. Le passage coréen du « nombre de logements » à la « résidence réelle » se lit ainsi comme un rapprochement avec ces modèles étrangers.
Le débat — des points de vue qui s'affrontent
Après l'annonce, plus de 10 000 avis d'opposition ont été déposés sur le portail de consultation législative du gouvernement. L'objection centrale porte sur la rigidité du critère de « résidence réelle » : des propriétaires d'un seul bien empêchés d'y vivre pour des raisons indépendantes de leur volonté — mutation professionnelle, mission à l'étranger, secteur scolaire des enfants, soins à des parents âgés — se verraient traités comme des multipropriétaires. « Ne faites pas des citoyens propriétaires d'un seul logement une cible fiscale » revient le plus souvent parmi les avis.
Le gouvernement défend une logique différente : posséder un logement qu'on n'habite pas relève davantage de l'investissement que du besoin de se loger, si bien que protéger les résidents réels et corriger le traitement favorable des propriétaires absents seraient les deux faces d'un même principe. Des divergences existent jusque dans le parti au pouvoir : le nouveau chef de parti Kim Min-seok a publiquement estimé que le durcissement visant les propriétaires absents « nécessite d'être complété ». La plupart des experts partagent la même position : adhésion à l'orientation générale, mais inquiétude sur les détails et la prévisibilité du dispositif.
Et ensuite — ce qu'il faut surveiller
Le gouvernement et le parti au pouvoir ont tenu le 23 août leur première réunion de coordination de haut niveau sous la direction de Kim Min-seok pour discuter du plan, avec l'objectif d'achever la coordination d'ici fin août. Les dispositions les plus contestées sont révisées une à une : le projet de relever de 150 % à 200 % le plafond combiné de la taxe foncière (taxe globale plus impôt foncier local) aurait été abandonné au profit du maintien du plafond actuel de 150 %.
- La création éventuelle d'exceptions pour les propriétaires absents d'un seul bien (mutation, mission à l'étranger, soins à un parent) — plus elles seraient larges, plus la contestation s'apaiserait, mais plus le critère de résidence lui-même perdrait de sa portée.
- La possibilité que des dispositions prévues pour 2028 — ratio à 80 %, unification complète des taux — soient renégociées dans le même mouvement.
- Les règles s'appliquant dès les impositions du 1er juin 2027, c'est dès maintenant que les propriétaires absents d'un seul bien doivent évaluer s'ils peuvent remplir la condition de résidence.
- Vague de demandes d'allègement de la taxe foncière globale : l'effet fiscal attendu de 3 400 milliards de wons va-t-il fondre ? — Financial News (Corée) (2026.08.12)
- [Réforme fiscale 2026] La taxe foncière globale qui épargne « Mapo-Yongsan-Seongdong » : une réforme à moitié — Kyunghyang Shinmun (2026.08.03)
- Résidence principale unique jusqu'à 2 milliards de wons exonérée de la taxe foncière globale — Korea.kr Policy Briefing (Ministère des Finances) (2026.08.14)
- Les règles ISA annulées, la taxe immobilière revient sur la table parti-gouvernement — Newsis (2026.08.19)
- Le plafond de la taxe foncière devrait revenir à 150 % : les grandes lignes du plan du 3 août maintenues — Edaily (2026.08.20)
- En quoi la taxe foncière coréenne diffère-t-elle de celle des pays avancés ? « Pas de taux progressif aux États-Unis, au Royaume-Uni ni au Japon » — Kookmin Ilbo (2026.07.27)
- La taxe foncière globale revient au niveau d'avant Moon Jae-in : suppression de la surtaxe multipropriété, passage à un système basé sur la valeur — Munhwa Ilbo (2026.08.10)
- Taxe foncière globale : la Corée du Sud, seule exception parmi 9 pays dont les États-Unis, le Royaume-Uni et le Japon — Herald Business (2026.08.11)
Cet article est une analyse propre à nuloq, fondée sur les articles publics et les données officielles listés ci-dessus dans « Sources », réalisée avec l'aide d'outils d'IA. Il est proposé à titre d'information uniquement, sans valeur de conseil en investissement ou juridique, et reflète la situation au 23 août 2026 ; nous le corrigeons si les faits évoluent ou si des erreurs sont constatées.
Articles similaires
Corée du Sud : abattement immobilier porté à 1,4 milliard de wons, taxe à 80 % pour les multipropriétaires
La Corée du Sud relève son abattement immobilier à 1,4 milliard de wons et porte le taux des multipropriétaires à 80 % — la réforme fiscale 2026, censée rapporter 3 400 milliards de wons de plus, décryptée en chiffres.
936 milliards de wons d’aides aux voitures électriques : quelle différence avec le crédit de production ?
936 milliards de wons d’aides aux voitures électriques : quelle différence avec le crédit de production ?
Immobilier en Corée du Sud: l'indice des attentes grimpe à 127
Selon une enquête de la Banque de Corée, l'indice des attentes de prix du logement a bondi à 127, son plus haut niveau en 4 ans et 10 mois, malgré la hausse des taux. Pourquoi l'offre, et non les taux, explique la flambée.
Séoul : les prix immobiliers grimpent pour la 75e semaine — la réforme fiscale d'août en Corée
Les prix des appartements à Séoul augmentent depuis 75 semaines d'affilée, s'approchant du record de 85 semaines sous Moon Jae-in, malgré une hausse des taux. Pourquoi la réforme fiscale immobilière d'août pourrait changer la donne, en chiffres.