· Mis à jour le 2026-09-10
Immobilier en Corée du Sud: l'indice des attentes grimpe à 127
Correction (2026-09-10) : le périmètre, les comparaisons et l’interprétation des chiffres clés ont été revus et corrigés ci-dessous. La date de publication initiale est conservée.
La Corée du Sud a relevé son taux directeur pour la première fois en trois ans et demi — et pourtant, les attentes de hausse des prix immobiliers sont revenues au niveau du boom de 2021.
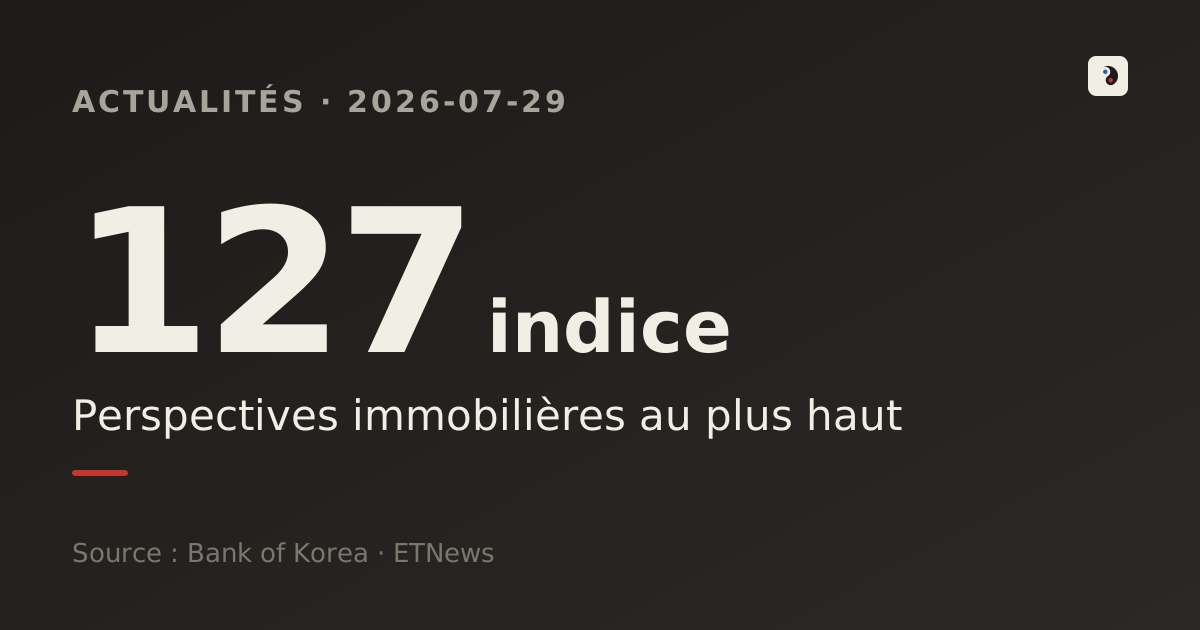
- L'enquête de la Banque de Corée publiée le 28 juillet montre que l'indice des attentes de prix du logement a grimpé de 7 points à 127, son plus haut niveau depuis septembre 2021 (128), le sommet du dernier boom immobilier.
- La Banque de Corée a relevé son taux à 2,75 % le 16 juillet, après trois ans et demi depuis janvier 2023. Les anticipations de prix ne prouvent pas à elles seules que l’offre a dominé l’effet des taux.
- Le gouvernement prévoit début août un plan global couvrant fiscalité, offre et financement, mais après l'échec des 26 mesures de l'administration Moon Jae-in, le marché devrait se fier aux chiffres des mises en chantier plutôt qu'aux annonces.
Ce qui s'est passé
L'enquête de la Banque de Corée publiée le 28 juillet montre une hausse de 7 points de l'indice des attentes de prix du logement, à 127, contre 120 le mois précédent. L'indice a désormais progressé quatre mois d'affilée — 104 en avril, 112 en mai, 120 en juin, 127 en juillet — atteignant son plus haut niveau depuis septembre 2021 (128), le sommet du boom immobilier pandémique en Corée. La même enquête place l'indice de confiance des consommateurs (CCSI) à 106,8, en amélioration pour le troisième mois consécutif, tandis que les prix de vente et de jeonse (caution locative de longue durée) des appartements à Séoul et dans la région métropolitaine augmentent en parallèle.
Le moment retient l'attention: ce chiffre arrive seulement dix jours après que la Banque de Corée a relevé son taux directeur de 2,50 % à 2,75 % le 16 juillet — sa première hausse en six ans et demi.
Pourquoi c'est important — une hausse de taux qui n'a rien calmé
En théorie, une hausse de taux devrait renchérir le crédit, freiner la demande et abaisser les attentes de prix. Or l'indice a bondi. La plupart des instituts spécialisés y voient le signe que la pression actuelle ne vient pas d'un excès de liquidités, mais d'un manque de logements.
En arrière-plan, un effondrement de l'offre dure depuis trois ans: le financement de projets immobiliers sous tension, l'envolée des coûts de construction et des taux élevés prolongés ont fortement réduit les mises en chantier, dont les effets se traduisent aujourd'hui par moins de nouveaux emménagements. À cela s'ajoutent des réglementations centrées sur l'occupation par le propriétaire, qui ralentissent la rotation des jeonse disponibles, et un recours accru au droit de renouvellement du locataire, qui pousse aussi les prix du jeonse à la hausse — créant un "double étau" sur les marchés de la vente et de la location.
Les chiffres clés
Le rythme lui-même est inhabituel: un bond de 23 points (104 à 127) en trois mois, difficile à retrouver ailleurs dans les cinq dernières années de données.
Des taux qui montent pendant que les mises en chantier sont divisées par deux: cette divergence est au cœur du dilemme politique. Entre la mise en chantier et l'emménagement, il s'écoule généralement deux à trois ans. Tout comme le déficit d'offre de 2021 a influencé les prix de 2023-2024, le déficit actuel se répercutera sur les prix de 2027-2028. Autrement dit, toute mesure annoncée aujourd'hui ne portera ses fruits que bien plus tard.
Le débat — resserrer encore la demande ou accélérer l'offre
Le gouvernement a annoncé pour début août un plan couvrant fiscalité, offre et financement. Piste probable: faire reposer l'assiette de la taxe foncière non plus sur le nombre de logements détenus mais sur leur valeur, afin de freiner la demande spéculative multi-logements tout en maintenant les avantages fiscaux des occupants. Les autorités financières étudient une approche "ciblée" — assouplir les prêts de solde tout en resserrant les prêts jeonse pour les propriétaires non-résidents d'un seul logement, afin de réserver le crédit aux véritables utilisateurs finaux.
Les sceptiques estiment que freiner la demande seule ne suffira pas. Le gouvernement Moon Jae-in a lancé 26 mesures immobilières distinctes entre 2017 et 2021 sans parvenir à contenir les prix: chaque annonce n'apportait qu'un calme passager avant qu'une nouvelle inquiétude du marché ne ravive l'esprit spéculatif, selon les analystes.
Les approches divergent aussi à l'international. Le Canada et la Nouvelle-Zélande restreignent directement les acheteurs étrangers — une réponse côté demande. Mais la flambée actuelle en Corée est portée par les utilisateurs finaux nationaux et les locataires en jeonse, pas par des acheteurs étrangers, ce qui rend incertaine l'efficacité d'une même recette ici.
Ce qu'il faut surveiller
Le succès du plan d'août dépendra en définitive de la "vitesse de l'offre". Les restrictions fiscales et financières seules ne peuvent combler un déficit d'offre déjà creusé — l'enjeu réel est de savoir dans quelle mesure le gouvernement accélérera réellement les autorisations de reconstruction et de réaménagement.
- Si le plan se limite à assouplir les autorisations → il faudra encore deux à trois ans avant les mises en chantier, et l'indice des attentes devrait continuer de grimper pour un moment.
- S'il fixe des objectifs de volume concrets, incluant l'offre hors appartements et en centre-ville → il pourrait refroidir les attentes du marché par anticipation.
- Mais après l'expérience de 26 mesures antérieures, le marché devrait accorder plus de crédit aux chiffres réels des mises en chantier qu'à une nouvelle annonce.
Pour les acheteurs réels, il est concrètement utile de surveiller, autour du plan d'août, le calendrier d'assouplissement des prêts de solde et l'évolution des conditions des prêts jeonse.
- Indice de confiance des consommateurs à 106,8 en juillet, attentes de prix immobiliers au plus haut en 4 ans 10 mois — Etnews (2026.07.28)
- Attentes de prix immobiliers au plus haut en 4 ans 10 mois, confiance des consommateurs en hausse pour le 3e mois — Financial News (2026.07.28)
- "Les prix vont-ils encore monter ?" — Attentes de juillet +7 pts, confiance en hausse pour le 3e mois — Newspim (2026.07.27)
- La Banque de Corée relève son taux directeur de 2,50 % à 2,75 %, décision unanime — ZDNet Korea (2026.07.16)
- Pourquoi les experts s'accordent à dire que les prix ne baisseront pas — le marché locatif aussi en alerte — Money Today (2026.07.06)
- Mises en chantier divisées par deux — l'offre de logements prise en étau — Hankyung (2026.07.19)
- "Plus d'offre, financement ciblé, fiscalité différenciée" — le gouvernement révise les trois piliers de la politique du logement — News1 (2026.07.27)
- Prêts de solde assouplis, prêts jeonse resserrés — les autorités financières finalisent leurs mesures de financement du logement — Financial News (2026.07.29)
- Dossier du 17e anniversaire: bilan complet des 26 mesures immobilières du gouvernement Moon Jae-in — Housing Herald (2021.05.18)
Cet article est une analyse propre à nuloq, rédigée avec l'aide d'outils d'IA à partir des informations publiques et des données citées dans les sources. Il est fourni à titre purement informatif — et non comme un conseil en investissement ou en politique publique — et reflète la situation au 29 juillet 2026. Nous corrigeons le texte si des erreurs sont identifiées.
Articles similaires
Réforme fiscale en Corée : abattement à 1,4 Md de wons pour les résidents, 900 M pour les absents
La réforme fiscale 2026 en Corée relève l'abattement de la taxe foncière à 1,4 Md de wons pour les résidents, le réduit à 900 M pour les absents. Chiffres et controverse derrière ce basculement.
Analyse avant la décision du 16 juillet : les raisons d’une hausse attendue
Analyse avant la décision du 16 juillet : les raisons d’une hausse attendue
Le crédit se resserre partout, sauf chez les 20 ans : la Corée franchit les 200 millions de wons de prêt immobilier
L'encours moyen de prêt immobilier des emprunteurs sud-coréens dans la vingtaine atteint 203,94 millions de wons, franchissant pour la première fois les 200 millions — alors même que le crédit se resserrait partout ailleurs. Ce que révèlent les données de la Banque de Corée, et le piège statistique qui s'y cache.
La dette des ménages sud-coréens franchit les 2 019,8 billions de wons, plus forte hausse en 19 trimestres
Au 2e trimestre 2026, le crédit aux ménages sud-coréens a atteint un record de 2 019,8 billions de wons, sa plus forte progression trimestrielle en 19 trimestres. Décryptage des investissements à crédit en Bourse et du dilemme de la banque centrale.