· Mis à jour le 2026-09-11
Fonds de pension coréen : la cible monte, la part estimée en actions coréennes retombe à 26,3% le 8 juillet
Correction (2026-09-11) : ① la date de référence de la part réelle de 26,3% était fausse. Ce n'est pas « début août », mais le 8 juillet (estimation de Meritz Securities citée par Newsis le 9 juillet 2026). Les autres dates ont été alignées sur cet article. ② La phrase qui tranchait — « ce n'est pas une vente, c'est le cours » — devient « pendant la baisse du KOSPI, la part estimée a baissé elle aussi ». Une estimation de courtier et la seule statistique « caisses de retraite et assimilés » ne suffisent pas à prouver que le NPS en soit la cause. ③ La marge autorisée autour de la cible est une valeur que le ministère de la Santé et du Bien-être a décidé de ne pas rendre publique. Nous précisons donc quel média a rapporté quel chiffre, et nous avons retiré la phrase qui donnait une raison certaine à l'écart. ④ La taille du fonds (1 670 billions de wons), qui figurait dans le titre, a été retirée : la date de référence n'était pas indiquée. ⑤ Le nombre de relèvements de la cible, l'écriture % et points de pourcentage, les achats nets des caisses de retraite en juillet et les sources des graphiques ont aussi été alignés sur les documents d'origine. ⑥ Correction complémentaire du 2026-09-11 : nous réexpliquons d'où vient la limite de 28,8%. C'est la cible de 20,8% à laquelle on ajoute ±8 points de pourcentage, c'est-à-dire ±6 points de pourcentage pour la répartition tenue sur la durée (SAA) plus ±2 points de pourcentage pour la répartition ajustée à court terme (TAA). Dans la version précédente, la part TAA manquait et le lecteur ne pouvait pas refaire le calcul. ⑦ Nous indiquons aussi dans le graphique sur quelle période portent les chiffres de tête des deux colonnes (+5,9 pp et -4,8 pp). La date de première publication (2026-08-12) est conservée.
Au NPS, le fonds de pension national coréen, il y a deux chiffres : la « part cible » et la « part réelle ». La cible, c'est un chiffre décidé par un comité. La part réelle, c'est le résultat des cours de Bourse et des achats-ventes. Cette année, la cible a été relevée deux fois. Et la part réelle estimée par un courtier a baissé pendant que le KOSPI baissait. On mélange souvent ces deux chiffres.
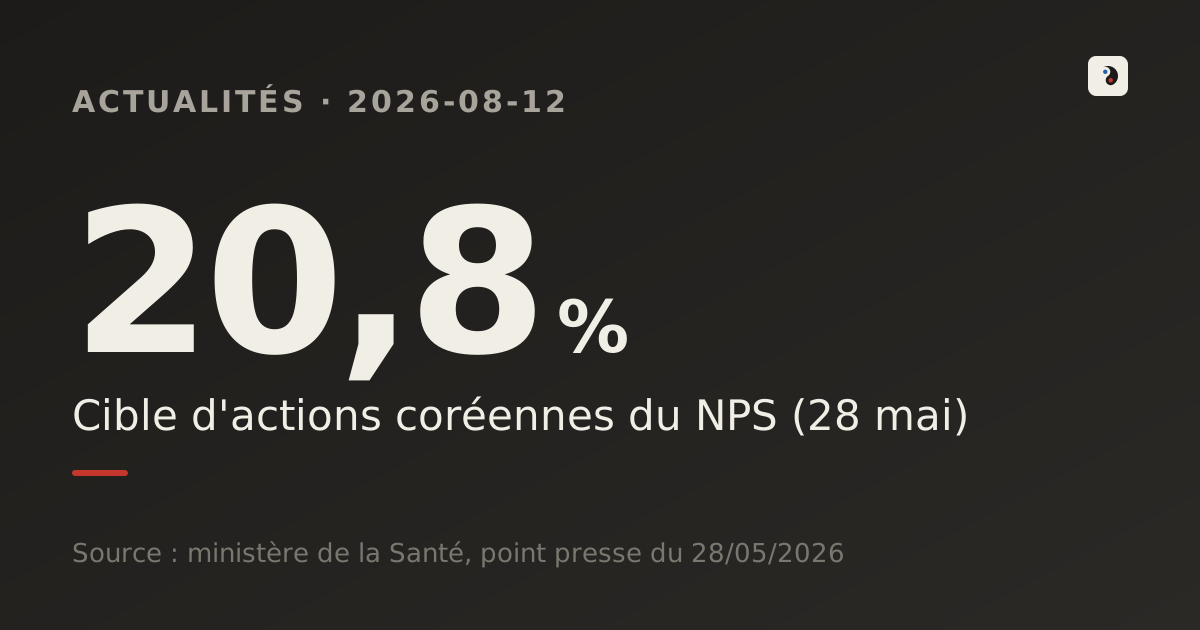
- Le comité de gestion du fonds (la réunion qui décide où placer l'argent du NPS, et combien) a relevé deux fois cette année la part cible des actions coréennes : de 14,4% à 14,9% en janvier, puis de 14,9% à 20,8% le 28 mai. La hausse de mai est de 5,9 points de pourcentage. La nouvelle cible s'applique à partir de fin juin, quand se termine la pause décidée sur les achats-ventes prévus par la règle.
- La part réelle était de 24,5% fin février. Elle est montée jusqu'à 31,1% le 22 juin, puis redescendue à 26,3% le 8 juillet (les valeurs de mai à juillet viennent d'un article de Newsis du 9 juillet 2026 qui cite une estimation de Meritz Securities). Par rapport au 22 juin, c'est 4,8 points de pourcentage de moins. La même variation, exprimée en pourcentage, donne -15,4%.
- Il est difficile de lire cette baisse comme « le NPS a vendu ». Du début de l'année au 8 juillet, les investisseurs étrangers ont vendu, net, pour 154,3085 billions de wons d'actions sur le KOSPI. Sur la même période, l'ensemble des caisses de retraite a vendu, net, 9,1599 billions de wons. Mais « caisses de retraite » n'est pas un chiffre qui isole le seul NPS. Et la période de comparaison ne coïncide pas exactement avec les estimations ci-dessus.
Ce qui s'est passé
Le 26 janvier, le comité de gestion du fonds du NPS a relevé la part cible des actions coréennes de 14,4% à 14,9%. Le même jour, il a décidé de mettre le rééquilibrage en pause pour un temps. Le rééquilibrage, c'est le fait d'acheter ou de vendre juste ce qu'il faut pour ramener la part à la valeur fixée quand elle s'en écarte. Le motif avancé : les fortes secousses du marché.
Lors de la réunion du 28 mai, la part cible est de nouveau relevée, de 14,9% à 20,8%. La hausse est de 5,9 points de pourcentage. La nouvelle cible s'applique à partir de fin juin, à la fin de la pause. Le ministère de la Santé et du Bien-être a mis en avant deux raisons : la réforme du droit des sociétés, qui peut changer la Bourse coréenne, et le fait que la part réellement détenue avait déjà beaucoup augmenté. La même réunion a fixé les cibles pour fin 2026 : 20,8% en actions coréennes, 34,7% en actions étrangères, 23,1% en obligations coréennes, 7,4% en obligations étrangères et 14,0% en placements alternatifs.
La raison du relèvement est simple. La part réellement détenue était bien plus grande que la cible. Fin février, les actions coréennes valaient 395,1 billions de wons, soit 24,5% de l'ensemble du fonds. La cible était alors de 14,9% : le fonds en détenait donc 9,6 points de pourcentage de plus. En principe, il faut vendre ce qui dépasse. Mais le choc qu'une telle vente aurait infligé au KOSPI pesait lourd.
Après la levée de la pause fin juin, le KOSPI a beaucoup chuté en juillet. Du 1er au 28 juillet (dans l'après-midi), il a perdu 28,42% (2 408,81 points) et est tombé à 6 067,67. Pendant cette période, les coupe-circuits, qui mettent les échanges en pause un moment, se sont aussi déclenchés. Sur le même intervalle, la catégorie « caisses de retraite et assimilés » a acheté, net, 15 milliards de wons sur le marché principal. On est loin d'une « bombe de ventes » de plusieurs billions de wons.
Regardons l'article de Newsis du 9 juillet 2026, qui cite les estimations de Yoon Yeo-sam, analyste chez Meritz Securities. La part réelle serait passée par 29,9% fin mai, 31,1% le 22 juin, 29,5% fin juin, puis 26,3% le 8 juillet. Pendant que le KOSPI baissait, la part estimée a baissé elle aussi. Attention : ce sont des chiffres approchés, calculés par un courtier. Et la part ne dépend pas seulement des cours. Les montants achetés et vendus, l'argent qui entre dans le fonds et la variation de valeur des autres actifs jouent également. Avec les seules données publiques, on ne peut donc pas affirmer que « les cours, à eux seuls, ont fait baisser la part ».
Trois choses qu'on confond souvent
Dans les articles consacrés à ce sujet, trois choses différentes se retrouvent souvent mélangées dans une même phrase. Il suffit de les séparer pour lire ces articles autrement.
Voir les chiffres
En résumé : ce que le comité a modifié, c'est la cible. La part réelle estimée, elle, a baissé pendant que le KOSPI baissait. Du 22 juin au 8 juillet, elle a reculé de 4,8 points de pourcentage (soit -15,4% en pourcentage). Sur cette période, les données publiques d'achats-ventes ne montrent pas de grosses ventes des caisses de retraite. Mais « on ne voit rien » et « ce sont les cours qui en sont la cause » sont deux affirmations différentes.
Une cible de 20,8% n'a rien d'extraordinaire à l'échelle internationale. Le GPIF japonais place lui aussi 25% en actions domestiques. À l'autre bout, il y a le GPFG norvégien. Comme son nom l'indique, c'est un fonds « mondial » : il a été conçu pour n'investir qu'à l'étranger, et sa part d'actions nationales est de 0%. À la question « quelle place une caisse de retraite doit-elle prendre dans la Bourse de son pays ? », les pays répondent donc de façons très différentes.
Le débat : a-t-on soutenu la Bourse ou trahi un principe ?
Du côté de « le marché a été protégé » : si le NPS avait vendu massivement, la chute aurait été plus forte. L'argument avancé est que, même lors du plongeon de juillet, la catégorie « caisses de retraite et assimilés » est restée acheteuse nette, à hauteur de 15 milliards de wons. Mais, rapportés à la capitalisation du KOSPI, ces 15 milliards de wons n'indiquent qu'une direction, pas une ampleur. Ce seul chiffre ne permet pas de dire qu'il a « empêché la baisse ».
Du côté de ceux qui s'inquiètent d'une perte de richesse nationale et d'équité : du début de l'année au 8 juillet, les investisseurs étrangers ont vendu, net, pour 154,3085 billions de wons d'actions sur le KOSPI. Sur la même période, l'ensemble des caisses de retraite, NPS compris, a vendu, net, 9,1599 billions de wons. Le reproche est le suivant : « pendant que les autres investisseurs réduisaient leur risque, l'argent de la retraite des Coréens est resté exposé ». Il faut toutefois garder à l'esprit que ces deux chiffres comparent des investisseurs de nature, de taille et d'obligations différentes.
La question de la confiance dans les règles : si l'on garde le précédent d'une cible modifiée deux fois dans la même année et d'une règle de rééquilibrage mise en pause, la tentation de retoucher la règle reviendra à la prochaine secousse de marché. Or, le rééquilibrage est justement une règle que l'on s'engage à respecter quelle que soit la situation du marché : c'est là sa raison d'être.
La suite : que faut-il surveiller ?
Pour 2027, la part cible des actions coréennes reste fixée à 20,8%, avec 35,6% en actions étrangères, 21,8% en obligations coréennes, 7,4% en obligations étrangères et 14,3% en placements alternatifs. L'orientation à moyen terme, à horizon fin 2031, vise environ 55% d'actions, environ 30% d'obligations et environ 15% de placements alternatifs. Sur la durée, la tendance est donc à la réduction de la part d'actions coréennes. Le relèvement de cette année se lit mieux comme un ajustement à l'intérieur d'une tendance à la baisse.
Ce qu'il faut surveiller en premier, c'est la limite haute de la marge de tolérance. Cette marge indique de combien la part réelle peut s'écarter de la cible sans qu'on y touche. Quand la part réelle s'approche de cette limite, les ventes automatiques reportées se réveillent. Un point de fait d'abord. Dans son annonce du 28 mai, le ministère de la Santé et du Bien-être a seulement indiqué avoir élargi pour un temps la marge de tolérance de l'allocation stratégique d'actifs (SAA — la répartition de base, tenue sur la durée) pour les actions coréennes. Il a ajouté avoir « décidé de ne pas la rendre publique, car cela risquerait d'affecter l'exercice équitable de la gestion du fonds et la stabilité des marchés financiers ». Autrement dit, la limite haute est une valeur qui n'est pas officiellement connue. La presse rapporte cette marge en deux parties : d'un côté ±6 points de pourcentage pour la répartition tenue sur la durée (SAA), de l'autre ±2 points de pourcentage pour la répartition ajustée à court terme (TAA). En additionnant les deux, on obtient ±8 points de pourcentage. En ajoutant 8 points de pourcentage à la cible de 20,8%, on arrive à 28,8% (Businesspost, 19.07.2026 ; Newsis, 09.07.2026, citant une estimation de Meritz Securities). En n'ajoutant que les 6 points de pourcentage de la part SAA, on obtient 26,8%. Businesspost écrivait qu'au-delà de 26,8%, il devient difficile d'acheter activement davantage. Ces deux chiffres viennent tous les deux de la presse, pas d'une annonce du gouvernement. Il est donc plus prudent de ne pas figer cette limite sur un seul chiffre.
Pour un investisseur, il est utile de retenir que les achats-ventes des caisses de retraite sont une variable de court terme. Mais cela ne change pas les bénéfices des entreprises ni le niveau correct d'un cours. Cet article ne recommande d'acheter ou de vendre aucun titre, à aucun moment.
Ce que cet article n'a pas pu vérifier
- La valeur définitive de la limite haute de la marge de tolérance — c'est une valeur que le ministère de la Santé et du Bien-être a décidé de ne pas rendre publique. Les 28,8% rapportés par la presse résultent de l'addition de ±6 points de pourcentage (SAA) et de ±2 points de pourcentage (TAA). Nous n'avons pas vu le texte original de la décision du comité de gestion du fonds.
- L'évolution définitive de la part réelle — 29,9% (fin mai), 31,1% (22 juin), 29,5% (fin juin) et 26,3% (8 juillet) sont tous des chiffres approchés calculés par Meritz Securities. Nous n'avons pas pu les confronter aux données mensuelles officielles publiées par la direction de la gestion du fonds du NPS.
- Les achats nets du seul NPS sur le mois de juillet — la valeur vérifiée est un achat net de 15 milliards de wons de la catégorie « caisses de retraite et assimilés » du 1er au 28 juillet. Nous n'avons pas pu vérifier le chiffre mensuel du seul NPS.
- Le NPS relève sa part cible d'actions coréennes de 14,9% à 20,8% cette année — ministère de la Santé et du Bien-être / Korea Policy Briefing (28.05.2026)
- Gestion du fonds du NPS : moins d'actions étrangères, plus d'actions coréennes — ministère de la Santé et du Bien-être / Korea Policy Briefing (décision du comité de gestion du fonds du 26.01.2026)
- La peur du NPS a-t-elle disparu ? « La chute de la Bourse a levé la pression vendeuse » — Newsis (citant l'estimation de Yoon Yeo-sam, analyste chez Meritz Securities) (09.07.2026)
- Le NPS relève sa part cible d'actions coréennes à 20,8% et allège la pression de « vente forcée » — Invest Chosun (28.05.2026)
- État des réserves — direction de la gestion du fonds du NPS (mise à jour continue)
- État par classe d'actifs (actions coréennes) — direction de la gestion du fonds du NPS (mise à jour continue)
- La part d'actions coréennes du NPS et sa marge de tolérance — Businesspost (19.07.2026)
- Le rééquilibrage du NPS échoue avec la correction du KOSPI : la critique de la fuite de richesse nationale devient inévitable — SisaJournal-e (09.07.2026)
- Pas de « bombe de ventes » du NPS : acheteur net malgré l'effondrement du KOSPI — Money Today (28.07.2026)
- Policy Asset Mix for the Fifth Medium-Term Objectives Period — GPIF
- About the fund — Norges Bank Investment Management (GPFG)
Cet article a été préparé par nuloq, avec l'aide d'outils d'IA, à partir des documents listés ci-dessus dans « Sources ». Lors de la correction du 11 septembre 2026, les documents réellement ouverts et lus sont : les communications du ministère de la Santé et du Bien-être des 26 janvier et 28 mai, l'article de Newsis du 9 juillet 2026, l'article de Businesspost du 19 juillet 2026 et l'article d'Invest Chosun du 28 mai 2026. Nous n'avons pas pu ouvrir les données mensuelles officielles de la direction de la gestion du fonds du NPS ni le texte original de la décision du comité de gestion du fonds. Lors de la correction complémentaire du 11 septembre 2026, nous avons rouvert l'article de Newsis du 9 juillet et celui de Businesspost du 19 juillet pour vérifier directement les mentions de ±6 points de pourcentage (SAA) et ±2 points de pourcentage (TAA). Les chiffres approchés calculés par un courtier ne sont pas des statistiques définitives. Le but est d'informer, pas de conseiller un investissement. Si vous repérez une erreur, nous la corrigerons.
Articles similaires
Corée du Sud : abattement immobilier porté à 1,4 milliard de wons, taxe à 80 % pour les multipropriétaires
La Corée du Sud relève son abattement immobilier à 1,4 milliard de wons et porte le taux des multipropriétaires à 80 % — la réforme fiscale 2026, censée rapporter 3 400 milliards de wons de plus, décryptée en chiffres.
Le KOSPI bondit de 17,91 % en une journée : SK Hynix touche sa limite haute pour la première fois en 17 ans
Le KOSPI a bondi de 17,91 % en une séance, un record, et SK Hynix a touché sa limite haute pour la première fois en 17 ans. Les chiffres derrière ces montagnes russes.
150 soldats, 70 % de pétrole : le dilemme sud-coréen au détroit d'Ormuz
Entre la pression américaine et la menace de guerre de l'Iran, la Corée du Sud envisage d'envoyer 150 soldats dans le détroit d'Ormuz, par où transitent 70 % de ses importations de pétrole. Le dilemme en chiffres.
Aide sociale 148,8 billions de wons, dette publique 1 519,8 billions — le ratio de 48,3 % est divisé par quoi ?
Nous distinguons les deux périmètres utilisés pour compter le budget du ministère et nous corrigeons une erreur : au dénominateur du ratio de dette publique se trouve le PIB nominal. Tant que les hypothèses officielles de PIB ne sont pas vérifiées, nous ne tranchons pas sur la baisse du ratio, et rien ne prouve que le fonds de réponse aux défis futurs soit la cause des 106 billions de wons de dette en plus.