· Aktualisiert 2026-09-10
Kredite wurden gestrafft, nur die 20-Jährigen liehen sich mehr: Südkoreas 200-Mio-Won-Hypothekenmarke
Korrektur (2026-09-10): Umfang, Vergleiche und Einordnung zentraler Zahlen wurden geprüft und im Text berichtigt. Das ursprüngliche Veröffentlichungsdatum bleibt erhalten.
Ausgerechnet in dem Quartal, in dem die Regierung die Kreditvergabe branchenweit straffte, wuchsen nur die Hypotheken der 20-Jährigen weiter.
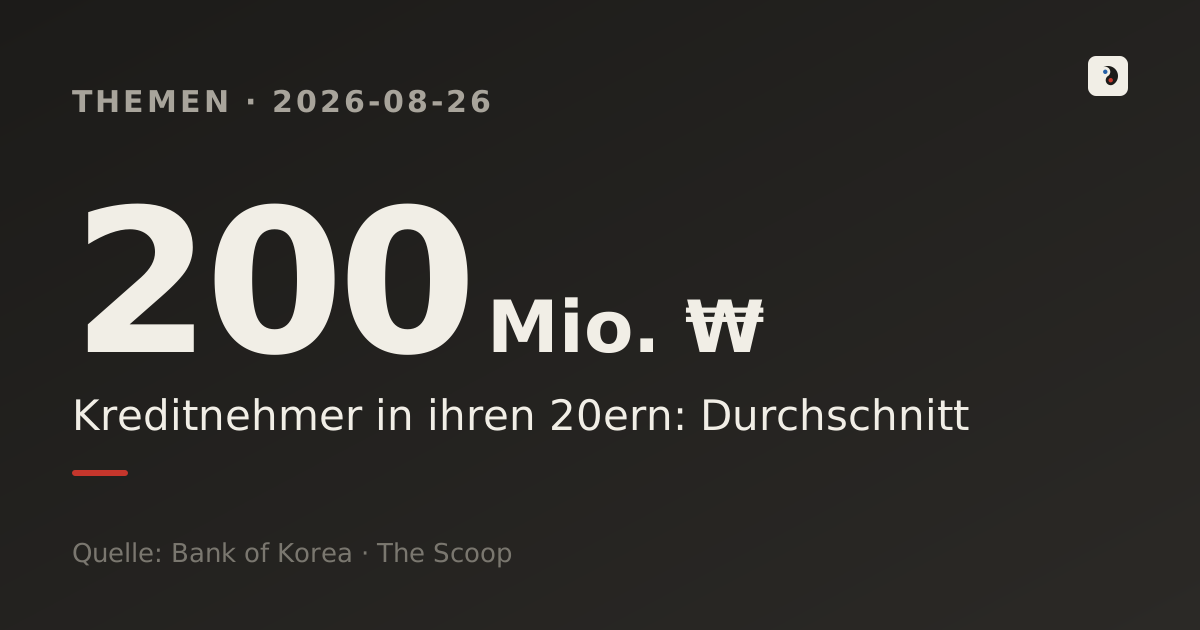
- Südkoreanische Kreditnehmer in ihren Zwanzigern hielten im 2. Quartal 2026 einen durchschnittlichen Hypothekensaldo von 203,94 Millionen Won – erstmals seit Beginn dieser Datenreihe über 200 Millionen.
- Im selben Quartal sank die durchschnittliche neue Hypothekensumme über alle Altersgruppen um rekordverdächtige 9,2 %, auch bei den 30- und 40-Jährigen ging es deutlich zurück – nur bei den 20-Jährigen stiegen die neuen Hypotheken.
- Der Mittelwert betrifft Kreditnehmer in ihren Zwanzigern, nicht die ganze Altersgruppe. Die Zusammensetzung kann ihn beeinflussen; als Ursache des Anstiegs ist sie damit nicht belegt.
Was ist passiert
Laut den am 25. August 2026 veröffentlichten Kreditstatistiken der Bank of Korea nach Kreditnehmergruppen für das 2. Quartal lag die durchschnittliche neue Hypothek für Kreditnehmer in ihren Zwanzigern im zweiten Quartal bei 232,17 Millionen Won – ein Plus von 3,92 Millionen gegenüber 228,25 Millionen im ersten Quartal. Noch auffälliger ist der Bestand: Der durchschnittliche ausstehende Hypothekensaldo der 20-Jährigen erreichte 203,94 Millionen Won, ein Anstieg von 5,75 Millionen (2,9 %) gegenüber 198,19 Millionen im ersten Quartal – erstmals seit Beginn der Erhebung über der Marke von 200 Millionen.
Über alle Altersgruppen hinweg sank die durchschnittliche neue Hypothek im zweiten Quartal auf 208,29 Millionen Won, gegenüber 229,39 Millionen im ersten Quartal – ein Rückgang um 21,1 Millionen (9,2 %), der größte je gemessene Quartalsrückgang. Bei den 30-Jährigen fielen neue Hypotheken von 289,90 auf 263,58 Millionen Won (-26,32 Millionen), bei den 40-Jährigen von 245,14 auf 209,77 Millionen Won (-35,37 Millionen). Während sich die Kreditvergabe für alle Altersgruppen verengte, bewegten sich allein die 20-Jährigen in die entgegengesetzte Richtung.
Warum das gerade jetzt passiert
Hinter dem allgemeinen Rückgang steht eine Reihe von Regierungsmaßnahmen. Das am 27. Juni 2025 verkündete "27.-Juni-Immobilienpaket" begrenzte Hypotheken im Großraum Seoul auf 600 Millionen Won, beschränkte die Laufzeit auf 30 Jahre und verschärfte auch die Anforderungen für Kredite an Erstkäufer. Ab Juli 2025 folgte dann die dritte Stufe des "Stress-DSR", bei der zur Berechnung der Rückzahlungsfähigkeit ein Aufschlag von 1,5 Prozentpunkten auf den tatsächlichen Zinssatz addiert wird. Das Ergebnis: Bei gleichem Einkommen sank der tatsächlich verfügbare Kreditrahmen um rund 15 bis 20 % (außerhalb des Großraums Seoul wurde die Anwendung bis Ende 2025 aufgeschoben).
Die 20-Jährigen stehen jedoch relativ außerhalb dieses Regulierungsnetzes. Sie sind häufiger als andere Altersgruppen wohnungslos oder Erstkäufer, und Erstkäuferkredite wurden mit vergleichsweise milderen Beschränkungen ausgestattet. Es geht also weniger darum, dass die Kreditfähigkeit der 20-Jährigen insgesamt gewachsen ist – vielmehr sind es nur diejenigen, die trotz der Regeln weiterhin die Voraussetzungen erfüllen (etwa ein stabiles, nachweisbares Einkommen), die überhaupt noch im Markt bleiben.
Die Zahlen im Überblick
In absoluten Zahlen nehmen die 30-Jährigen weiterhin die größten neuen Hypotheken auf, und Berichten zufolge erreichten sowohl ihr Anteil als auch ihr Bestand Rekordwerte. Doch das Signal der 20-Jährigen ist ein anderes – sie sind die einzige Gruppe, die überhaupt zulegt.
Stellt man beide Quartale nebeneinander, ist der Kontrast unübersehbar. Während sich die Tür für Kredite über alle Altersgruppen hinweg verengte, wurden die Hypotheken der 20-Jährigen, die noch durch diese Tür passten, sogar größer.
Streitpunkt – wie die Marke von 200 Millionen zu lesen ist
Manche lesen diese Statistik schlicht als riskante Überschuldung junger Kreditnehmer, doch das Gegenargument wiegt schwer. Neue Hypotheken an 20-Jährige machen nur rund 6 % aller neu vergebenen Hypotheken aus, wie Kritiker anmerken. Die überwiegende Mehrheit der 20-Jährigen taucht in dieser Statistik überhaupt nicht auf, weil sie die Anforderungen an Einkommensnachweis oder Eigenkapital von vornherein nicht erfüllt. Der "Durchschnitt von 200 Millionen Won bei den Zwanzigjährigen" repräsentiert demnach nicht die gesamte Generation, sondern nur jene kleine Gruppe, die die Voraussetzungen erfüllt – sei es durch ein stabiles Einkommen oder finanzielle Unterstützung der Familie.
Diese Lesart passt zu weiteren Daten. Die Wohneigentumsquote der unter 40-Jährigen liegt bei 27,7 % – ein Rückgang um 2,4 Prozentpunkte gegenüber dem Vorjahr. Immer weniger junge Menschen besitzen ein Eigenheim, während sich die Kreditsummen der wenigen, die es tun, gleichzeitig vergrößern. Zugleich machten 30-Jährige in diesem Jahr bis Mai 56,1 % der Erstkäufer in Seoul aus – ein Rekordwert, deutlich über dem Vorjahresschnitt von 49,8 % –, was manche Analysten mit stark gestiegenen Jeonse-Kautionen erklären, die Mieter zum Kauf treiben. Ein direkter internationaler Vergleich ist schwierig. Der durchschnittliche Erstkäuferkredit in den USA lag im ersten Halbjahr 2026 bei 339.695 US-Dollar (bei 5,93 % Zins, 91 % Beleihungsquote, 40,1 % Schuldendienstquote), in Großbritannien bei 229.214 Pfund im ersten Quartal 2025 (bei durchschnittlich 31 Jahren Laufzeit) – beides in absoluten Zahlen weit größer als bei Südkoreas 20-Jährigen. Diese Werte stammen jedoch aus Märkten mit völlig anderen Preis- und Einkommensstrukturen, und die meisten Fachleute sind sich einig, dass es weniger auf die absolute Summe ankommt als darauf, wie stark diese Schuld im Verhältnis zum Einkommen wiegt.
Was als Nächstes zu beobachten ist
Eine einzelne Statistik reicht nicht aus, um eine ganze Generation als gefährdet einzustufen. Bemerkenswert ist allerdings, dass auch die Bestände an Wertpapierkrediten (Kredite zum Aktienkauf) bei den 20-Jährigen binnen eines Jahres um das 2,24-Fache gewachsen sind – von 188,8 Milliarden Won im April 2025 auf 423,9 Milliarden Won im April 2026, deutlich stärker als der Durchschnitt aller Altersgruppen (1,96-fach). Das deutet darauf hin, dass sich die Verschuldung junger Menschen auch jenseits von Immobilien ausweitet.
- Wie stark finanzielle Unterstützung der Familie (Schenkungen) diese Kreditfähigkeit tatsächlich stützt, lässt sich aus dieser Statistik allein nicht ablesen – dazu müssten etwa Daten der Steuerbehörde zu gemeldeten Schenkungen herangezogen werden.
- Ob sich der Trend bei den 20-Jährigen hält, sobald die dritte Stufe des Stress-DSR auch außerhalb des Großraums Seoul vollständig greift, wird die nächste Quartalsstatistik zeigen – und damit, ob es sich um ein strukturelles Phänomen oder nur um einen vorübergehenden Zeitverzögerungseffekt der Regulierung handelt.
- Neue Hypotheken sinken um 21,1 Millionen Won – größter Rückgang aller Zeiten — Seoul Economic Daily (25.08.2026)
- Neue Hypotheken sinken durch strengere Kreditvergabe – Anteil und Bestand der 30-Jährigen auf Rekordhoch — Seoul Economic Daily (25.08.2026)
- Durchschnittliche Hypothek der 20-Jährigen übersteigt 200 Millionen Won – warum das "nicht wirklich mich betrifft" — The Scoop (25.08.2026)
- [Themencheck] Höhere Hypothekenhürden bremsen 30- und 40-Jährige – nur die 20-Jährigen wachsen weiter — Tax & Finance News (25.08.2026)
- Hypothekenobergrenze von 600 Mio. Won und 30-Jahres-Laufzeitlimit im Großraum Seoul: das Haushaltsschulden-Sofortpaket vom 27. Juni — Korea Finance Times (27.06.2025)
- Wertpapierkredite nähern sich 35 Billionen Won, starker Anstieg bei den 20-Jährigen — Polinews (August 2026)
- Weniger als 30 % der jungen Südkoreaner besitzen ein Eigenheim, Rekordtief — The Korea Herald (2026)
- Erstkäufe junger Südkoreaner erreichen wegen steigender Mieten in Seoul Fünfjahreshoch — The Korea Times (19.08.2026)
- First-Time Homebuyers in 2026: 60% of Agency Purchase Loans and What Comes Next — Polygon Research (2026)
- First-time buyer statistics UK: 2026 — Finder (2026)
Dieser Beitrag ist eine eigene Analyse von nuloq auf Grundlage der oben unter "Quellen" genannten Daten der Bank of Korea und Presseberichte, erstellt mit Unterstützung von KI-Werkzeugen. Er dient ausschließlich Informationszwecken und stellt keine Anlage- oder Rechtsberatung dar; der Inhalt spiegelt den Stand zum Zeitpunkt der Veröffentlichung wider und wird bei nachträglichen Datenrevisionen oder festgestellten Fehlern korrigiert.
Ähnliche Beiträge
Südkoreas Haushaltsschulden erstmals über 2.000 Billionen Won — größter Anstieg seit 19 Quartalen
Südkoreas Haushaltskredite erreichten im 2. Quartal 2026 ein Rekordhoch von 2.019,8 Billionen Won – der stärkste Anstieg seit 19 Quartalen. Die Daten hinter dem kreditfinanzierten Aktienboom und dem Zinsdilemma der Notenbank.
Analyse vor dem Zinsentscheid vom 16. Juli: Gründe für die Zinserwartung
Analyse vor dem Zinsentscheid vom 16. Juli: Gründe für die Zinserwartung
Grundsteuerreform in Südkorea: 1,4 Mrd. Won Freibetrag für Eigennutzer, 900 Mio. für Abwesende
Südkoreas Steuerreform 2026 hebt den Grundsteuer-Freibetrag für Eigennutzer auf 1,4 Mrd. Won an, senkt ihn für Abwesende auf 900 Mio. Won. Zahlen, Geschichte und der Streit dahinter.
Südkoreas Leistungsbilanz auf Rekord 49,7 Mrd. Dollar – warum der Chip-Boom nicht im Lohn ankommt
Südkoreas Leistungsbilanz erreichte im Juni mit 49,73 Milliarden Dollar einen Rekord – getrieben vom Halbleiter-Export-Boom. Warum die eigene Zentralbank warnt, dass davon kaum etwas bei den Haushalten ankommt.