Südkoreas Haushaltsschulden erstmals über 2.000 Billionen Won — größter Anstieg seit 19 Quartalen
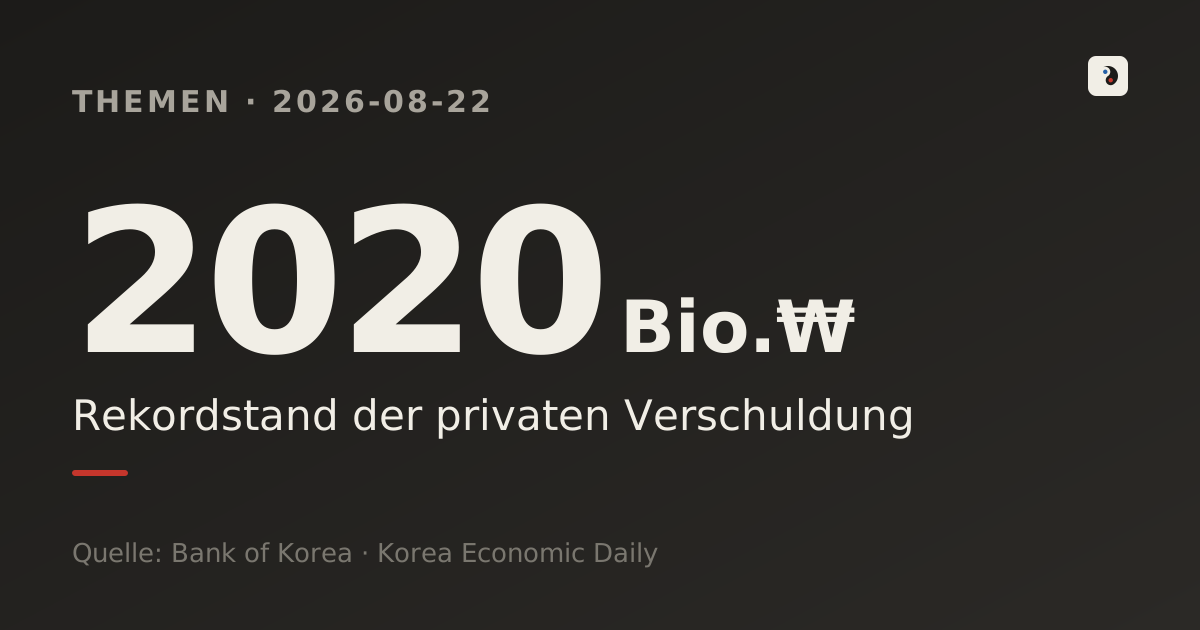
Jetzt, da die Haushaltsschulden erstmals die Marke von 2.000 Billionen Won überschritten haben, steckt hinter den Zahlen ein echtes Warnsignal.
- Südkoreas Haushaltskredite erreichten im 2. Quartal 2026 mit 2.019,8 Billionen Won erstmals die Marke von 2.000 Billionen Won; der Quartalszuwachs von 25,9 Billionen Won war der größte seit 19 Quartalen.
- Ein Ansturm auf Immobilienkäufe vor dem Auslaufen einer Steuerbefreiung für Mehrfacheigentümer traf mit einem aktienmarktgetriebenen Kreditboom zusammen, sodass Nicht-Hypothekenkredite erstmals seit fünf Jahren stärker wuchsen als Hypothekenkredite.
- Die Bank of Korea hob im Vormonat ihren Leitzins auf 2,75 % an und deutete weitere Erhöhungen an – wie sie die Zinslast auf diesem Schuldenberg steuert, ist als Nächstes zu beobachten.
Was ist passiert
Laut den am 19. August veröffentlichten vorläufigen Zahlen der Bank of Korea zum Haushaltskredit im 2. Quartal lag der Bestand Ende Juni bei 2.019,8 Billionen Won – erstmals über der Marke von 2.000 Billionen. Das ist ein Plus von 25,9 Billionen Won gegenüber dem Vorquartal, der größte Zuwachs seit dem 3. Quartal 2021 (34,8 Billionen Won) – also der stärkste Anstieg seit 19 Quartalen bzw. vier Jahren und neun Monaten.
Die Haushaltskredite allein beliefen sich auf 1.891,3 Billionen Won, ein Plus von 24,9 Billionen Won. Davon entfielen 12,2 Billionen Won auf Hypothekenkredite und 12,8 Billionen Won auf sonstige Kredite, vor allem Konsumentenkredite – erstmals seit fünf Jahren wuchsen die Nicht-Hypothekenkredite damit stärker als die Hypothekenkredite.
Warum gerade jetzt
Zwei Entwicklungen trafen im selben Quartal zusammen. Zum einen nahmen Immobilientransaktionen zu, da Mehrfacheigentümer vor dem Auslaufen einer befristeten Ausnahme von der erhöhten Kapitalertragsteuer Kauf- und Verkaufszeitpunkte abwägten, was die Nachfrage nach Hypothekenkrediten ankurbelte. Zum anderen befeuerte eine Börsenrally die sogenannte kreditfinanzierte Aktienspekulation – Investitionen in Aktien auf Pump.
Kapitalzuflüsse in Immobilien und Aktien treten normalerweise zeitversetzt auf; dass beide Nachfragen in diesem Quartal gleichzeitig zusammentrafen, ist statistisch ungewöhnlich. Das Ergebnis: der größte Quartalszuwachs seit 19 Quartalen und erstmals seit fünf Jahren ein Vorsprung der Nicht-Hypothekenkredite.
Die Zahlen im Detail
Im Vergleich zu vor vier Jahren wirkt der Umfang anders. Der Haushaltskreditbestand lag im 2. Quartal 2022 bei 1.869 Billionen Won; vier Jahre später ist er um rund 8 % auf etwa 2.020 Billionen Won gestiegen. Im selben Zeitraum hat die Bank of Korea wieder auf Zinserhöhungen umgeschwenkt, um die Schuldenlast zu bremsen.
Im internationalen Vergleich wird das Ausmaß noch deutlicher. Bei der Haushaltsverschuldung im Verhältnis zum BIP liegt Südkorea unter 38 verglichenen Ländern auf Platz zwei – hinter Kanada. Damit liegt die Quote deutlich über dem Welt- und dem Schwellenländerdurchschnitt.
Allerdings zeigen nicht alle Indikatoren nur Warnsignale. Die Haushaltsverschuldung im Verhältnis zum verfügbaren Einkommen liegt bei 171 % – der siebthöchste Wert unter den OECD-Mitgliedern –, ist aber vier Jahre in Folge gesunken, weil die Einkommen schneller wuchsen als die Schulden. Der absolute Schuldenberg ist also auf Rekordniveau, während die Last gemessen an der Rückzahlungsfähigkeit sich zuletzt schrittweise entspannt hat. Ob der Anstieg dieses Quartals diesen Trend umkehrt, ist als Nächstes zu beobachten.
Streitpunkte — unterschiedliche Sichtweisen
- Die Besorgten: Weitere Zinserhöhungen könnten die Kaufkraft durch höhere Zinslasten aushöhlen und schwächere Kreditnehmer zuerst in Zahlungsschwierigkeiten bringen. Die Bank of Korea hat ihren Leitzins im Vormonat tatsächlich von 2,50 % auf 2,75 % angehoben und weitere Erhöhungen nicht ausgeschlossen.
- Die eher Optimistischen: Seit Juli 2025 gilt die dritte Stufe der Stress-DSR-Regeln mit strengerer Prüfung der Rückzahlungsfähigkeit – die Kreditqualität habe sich dadurch verbessert. Auch die zuletzt sinkende Schulden-Einkommens-Quote spricht dafür.
- Die Reaktion der Regierung: Die Finanzaufsicht (FSC) will laut ihrem „Haushaltsschulden-Managementplan 2026" Verlängerungen von Hypothekenkrediten für Mehrfacheigentümer von Wohnungen in der Hauptstadtregion und in regulierten Gebieten grundsätzlich untersagen, den Anwendungsbereich der DSR-Regeln ausweiten und variable Kredite in langfristige Festzinskredite überführen.
Worauf als Nächstes zu achten ist
Sollte die Bank of Korea die Zinsen tatsächlich weiter anheben, würden Haushalte mit einem hohen Anteil variabel verzinster Schulden die steigende Zinslast zuerst spüren. Strengere Kreditregeln für Mehrfacheigentümer könnten das Wachstum der Hypothekenkredite bremsen, doch solange der Aktienmarkt stark bleibt, dürfte sich die kreditfinanzierte Spekulation nicht so leicht abschwächen.
Wer über einen Kredit in Aktien investiert hat, sollte die Rückzahlungsfähigkeit vorab auch für ein Szenario weiterer Zinserhöhungen durchrechnen. Politisch dürften eine strengere Gesamtsteuerung der Kreditvergabe und schärfere Bonitätsprüfungen vorerst die wichtigsten Hebel bleiben – ob das Wachstum der Nicht-Hypothekenkredite in den Daten des nächsten Quartals abflacht, wird das erste Signal sein, ob dieser Anstieg ein einmaliger Ausschlag oder ein struktureller Wandel war.
- Kreditfinanzierte Käufe und Aktienspekulation treiben Haushaltsschulden erstmals über 2.000 Billionen Won — Hankyung (Korea Economic Daily) (2026.08.19)
- Haushaltsschulden erstmals über 2.000 Billionen Won — größter Zuwachs seit 19 Quartalen — Financial News (2026.08.19)
- Haushaltsschulden im 2. Quartal auf Rekordhoch von über 2.000 Billionen Won — größter Anstieg seit vier Jahren und sechs Monaten durch Immobilien- und Aktienkäufe — Herald Business (2026.08.19)
- Gefangen in 2.000 Billionen Won Haushaltsschulden durch Aktienspekulation und kreditfinanzierte Käufe — Zinserhöhung schürt Sorgen vor Konsumeinbruch — Etoday (2026.08.20)
- Haushaltsschulden im Verhältnis zum verfügbaren Einkommen bei 171 % — siebthöchster Wert unter OECD-Mitgliedern — Daum News (2026.06.18)
- Haushaltsschulden-Managementplan 2026 — Finanzaufsichtsbehörde (FSC) (2026.04.01)
- Kreditfinanzierte Käufe und Aktienspekulation treiben Haushaltsschulden erstmals über 2.000 Billionen Won — Zinserhöhungs-„Dilemma" — Newstomato (2026.08.19)
Dieser Beitrag ist eine eigenständige Analyse von nuloq auf Grundlage der oben unter „Quellen" genannten Veröffentlichungen der Bank of Korea, der Finanzaufsichtsbehörde und der Presse, erstellt mit Unterstützung von KI-Tools. Er dient ausschließlich Informationszwecken und ist keine Grundlage für Investitions-, Rechts- oder sonstige Entscheidungen; der Inhalt entspricht dem Stand zum Zeitpunkt der Erstellung und wird bei festgestellten Fehlern korrigiert.
Ähnliche Beiträge
Kredite wurden gestrafft, nur die 20-Jährigen liehen sich mehr: Südkoreas 200-Mio-Won-Hypothekenmarke
Der durchschnittliche Hypothekensaldo südkoreanischer Kreditnehmer in ihren Zwanzigern liegt jetzt bei 203,94 Millionen Won – erstmals über 200 Millionen, obwohl die Kreditvergabe sonst überall gestrafft wurde. Was die Daten der Bank of Korea zeigen und wo die statistische Falle steckt.
Analyse vor dem Zinsentscheid vom 16. Juli: Gründe für die Zinserwartung
Analyse vor dem Zinsentscheid vom 16. Juli: Gründe für die Zinserwartung
Grundsteuerreform in Südkorea: 1,4 Mrd. Won Freibetrag für Eigennutzer, 900 Mio. für Abwesende
Südkoreas Steuerreform 2026 hebt den Grundsteuer-Freibetrag für Eigennutzer auf 1,4 Mrd. Won an, senkt ihn für Abwesende auf 900 Mio. Won. Zahlen, Geschichte und der Streit dahinter.
Südkoreas Leistungsbilanz auf Rekord 49,7 Mrd. Dollar – warum der Chip-Boom nicht im Lohn ankommt
Südkoreas Leistungsbilanz erreichte im Juni mit 49,73 Milliarden Dollar einen Rekord – getrieben vom Halbleiter-Export-Boom. Warum die eigene Zentralbank warnt, dass davon kaum etwas bei den Haushalten ankommt.