· Actualizado el 2026-09-10
El crédito se endureció para todos menos para los veinteañeros: Corea supera los 200 millones de wones en hipotecas
Corrección (2026-09-10): Se revisaron y corrigieron el alcance, las comparaciones y la interpretación de las cifras principales. Se conserva la fecha de publicación original.
En el mismo trimestre en que el gobierno endureció el crédito en todos los frentes, solo las hipotecas de los veinteañeros siguieron creciendo.
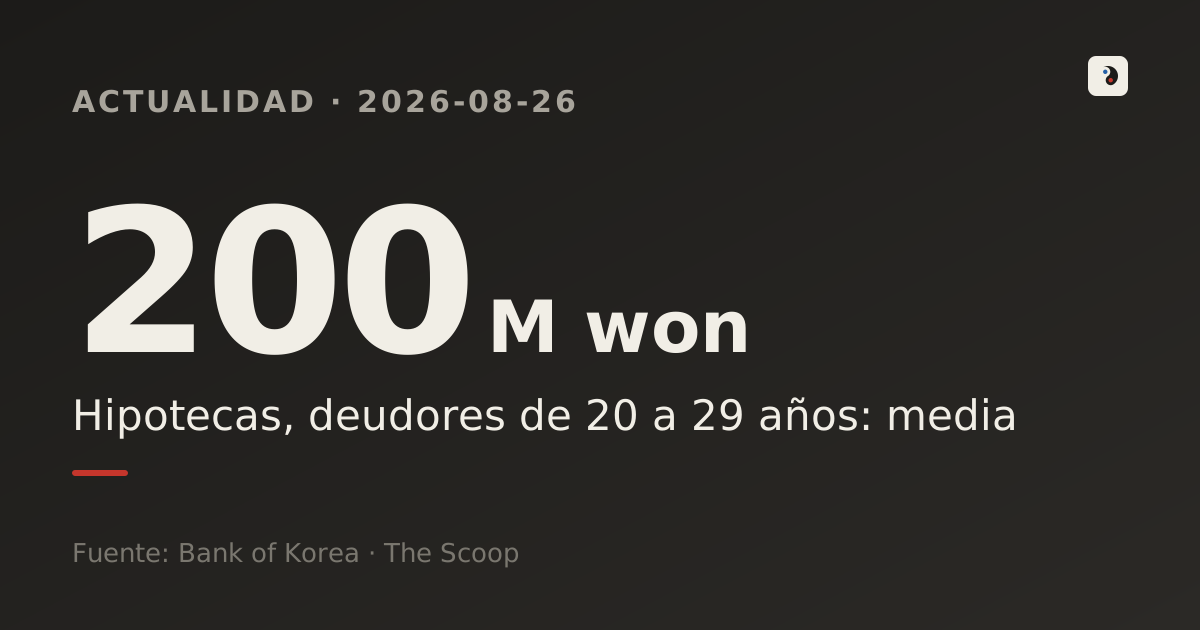
- Los prestatarios surcoreanos de veintitantos años tenían un saldo hipotecario promedio de 203,94 millones de wones en el segundo trimestre de 2026, superando los 200 millones por primera vez desde que existe esta serie de datos.
- En ese mismo trimestre, el monto promedio de las nuevas hipotecas cayó un récord de 9,2% en todas las edades, con fuertes descensos entre los treintañeros y cuarentones; solo las nuevas hipotecas de los veinteañeros aumentaron.
- La media corresponde a prestatarios de veintitantos años, no a todo el grupo. Su composición puede influir, pero los datos no prueban que sea la causa del aumento.
Qué pasó
Según las estadísticas de préstamos a los hogares por grupo de prestatarios del Banco de Corea correspondientes al segundo trimestre de 2026, publicadas el 25 de agosto, la nueva hipoteca promedio de un prestatario de veintitantos años fue de 232,17 millones de wones en el segundo trimestre, frente a 228,25 millones en el primero, un aumento de 3,92 millones. Más llamativo aún es el saldo: el saldo hipotecario promedio de los veinteañeros alcanzó 203,94 millones de wones, un incremento de 5,75 millones (2,9%) respecto a los 198,19 millones del primer trimestre, la primera vez que supera los 200 millones desde que el Banco de Corea comenzó a compilar estos datos.
En todas las edades, la nueva hipoteca promedio cayó a 208,29 millones de wones en el segundo trimestre desde 229,39 millones en el primero, una baja de 21,1 millones (9,2%), la mayor caída trimestral registrada. Entre los treintañeros, las nuevas hipotecas bajaron de 289,90 a 263,58 millones de wones (-26,32 millones), y entre los cuarentones, de 245,14 a 209,77 millones (-35,37 millones). Mientras el crédito se cerraba para todas las generaciones, los veinteañeros fueron el único grupo que se movió en sentido contrario.
Por qué está pasando ahora — el trasfondo
Esta caída generalizada responde a una serie de medidas gubernamentales. El "paquete inmobiliario del 27 de junio", anunciado el 27 de junio de 2025, limitó las hipotecas en el área metropolitana de Seúl a 600 millones de wones, restringió los plazos a 30 años y también endureció los requisitos para los préstamos a compradores primerizos. Luego, desde julio de 2025, entró en vigor la tercera fase del "DSR de estrés" (ratio de servicio de deuda ajustado), que suma 1,5 puntos porcentuales a la tasa de interés real al calcular la capacidad de pago. El resultado: con el mismo ingreso, el monto máximo que se puede pedir prestado cayó entre un 15% y un 20% aproximadamente (fuera del área metropolitana, la aplicación se aplazó hasta fines de 2025).
Los veinteañeros, sin embargo, quedan relativamente al margen de esta red regulatoria. Es más probable que no tengan vivienda propia o que sean compradores primerizos que en otros grupos de edad, y los préstamos para compradores primerizos se diseñaron con restricciones comparativamente más suaves. Es decir, no se trata de que la capacidad de endeudamiento de los veinteañeros como grupo haya crecido, sino de que solo quienes todavía cumplen los requisitos (ingresos estables y demostrables, entre otros) siguen presentes en el mercado.
Las cifras
En términos absolutos, los treintañeros siguen pidiendo las hipotecas nuevas más grandes, y según la prensa, tanto su participación como su saldo también alcanzaron máximos históricos. Pero la señal de los veinteañeros es distinta: son el único grupo cuya cifra sube.
Puestos uno junto al otro, ambos trimestres muestran un contraste marcado. Mientras la regulación estrechaba la puerta del crédito para todas las generaciones, las hipotecas de los veinteañeros que aún lograban cruzarla se hicieron más grandes.
El debate — cómo leer la marca de los 200 millones
Algunos simplifican esta estadística como un endeudamiento imprudente de los jóvenes, pero el contraargumento tiene peso. Las nuevas hipotecas a veinteañeros representan apenas alrededor del 6% del total de nuevas hipotecas otorgadas, señalan varios análisis. La gran mayoría de los veinteañeros ni siquiera aparece en esta estadística, porque de entrada no cumple los requisitos de comprobación de ingresos o capital propio. En otras palabras, "un promedio de 200 millones de wones entre los veinteañeros" no representa a toda su generación, sino solo a la pequeña fracción con las condiciones necesarias, ya sea ingresos estables o apoyo financiero familiar.
Esta lectura encaja con otros datos. La tasa de propiedad de vivienda entre los menores de 40 años es del 27,7%, 2,4 puntos porcentuales menos que un año atrás: cada vez menos jóvenes son propietarios, mientras que el endeudamiento de esa minoría sigue creciendo. Al mismo tiempo, los treintañeros representaron este año, hasta mayo, el 56,1% de los compradores primerizos en Seúl, un máximo histórico por encima del promedio del año pasado (49,8%), un giro que algunos analistas vinculan al fuerte aumento de los depósitos jeonse, que empuja a los inquilinos hacia la compra. Las comparaciones internacionales son complicadas. El préstamo promedio de los compradores primerizos en Estados Unidos fue de 339.695 dólares en el primer semestre de 2026 (con una tasa del 5,93%, relación préstamo-valor del 91% y ratio deuda-ingreso del 40,1%), y en el Reino Unido de 229.214 libras en el primer trimestre de 2025 (con un plazo promedio de 31 años); ambas cifras, en términos absolutos, muy superiores a las de los veinteañeros surcoreanos. Pero se trata de mercados con estructuras de precios e ingresos completamente distintas, y la mayoría de los expertos coincide en que lo relevante no es el monto en sí, sino cuánto pesa esa deuda en relación con el ingreso.
Qué observar de aquí en adelante
Una sola estadística no basta para afirmar que toda una generación está en riesgo. Aun así, vale la pena notar que el saldo de préstamos con garantía bursátil (crédito para invertir en bolsa) entre los veinteañeros también se multiplicó por 2,24 en un año —de 188.800 millones de wones en abril de 2025 a 423.900 millones en abril de 2026—, un ritmo mayor que el promedio de todas las edades (1,96 veces), señal de que el apalancamiento juvenil también se expande fuera del sector inmobiliario.
- Cuánto del apoyo financiero familiar (donaciones) realmente respalda esta capacidad de endeudamiento no se puede confirmar solo con esta estadística; habría que cruzarla con datos como las declaraciones de donaciones ante la autoridad fiscal.
- Una vez que la tercera fase del DSR de estrés se aplique por completo fuera del área metropolitana de Seúl, que la tendencia de los veinteañeros se mantenga o no en las estadísticas del próximo trimestre determinará si se trata de algo estructural o solo de un efecto temporal por el desfase regulatorio.
- Las nuevas hipotecas caen 21,1 millones de wones, la mayor baja registrada — Seoul Economic Daily (25.08.2026)
- Las nuevas hipotecas caen con el endurecimiento del crédito; participación y saldo de los treintañeros en máximos históricos — Seoul Economic Daily (25.08.2026)
- La hipoteca promedio de los veinteañeros supera los 200 millones de wones: por qué "esto no es realmente sobre mí" — The Scoop (25.08.2026)
- [Análisis] Suben las barreras hipotecarias y frenan a los treintañeros y cuarentones; solo los veinteañeros siguen creciendo — Tax & Finance News (25.08.2026)
- Tope de 600 millones de wones y plazo máximo de 30 años para hipotecas en el área de Seúl: el paquete de emergencia del 27 de junio contra la deuda de los hogares — Korea Finance Times (27.06.2025)
- Los préstamos con garantía bursátil rozan los 35 billones de wones, fuerte aumento entre los veinteañeros — Polinews (agosto de 2026)
- Menos del 30% de los jóvenes surcoreanos son propietarios de vivienda, un mínimo histórico — The Korea Herald (2026)
- Las compras de primera vivienda de jóvenes surcoreanos alcanzan un máximo de cinco años ante el alza de alquileres en Seúl — The Korea Times (19.08.2026)
- First-Time Homebuyers in 2026: 60% of Agency Purchase Loans and What Comes Next — Polygon Research (2026)
- First-time buyer statistics UK: 2026 — Finder (2026)
Este artículo es un análisis propio de nuloq, elaborado a partir de las estadísticas del Banco de Corea y las noticias citadas en "Fuentes" con la ayuda de herramientas de IA. Tiene fines exclusivamente informativos y no constituye asesoría de inversión ni legal; el contenido refleja la situación al momento de su publicación y se corregirá si se detectan revisiones estadísticas o errores factuales.
Artículos relacionados
La deuda de los hogares surcoreanos supera los 2.019,8 billones de wones, el mayor salto en 19 trimestres
La deuda de los hogares surcoreanos alcanzó un récord de 2.019,8 billones de wones en el segundo trimestre de 2026, su mayor alza trimestral en 19 trimestres. Los datos detrás de la inversión bursátil a crédito y el dilema de tasas del banco central.
Análisis previo a la decisión del 16 de julio: razones para esperar una subida
Análisis previo a la decisión del 16 de julio: razones para esperar una subida
Reforma fiscal en Corea: exención de 1.400 M de wones para residentes, 900 M para no residentes
La reforma fiscal 2026 en Corea eleva la exención a 1.400 M de wones para propietarios residentes, la reduce a 900 M para no residentes. Datos y controversia detrás del cambio.
Cuenta corriente de Corea del Sur bate récord con 49.700 millones — por qué el boom de chips no llega a los sueldos
La cuenta corriente de Corea del Sur alcanzó un récord de 49.730 millones de dólares en junio, impulsada por el auge de las exportaciones de semiconductores. Por qué el propio banco central advierte que la bonanza no llega a los hogares.