· Actualizado el 2026-09-10
Análisis previo a la decisión del 16 de julio: razones para esperar una subida
Corrección (2026-09-10): Se revisaron y corrigieron el alcance, las comparaciones y la interpretación de las cifras principales. Se conserva la fecha de publicación original.
Este artículo analiza la posibilidad de subida con noticias anteriores a la decisión del 16 de julio de 2026. El título distingue la previsión de entonces de una decisión confirmada.
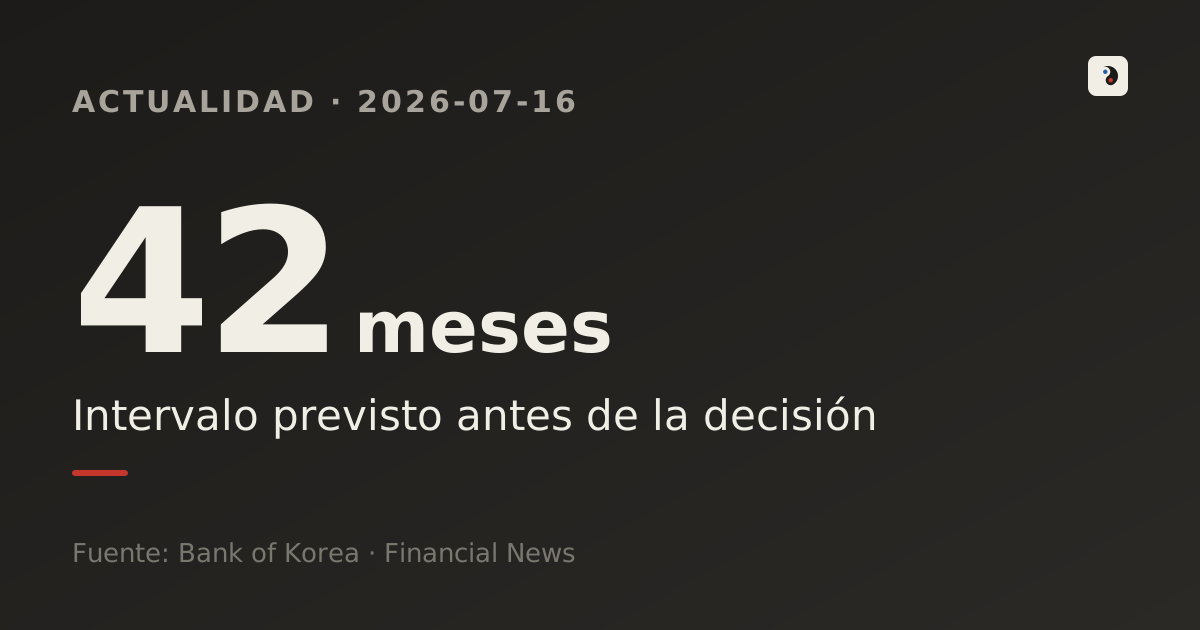
- Se espera ampliamente que el Banco de Corea suba su tipo de interés de referencia 0,25 puntos porcentuales, del 2,50% al 2,75%, en su reunión del 16 de julio — la primera subida desde enero de 2023, hace 42 meses.
- El argumento a favor del ajuste se apoya en tres pilares: una inflación de junio del 3,2% (por encima del objetivo del 2%), una previsión de crecimiento revisada al alza hasta el 2,6% por el auge de los semiconductores, y un crédito a los hogares de 1.993 billones de wones, muy cerca de la barrera de los 2.000 billones.
- Con nuevas subidas posibles en agosto u octubre, los prestatarios con hipotecas a tipo variable y el mercado inmobiliario del área de Seúl notarán el impacto casi de inmediato.
Qué ha ocurrido
El Comité de Política Monetaria del Banco de Corea se reúne el 16 de julio para fijar el tipo de interés de referencia. Los mercados y la mayoría de los analistas esperan que suba el actual 2,50% en 0,25 puntos porcentuales, hasta el 2,75%. De confirmarse, sería la primera subida desde enero de 2023 —hace 42 meses— y un punto de inflexión tras ocho reuniones consecutivas sin cambios desde el recorte de mayo pasado, del 2,75% al 2,50%.
El argumento a favor de la subida es bastante claro. La inflación de precios al consumo de junio se situó en el 3,2%, muy por encima del objetivo del 2% del Banco de Corea, que ya ha revisado al alza su previsión de crecimiento para este año hasta el 2,6% gracias a un fuerte ciclo exportador de semiconductores. Crecimiento e inflación apuntan en la misma dirección: hacia el ajuste.
Por qué ahora: inflación, crecimiento y deuda envían la misma señal
El Banco de Corea había mantenido los tipos sin cambios principalmente por la debilidad de la demanda interna y la incertidumbre geopolítica derivada del prolongado conflicto entre Estados Unidos e Irán. Pero en las últimas semanas la balanza se ha inclinado: la inflación se ha mantenido por encima del objetivo, el ciclo de los semiconductores ha superado las expectativas, y un tercer factor —la deuda de los hogares y los precios de la vivienda— ha reforzado el argumento a favor de subir los tipos.
El 27 de junio del año pasado, el Gobierno lanzó medidas estrictas que limitaban los préstamos hipotecarios en el área metropolitana de Seúl y las zonas reguladas a 600 millones de wones, y los créditos al consumo al ingreso anual. Un año después, los precios de los apartamentos en Seúl han subido pese a todo más de un 10%, y los préstamos bancarios a los hogares se dispararon 7,6 billones de wones solo en junio, el mayor incremento mensual en 22 meses. El hecho de que los límites de préstamo por sí solos no bastaran ha dado más fuerza al argumento de usar los tipos de interés.
Los números
Los datos revelan una paradoja: cuanto más se endurecen los límites al crédito, más rápido suben juntos la deuda y los precios.
En comparación internacional, Corea del Sur no tiene mucho margen de maniobra monetaria. Su tipo de referencia ya está por debajo del de la Reserva Federal de EE. UU. (3,50%–3,75%), y aunque suba esta vez, la diferencia solo se reducirá de 1,25 a 1,00 puntos. De hecho, el diferencial del bono a 10 años entre Corea y EE. UU. se ha reducido a su nivel más bajo desde julio de 2023, señal de que los mercados ya han descontado el giro de Corea hacia el ajuste.
El peso de la deuda en sí es considerable según los estándares internacionales. La deuda de los hogares coreanos equivale al 171% de la renta disponible —el séptimo valor más alto entre los países de la OCDE— y al 88,6% del PIB, el sexto más alto entre los 44 países que sigue el BPI. Estudios locales sugieren que, una vez que este ratio supera el 82%–84% del PIB, empieza a frenar el consumo privado: Corea ya ha cruzado ese umbral.
El debate: ¿es la subida la respuesta correcta?
Los halcones del Banco de Corea y de los reguladores financieros sostienen que este es el momento, o será demasiado tarde. Su lógica: si no se reduce el ratio de deuda mientras el crecimiento es sólido, no quedará margen para subir tipos cuando la economía se desacelere. Mantener tipos bajos con la inflación disparada, añaden, envía además una señal equivocada a los mercados de activos.
Los escépticos responden con la misma firmeza. Los prestatarios con tipo variable y los autónomos notarán de inmediato una mayor carga de intereses. Con una demanda interna que aún no se ha recuperado con firmeza, una subida prematura podría volver a enfriar el consumo. El sector inmobiliario advierte de que el volumen de operaciones, ya reducido, podría congelarse aún más con otra subida.
Qué viene después: qué vigilar
- Los prestatarios a tipo variable podrían valorar el coste de pasarse a un tipo fijo frente a la magnitud probable de futuras subidas.
- Los datos de inflación y empleo publicados antes de la reunión de agosto serán la señal más clara sobre la próxima decisión.
- Los compradores potenciales en el área de Seúl deben recalcular qué significan realmente los nuevos límites de préstamo y tipos para su capacidad de compra.
- «La inflación supera el objetivo»: se espera una subida de tipos del Banco de Corea esta semana — Fnnews 파이낸셜뉴스 (2026.07.12)
- Corea del Sur señala un giro hacia el ajuste monetario: el diferencial de tipos a largo plazo con EE. UU. se reduce a su mínimo en años — Fnnews 파이낸셜뉴스 (2026.07.15)
- Decisión de tipos el 16 de julio: cómo cambiarán los préstamos y los depósitos — Segye Ilbo 세계일보 (2026.07.14)
- Los préstamos bancarios a los hogares se disparan 7,6 billones de wones: el mayor aumento en 22 meses — Metro Seoul 메트로서울 (2026.07.09)
- Un año después de las medidas del 27 de junio: los precios de los apartamentos en Seúl suben un 10%, los créditos al consumo se disparan — Sidae Media 시대 (2026.06.26)
- La deuda de los hogares coreanos alcanza el 171% de la renta disponible: séptima más alta de la OCDE — Daum News 다음뉴스 (2026.06.18)
- Los préstamos a los hogares alcanzan 1.865 billones de wones en el primer trimestre, un aumento de 13 billones — Newspim 뉴스핌 (2026.05.19)
- Crédito a los hogares por prestatario, primer trimestre de 2026 (nota de prensa) — Banco de Corea 한국은행 (2026.05.19)
- El Banco de Corea mantiene los tipos por octava reunión consecutiva, pero el ambiente se inclina hacia una subida antes de fin de año — Sisa Journal 시사저널 (2026.05.28)
Este artículo es un análisis propio de nuloq basado en la información pública y los datos oficiales listados en «Fuentes», elaborado con ayuda de IA. Tiene fines meramente informativos —no constituye asesoramiento de inversión, legal ni médico— y refleja la situación en el momento de su redacción. Corregiremos el texto si se detectan errores.
Artículos relacionados
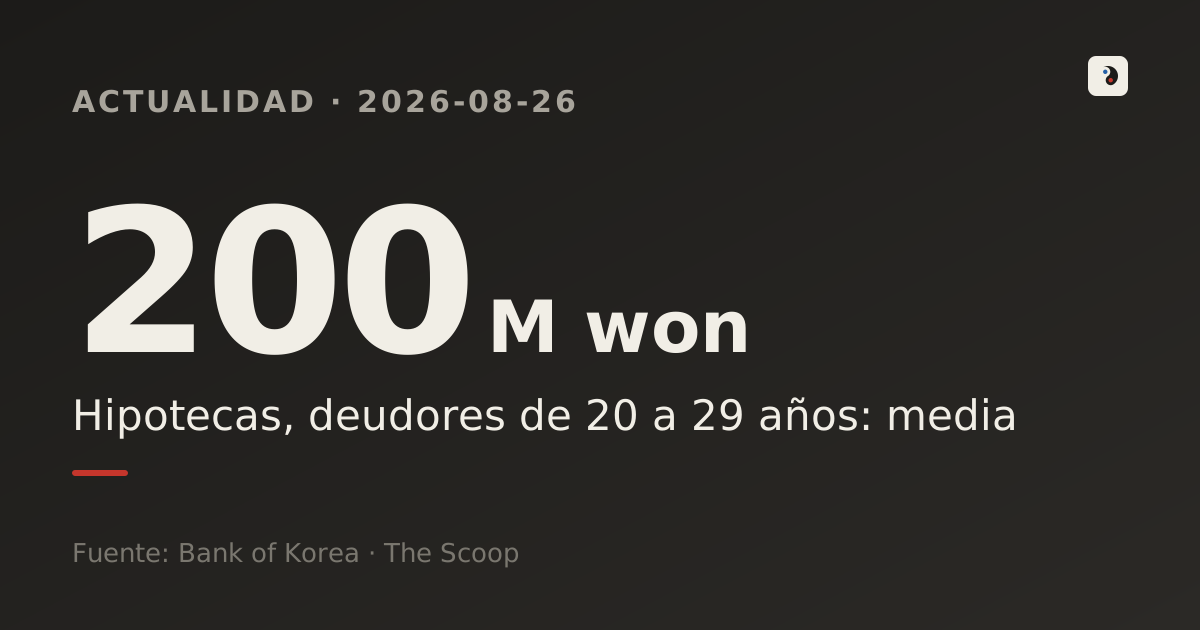
El crédito se endureció para todos menos para los veinteañeros: Corea supera los 200 millones de wones en hipotecas
El saldo hipotecario promedio de los surcoreanos de veintitantos años llegó a 203,94 millones de wones, superando por primera vez los 200 millones justo cuando el crédito se endurecía en todas partes. Esto revelan los datos del Banco de Corea, y la trampa estadística detrás de la cifra.
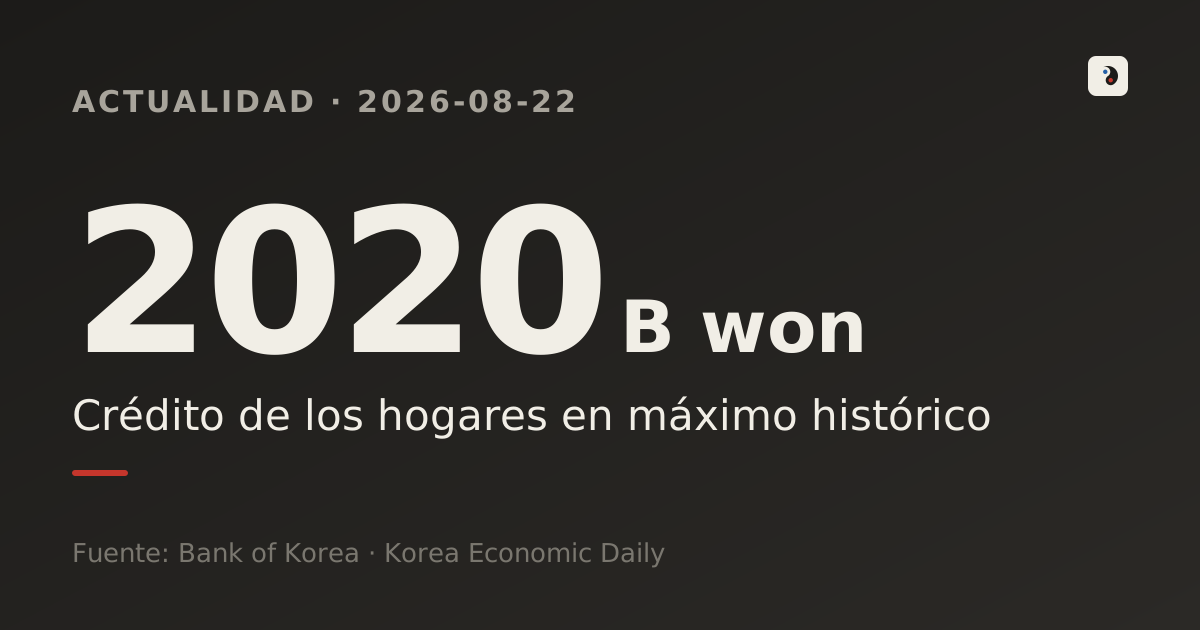
La deuda de los hogares surcoreanos supera los 2.019,8 billones de wones, el mayor salto en 19 trimestres
La deuda de los hogares surcoreanos alcanzó un récord de 2.019,8 billones de wones en el segundo trimestre de 2026, su mayor alza trimestral en 19 trimestres. Los datos detrás de la inversión bursátil a crédito y el dilema de tasas del banco central.
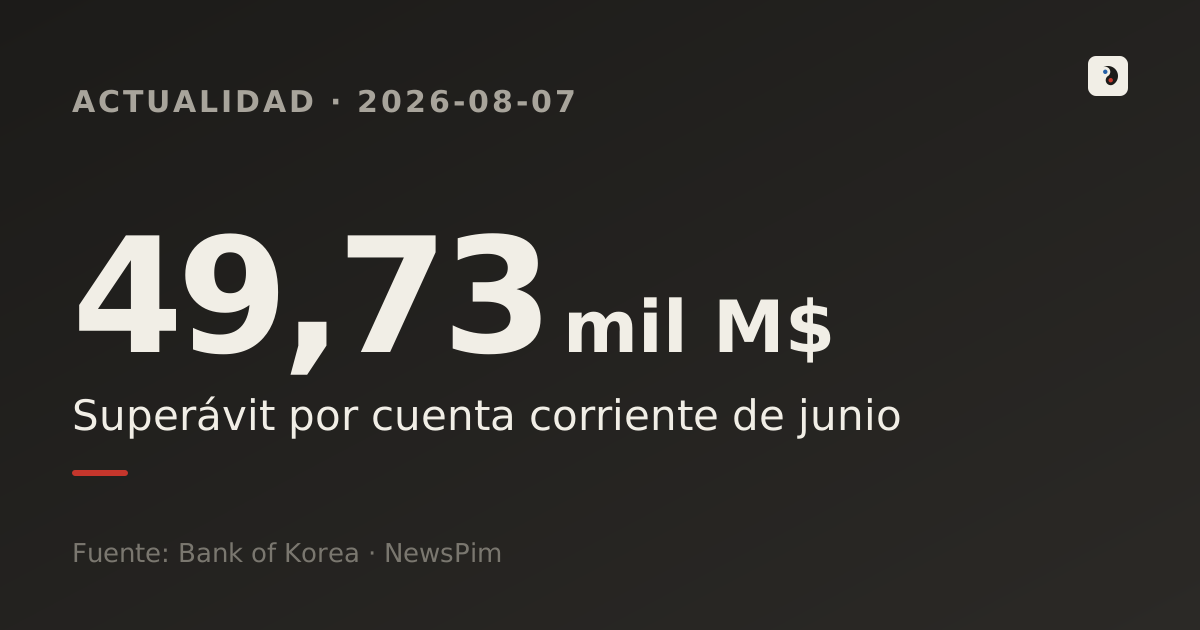
Cuenta corriente de Corea del Sur bate récord con 49.700 millones — por qué el boom de chips no llega a los sueldos
La cuenta corriente de Corea del Sur alcanzó un récord de 49.730 millones de dólares en junio, impulsada por el auge de las exportaciones de semiconductores. Por qué el propio banco central advierte que la bonanza no llega a los hogares.
Precios de vivienda en Corea: el índice sube a 127, nivel 2021
Según una encuesta del Banco de Corea, el índice de expectativas de precios de vivienda subió a 127, su nivel más alto en 4 años y 10 meses, pese a la subida de tipos de interés. Por qué la oferta, no las tasas, explica la subida.