Reforma fiscal en Corea: exención de 1.400 M de wones para residentes, 900 M para no residentes
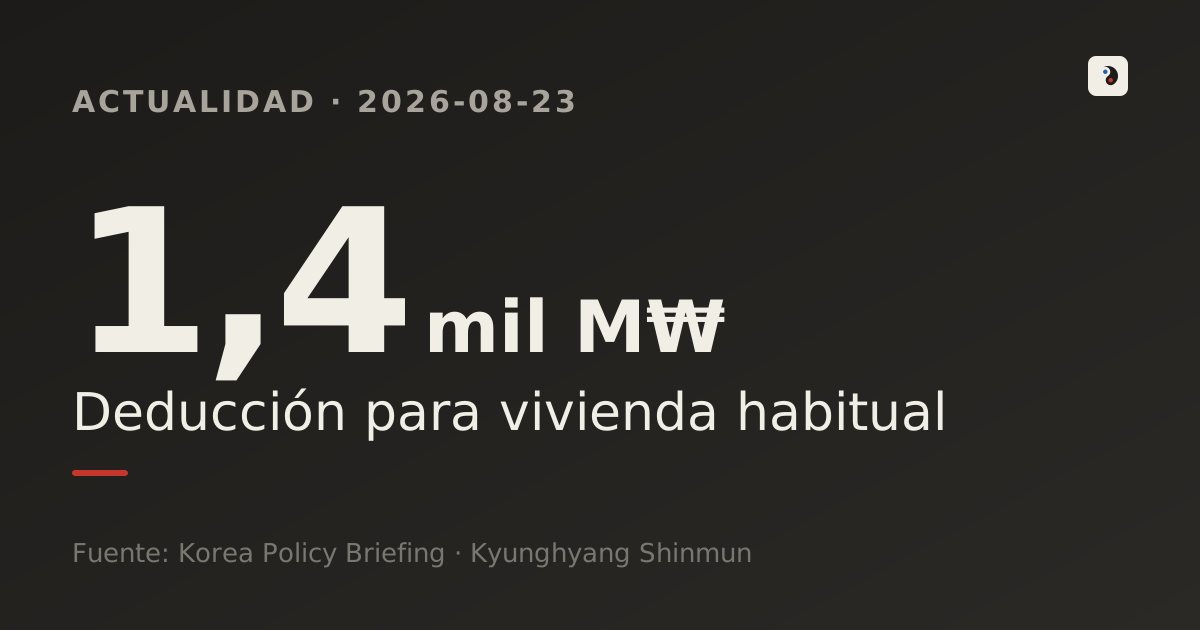
Una sola cifra decide ahora cuánto impuesto paga tu vivienda — así es la reforma del impuesto a la propiedad de Corea en 2026.
- El 3 de agosto, el Ministerio de Economía y Finanzas propuso elevar la exención básica del impuesto integral a la propiedad para hogares con una sola vivienda ocupada por su propietario de 1.200 a 1.400 millones de wones, mientras la reduce de 1.200 a 900 millones para quienes poseen una sola vivienda pero no residen en ella.
- Tras recibir más de 10.000 comentarios en contra, el gobierno y el partido gobernante celebraron el 23 de agosto su primera reunión de alto nivel bajo el nuevo líder Kim Min-seok para discutir ajustes, entre ellos mantener el tope del impuesto a la propiedad en 150%.
- La tasa efectiva del impuesto a la propiedad en Corea (0,17%) sigue muy por debajo de la de Estados Unidos (1,54%), Japón (1,4%) y el Reino Unido (1,1%) — el verdadero debate gira menos en torno a cuánto cobrar y más en torno a qué residencia protege la ley.
Qué ocurrió
En el centro de la reforma fiscal 2026, presentada el 3 de agosto por el Ministerio de Economía y Finanzas, hay un nuevo criterio para el impuesto integral a la propiedad (jongbutse): si el propietario realmente reside en su vivienda. Para los hogares con una sola vivienda que residen en ella, la exención básica sobre el valor catastral sube de 1.200 a 1.400 millones de wones. Para quienes poseen una sola vivienda pero viven en otro lugar —los propietarios "no residentes"—, la exención baja de 1.200 a 900 millones de wones, equiparándolos a los propietarios de múltiples viviendas.
El plan también eleva la relación de valor justo de mercado usada para calcular la base imponible del 60% al 70% (hasta 80% para quienes tienen tres o más viviendas), y reformula la deducción por tenencia prolongada: de una fórmula que sumaba años de propiedad (hasta 40%) y años de residencia (hasta 40%), se pasa a un modelo centrado en la residencia real (30% tras diez años de ocupación efectiva). Los cambios se aplicarían primero a las liquidaciones calculadas desde el 1 de junio de 2027, y algunas disposiciones —la unificación total de tasas y la relación del 80%— quedan pospuestas hasta 2028.
Por qué ahora — el contexto
El impuesto integral a la propiedad se creó en 2005 bajo el presidente Roh Moo-hyun para atenuar la desigualdad patrimonial ligada a la vivienda. Desde entonces, su carácter ha cambiado radicalmente con cada gobierno. Bajo Moon Jae-in se endureció con fuerza para los propietarios de múltiples viviendas, con tasas de hasta el 6,0%. El gobierno de Yoon Suk-yeol hizo justo lo contrario: bajó la relación de valor de mercado del 95% al 60%, elevó la exención básica de 600 a 900 millones de wones e impulsó la eliminación del recargo por multipropiedad (1,2%–6,0%), devolviendo en la práctica el impuesto a niveles previos a Moon.
Esta reforma es otro giro sobre ese mismo camino: intenta trasladar el criterio de tributación de "cuántas viviendas se poseen" a "si realmente se vive en ella". Ese cambio también responde a necesidades de recaudación: el gobierno estima el efecto fiscal total de la reforma en unos 3,4 billones de wones.
Los números
El impacto de esta reforma no es simétrico. La exención de los propietarios residentes sube un 16,7%, mientras que la de los propietarios no residentes de una sola vivienda cae un 25%, una brecha de 500 millones de wones en términos absolutos. Es decir, incluso dentro de la misma categoría de "propietario de una sola vivienda", el verdadero peso de la reforma recae casi por completo sobre quienes no residen en ella.
¿Y qué tan alto es este impuesto en comparación internacional? La tasa efectiva del impuesto a la propiedad en Corea es del 0,17%, apenas una novena parte de la de Estados Unidos (1,54%), una octava parte de la de Japón (1,4%) y una sexta parte de la del Reino Unido (1,1%). Como porcentaje del PIB, la recaudación por este impuesto en Corea es solo del 0,6%, muy por debajo del Reino Unido (3,3%), Estados Unidos (2,8%) y Japón (2,1%).
Visto así, llamar a esta reforma un "aumento de impuestos" resta importancia a lo bajo que sigue siendo, en comparación internacional, el nivel general del impuesto a la propiedad en Corea. Lo más revelador es la estructura: Estados Unidos, el Reino Unido y Japón usan tasas fijas en lugar de progresivas, y suelen gravar según el uso real de la vivienda —segunda residencia, vivienda vacía— más que según el número de propiedades. El giro coreano de "número de viviendas" a "si se reside en ella" se lee, en ese sentido, como un acercamiento a esos modelos extranjeros.
La controversia — visiones encontradas
Tras el anuncio, se presentaron más de 10.000 comentarios en contra en el portal de participación legislativa del gobierno. La objeción central apunta a la rigidez del criterio de "residencia real": propietarios de una sola vivienda que, por razones ajenas a su voluntad —un traslado laboral, una asignación en el extranjero, el distrito escolar de los hijos, el cuidado de padres mayores—, no pueden vivir en su propia casa, quedarían equiparados a propietarios de múltiples viviendas. "No conviertan en blanco fiscal a ciudadanos que solo tienen una vivienda" es la respuesta más repetida entre los comentarios.
El gobierno defiende una lógica distinta: poseer una vivienda en la que no se reside tiene más de inversión que de necesidad habitacional, por lo que proteger a los residentes reales y corregir el trato favorable a los no residentes serían dos caras del mismo principio. Incluso dentro del partido gobernante hay matices: el nuevo líder del partido, Kim Min-seok, declaró públicamente que el endurecimiento para propietarios no residentes de una sola vivienda "necesita complementarse". La mayoría de los expertos coincide en un punto similar: comparten la dirección general, pero les preocupan los detalles y la previsibilidad del diseño.
Qué sigue — qué hay que observar
El gobierno y el partido gobernante celebraron el 23 de agosto su primera reunión de coordinación de alto nivel bajo el liderazgo de Kim Min-seok para discutir el plan, con el objetivo de cerrar la coordinación entre partido y gobierno antes de fin de mes. Las disposiciones más polémicas se están revisando una a una: el plan de elevar del 150% al 200% el tope combinado del impuesto a la propiedad (integral más impuesto local) habría sido retirado, a favor de mantener el tope actual del 150%.
- Si se crearán excepciones para propietarios no residentes de una sola vivienda (traslado laboral, destino en el extranjero, cuidado de familiares) y con qué amplitud se definirán: cuanto más amplias, menor la resistencia fiscal, pero más débil el criterio de residencia en sí.
- Si disposiciones previstas para 2028 —la relación del 80%, la unificación total de tasas— se renegocian en esta misma ronda.
- Como los cambios se aplicarían desde las liquidaciones del 1 de junio de 2027, los propietarios no residentes de una sola vivienda deberían evaluar desde ya si pueden cumplir el requisito de residencia.
- Se multiplican las demandas de alivio del impuesto integral a la propiedad: ¿se reducirá el efecto fiscal previsto de 3,4 billones de wones? — Financial News (Corea) (2026.08.12)
- [Reforma fiscal 2026] El impuesto integral a la propiedad que perdonó a ‘Mapo-Yongsan-Seongdong’: una reforma a medias — Kyunghyang Shinmun (2026.08.03)
- Vivienda única de residencia propia de hasta 2.000 millones de wones queda exenta del impuesto integral a la propiedad — Korea.kr Policy Briefing (Ministerio de Economía y Finanzas) (2026.08.14)
- Se revierten las reglas del ISA y el impuesto inmobiliario vuelve a la mesa partido-gobierno — Newsis (2026.08.19)
- El tope del impuesto a la propiedad probablemente vuelva al 150%: se mantienen las líneas generales del plan del 3 de agosto — Edaily (2026.08.20)
- ¿En qué se diferencia el impuesto a la vivienda de Corea del de los países avanzados? “EE. UU., Reino Unido y Japón no tienen tasas progresivas” — Kookmin Ilbo (2026.07.27)
- El impuesto integral a la propiedad vuelve a niveles previos al gobierno de Moon Jae-in: se elimina el recargo por múltiples viviendas y se pasa a un sistema basado en el valor — Munhwa Ilbo (2026.08.10)
- Impuesto integral a la propiedad: Corea del Sur, la excepción entre 9 países que incluyen EE. UU., Reino Unido y Japón — Herald Business (2026.08.11)
Este artículo es un análisis propio de nuloq basado en las noticias públicas y los datos oficiales listados arriba en "Fuentes", elaborado con ayuda de herramientas de IA. Tiene fines exclusivamente informativos, no constituye asesoría de inversión ni legal, y refleja la situación al 23 de agosto de 2026; lo corregiremos si los hechos cambian o se detectan errores.
Artículos relacionados
Corea del Sur eleva la exención del impuesto a la propiedad a 1.400 millones de wones y grava con 80% a multipropietarios
Corea del Sur eleva la exención del impuesto a la propiedad a 1.400 millones de wones y sube al 80% la tasa para multipropietarios — la reforma fiscal 2026 explicada con números.
936.000 millones de wones para comprar coches eléctricos: diferencias con el crédito a la producción
936.000 millones de wones para comprar coches eléctricos: diferencias con el crédito a la producción
Precios de vivienda en Corea: el índice sube a 127, nivel 2021
Según una encuesta del Banco de Corea, el índice de expectativas de precios de vivienda subió a 127, su nivel más alto en 4 años y 10 meses, pese a la subida de tipos de interés. Por qué la oferta, no las tasas, explica la subida.
Seúl: la vivienda sube por 75.ª semana consecutiva — la reforma fiscal de agosto en Corea
Los precios de los apartamentos en Seúl llevan 75 semanas seguidas al alza, acercándose al récord de 85 semanas de la era Moon Jae-in, pese a la subida de tipos. Por qué la reforma fiscal inmobiliaria de agosto en Corea del Sur podría ser distinta, en cifras.