La deuda de los hogares surcoreanos supera los 2.019,8 billones de wones, el mayor salto en 19 trimestres
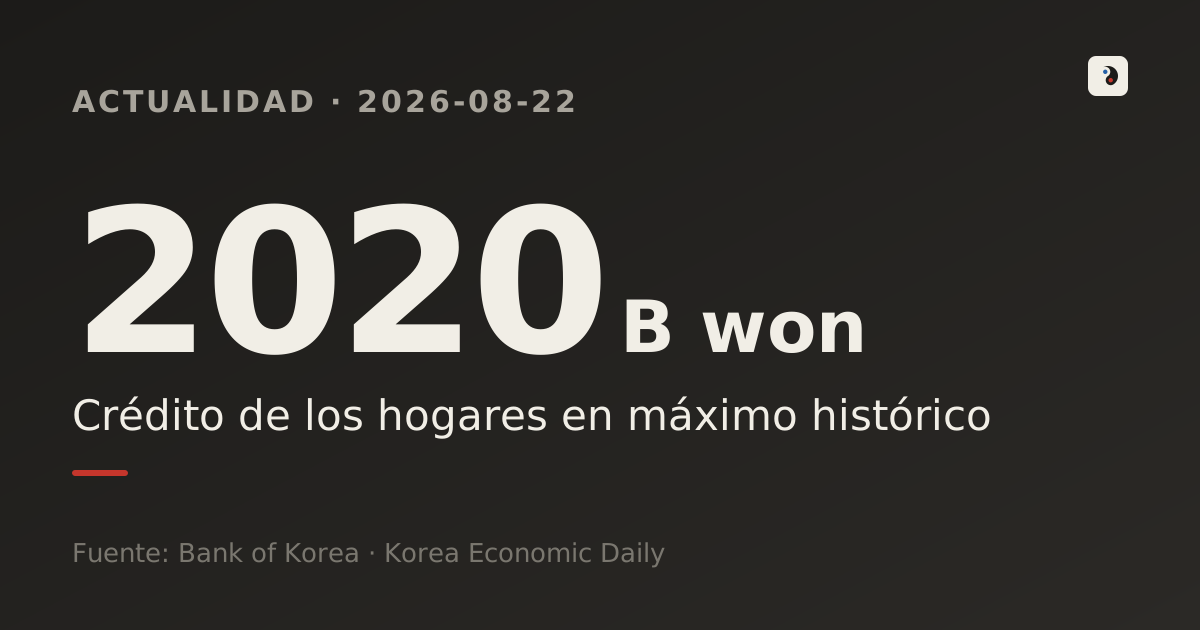
Ahora que la deuda de los hogares superó por primera vez los 2.000 billones de wones, esta es la verdadera señal de alerta detrás de las cifras.
- En el segundo trimestre de 2026, el saldo del crédito a los hogares surcoreanos llegó a 2.019,8 billones de wones, superando por primera vez los 2.000 billones; el aumento trimestral de 25,9 billones de wones fue el mayor en 19 trimestres.
- Una ola de operaciones inmobiliarias antes de que venciera una exención fiscal para propietarios de varias viviendas coincidió con un auge bursátil impulsado por préstamos, y por primera vez en cinco años los préstamos no hipotecarios crecieron más que los hipotecarios.
- El Banco de Corea subió el mes pasado su tasa de referencia a 2,75% y dejó abierta la puerta a nuevas alzas; cómo gestione la carga de intereses de esta deuda acumulada es lo próximo a vigilar.
Qué pasó
Según las estadísticas preliminares del crédito a los hogares del segundo trimestre publicadas por el Banco de Corea el 19 de agosto, el saldo a fines de junio llegó a 2.019,8 billones de wones, superando por primera vez la barrera de los 2.000 billones. Eso representa un alza de 25,9 billones de wones frente al trimestre anterior, el mayor incremento desde el tercer trimestre de 2021 (34,8 billones de wones): el mayor salto en 19 trimestres, es decir, en cuatro años y nueve meses.
En detalle, los préstamos a los hogares sumaron 1.891,3 billones de wones, un alza de 24,9 billones frente al trimestre previo. De ese total, los préstamos hipotecarios subieron 12,2 billones y otros préstamos —principalmente créditos de consumo— subieron 12,8 billones, con lo cual estos últimos superaron el crecimiento hipotecario. Es la primera vez en cinco años que ocurre esta inversión.
Por qué ahora
Dos tendencias coincidieron en el mismo trimestre. Por un lado, las operaciones inmobiliarias aumentaron ante el vencimiento de una exención temporal al impuesto agravado a las ganancias de capital para propietarios de varias viviendas, lo que estimuló la demanda de hipotecas. Por otro, el auge bursátil disparó la llamada "inversión a crédito": pedir préstamos de consumo para invertir en acciones.
Los flujos hacia bienes raíces y hacia la bolsa suelen llegar con un desfase entre sí, así que verlos coincidir en un mismo trimestre resulta estadísticamente inusual. El resultado: el mayor salto trimestral en 19 trimestres y, por primera vez en cinco años, los préstamos no hipotecarios superando a los hipotecarios.
Las cifras
La magnitud del cambio se siente distinta frente a hace cuatro años. El saldo del crédito a los hogares era de 1.869 billones de wones en el segundo trimestre de 2022; cuatro años después creció cerca de un 8% hasta unos 2.020 billones. En el mismo período, el Banco de Corea volvió a subir tasas para frenar la carga de la deuda.
La comparación internacional deja el problema aún más claro. En proporción al PIB, la deuda de los hogares surcoreanos ocupa el segundo lugar entre 38 países comparados, solo detrás de Canadá, muy por encima tanto del promedio mundial como del promedio de los mercados emergentes.
Sin embargo, no todos los indicadores son negativos. La proporción de deuda de los hogares frente al ingreso disponible es del 171%, la séptima más alta entre los países de la OCDE, pero ese ratio ha caído durante cuatro años consecutivos porque el ingreso ha crecido más rápido que la deuda. Es decir, el volumen absoluto de la deuda está en un récord, mientras que la carga relativa a la capacidad de pago se venía aliviando gradualmente. Si el repunte de este trimestre revierte esa tendencia es lo próximo a observar.
El debate — visiones distintas
- Los preocupados: sostienen que nuevas subas de tasas podrían erosionar el consumo por el mayor pago de intereses y empujar primero a los deudores más débiles hacia el impago. De hecho, el Banco de Corea subió su tasa de referencia de 2,50% a 2,75% el mes pasado y no descartó nuevas alzas.
- Los más optimistas: argumentan que la tercera fase del DSR de estrés, vigente desde julio de 2025, endureció la evaluación de la capacidad de pago, mejorando la calidad del crédito respecto al pasado; también citan la mejora reciente del ratio deuda/ingreso.
- La respuesta del gobierno: la Comisión de Servicios Financieros (FSC), en su "Plan de Gestión de la Deuda de los Hogares 2026", plantea prohibir en principio la extensión de plazos de hipotecas sobre apartamentos de propietarios de varias viviendas en el área metropolitana y zonas reguladas, ampliar el alcance del DSR y orientar los préstamos a tasa variable hacia tasa fija a largo plazo.
Qué observar de ahora en más
Si el Banco de Corea efectivamente sube más las tasas, los hogares con mayor proporción de deuda a tasa variable sentirán primero el aumento de la carga de intereses. Si las nuevas reglas para propietarios de varias viviendas se consolidan, el crecimiento hipotecario podría moderarse, pero mientras la bolsa se mantenga fuerte, la inversión a crédito vía préstamos de consumo podría no ceder tan fácilmente.
Para quienes invirtieron con crédito, conviene evaluar de antemano la carga de repago ante un escenario de nuevas subas de tasas. En el plano de la política, el control del volumen total de crédito y una evaluación más estricta de la capacidad de pago seguirán siendo, por ahora, las principales herramientas; que el crecimiento de los préstamos no hipotecarios se modere o no en los datos del próximo trimestre será la primera señal de si este repunte fue algo puntual o un giro estructural.
- Compras apalancadas e inversión bursátil a crédito: la deuda de los hogares supera por primera vez los 2.000 billones de wones — Hankyung (Korea Economic Daily) (2026.08.19)
- La deuda de los hogares supera por primera vez los 2.000 billones de wones, el mayor incremento en 19 trimestres — Financial News (2026.08.19)
- En el segundo trimestre, la deuda de los hogares alcanza un récord de más de 2.000 billones de wones impulsada por la compra de viviendas y acciones — Herald Business (2026.08.19)
- Atrapados en una deuda de los hogares de 2.000 billones de wones entre inversión a crédito y compras apalancadas, la subida de tasas alimenta el temor a un frenazo del consumo — Etoday (2026.08.20)
- La proporción de deuda de los hogares frente al ingreso disponible llega al 171%, la séptima más alta de la OCDE — Daum News (2026.06.18)
- Plan de Gestión de la Deuda de los Hogares 2026 — Comisión de Servicios Financieros (FSC) (2026.04.01)
- Compras apalancadas e inversión a crédito: la deuda de los hogares supera los 2.000 billones de wones, la subida de tasas plantea un "dilema" — Newstomato (2026.08.19)
Este artículo es un análisis propio de nuloq, elaborado con la ayuda de herramientas de IA a partir de los anuncios del Banco de Corea, la Comisión de Servicios Financieros y las noticias citadas en Fuentes. Tiene fines exclusivamente informativos y no constituye asesoramiento de inversión, legal ni de otro tipo; el contenido refleja la situación al momento de su redacción y se corregirá si se detectan errores.
Artículos relacionados
El crédito se endureció para todos menos para los veinteañeros: Corea supera los 200 millones de wones en hipotecas
El saldo hipotecario promedio de los surcoreanos de veintitantos años llegó a 203,94 millones de wones, superando por primera vez los 200 millones justo cuando el crédito se endurecía en todas partes. Esto revelan los datos del Banco de Corea, y la trampa estadística detrás de la cifra.
Análisis previo a la decisión del 16 de julio: razones para esperar una subida
Análisis previo a la decisión del 16 de julio: razones para esperar una subida
Reforma fiscal en Corea: exención de 1.400 M de wones para residentes, 900 M para no residentes
La reforma fiscal 2026 en Corea eleva la exención a 1.400 M de wones para propietarios residentes, la reduce a 900 M para no residentes. Datos y controversia detrás del cambio.
Cuenta corriente de Corea del Sur bate récord con 49.700 millones — por qué el boom de chips no llega a los sueldos
La cuenta corriente de Corea del Sur alcanzó un récord de 49.730 millones de dólares en junio, impulsada por el auge de las exportaciones de semiconductores. Por qué el propio banco central advierte que la bonanza no llega a los hogares.