· Actualizado el 2026-09-10
Pensiones en Corea del Sur: 554 billones de wones migran de bancos
Corrección (2026-09-10): Se revisaron y corrigieron el alcance, las comparaciones y la interpretación de las cifras principales. Se conserva la fecha de publicación original.
Lo que antes era tan seguro y anodino como un depósito bancario, ahora se traslada hacia fondos y ETF que los propios ahorradores eligen.
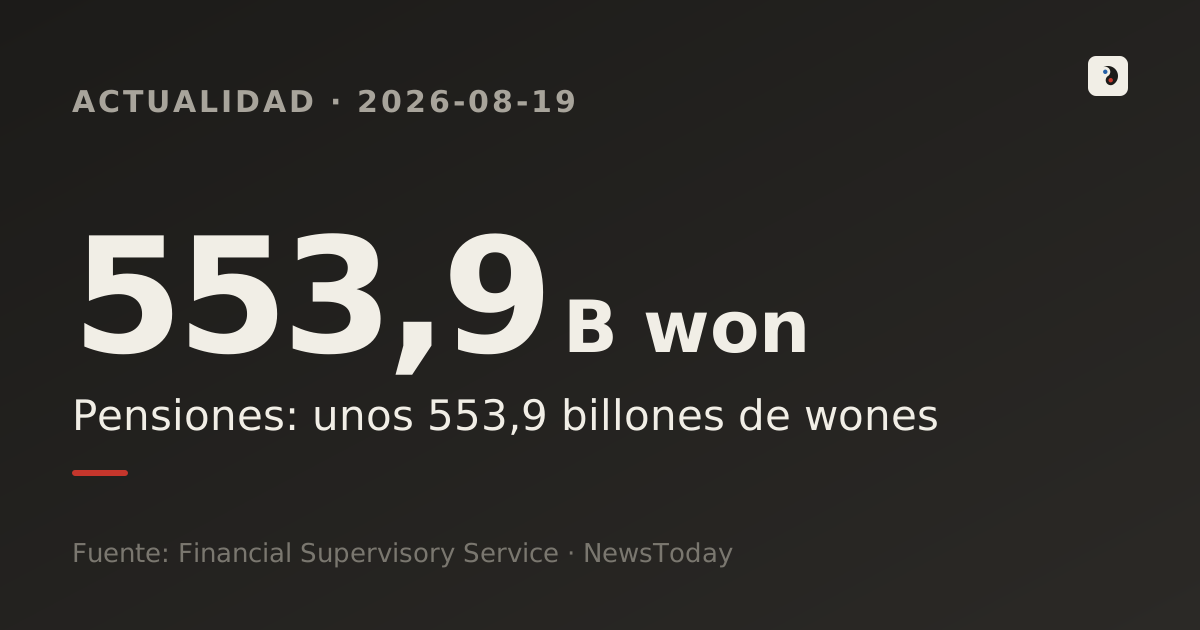
- Los activos de pensiones laborales rondaban los 554 billones de wones en el segundo trimestre de 2026: 50,8 % en bancos y cerca del 30 % en sociedades de valores.
- Una norma de 2024 sobre "traspaso en especie" facilitó el cambio de gestor: los activos en firmas de valores crecieron 46,6% en un año, más del doble que los bancos (19,5%).
- Las pensiones coreanas y los planes 401(k) estadounidenses difieren en cartera, moneda y medición. La diferencia de rentabilidad no prueba motivos de traslado ni superioridad de un sector.
Qué ha pasado
A fines del segundo trimestre de 2026, los activos de pensión de jubilación en Corea del Sur alcanzaron 553,88 billones de wones, un alza de 45 billones (8,9%) frente a los 508,73 billones del primer trimestre. Por tipo de plan, los de beneficio definido (DB) subieron a 224,2 billones (+1,1%), los de contribución definida (DC) a 163,3 billones (+14,1%) y las cuentas individuales de jubilación (IRP) a 166,4 billones (+15,7%): los DC e IRP, donde el propio ahorrador elige sus inversiones, crecieron mucho más rápido que los DB gestionados por la empresa.
Lo más llamativo es el vuelco entre sectores financieros. Los bancos siguen teniendo el mayor volumen, con 281,5 billones de wones, pero su cuota cayó del 51,9% del año anterior al 50,8%. Las firmas de valores, en cambio, crecieron hasta 165 billones, con una cuota de 29,8%, muy cerca del 30%. El propio 19 de agosto se informó de otra salida de 5,2 billones de wones de bancos hacia firmas de valores, confirmando que no es un hecho aislado, sino un patrón que se repite mes a mes.
Por qué ahora — cambiar se volvió más fácil
Antes, cambiar de gestor de pensión obligaba a liquidar por completo fondos y ETF para volver a comprarlos en la nueva entidad, un proceso que podía materializar pérdidas o generar problemas fiscales. La mayoría de los ahorradores, por comodidad, dejaba su dinero donde estaba. El sistema de traspaso en especie, vigente desde octubre de 2024, cambió esto: los activos ahora pueden trasladarse a otra entidad sin liquidarse antes. Justo ahí es cuando el dinero que llevaba años inmovilizado en los bancos empezó a moverse de verdad.
A esto se sumó la opción por defecto, vigente desde julio de 2023. Si el afiliado no elige activamente cómo invertir, sus aportes van automáticamente a un fondo predeterminado preaprobado, y esa lista de candidatos incluye, además de productos con capital garantizado, numerosos fondos de rendimiento variable. Eso empezó a romper poco a poco la costumbre de dejarlo todo por defecto en un producto tipo depósito bancario a plazo.
Los números, en detalle
En el último año, los activos en firmas de valores pasaron de 112,6 a 165 billones de wones, un alza de 46,6%. En el mismo periodo, los bancos crecieron solo 19,5%, menos de la mitad del ritmo de las firmas de valores.
La raíz de esta brecha está en la rentabilidad. Entre 2019 y 2023, el rendimiento anual promedio del 401(k) estadounidense fue de 10,12%, frente a apenas 2,42% de las pensiones coreanas en el mismo periodo. Incluso a 20 años, la brecha no se cierra: 8,6% frente a 2,3%. Aun así, cambiarse a una firma de valores no mejora automáticamente la rentabilidad.
Incluso dentro de la opción por defecto, la rentabilidad varía hasta 5,7 veces según el tipo de inversión, pero como el 85% de los activos de los afiliados está concentrado en el tipo de menor rendimiento, el promedio ponderado total apenas llega a 3,69%. Tener más opciones y usarlas de verdad son cosas distintas.
El debate — rentabilidad o seguridad
Sindicatos y algunos expertos en pensiones advierten que la proporción de productos de rendimiento variable pasó de 11,3% en 2022 a 17,4% (75,2 billones de wones) en 2024, trasladando silenciosamente el riesgo del ingreso de jubilación a cada individuo. Su argumento: quienes están cerca de jubilarse tienen menos tiempo para recuperarse de una caída del mercado.
El sector financiero replica que productos diversificados y de bajo costo, junto con una mejor custodia, hacen el riesgo manejable, y sostiene que el viejo esquema, con casi 90% de los activos en productos con capital garantizado, ya erosionaba el ahorro para el retiro con rendimientos por debajo de la inflación. Los bancos se toman en serio la amenaza: Shinhan Bank reestructuró y redujo el mes pasado sus tramos de comisiones para planes DC con el fin de frenar la fuga, y otros grandes bancos evalúan medidas similares.
Qué vigilar a partir de ahora
Según estimaciones del sector, los bancos necesitarían al menos 10 billones de wones de entradas netas en el segundo semestre para mantener un ritmo cercano al 16% habitual; si no lo logran, su cuota de mercado podría caer por debajo del 50% ya en el próximo trimestre. Si la tendencia continúa, que las firmas de valores superen el 30% parece solo cuestión de tiempo.
Para los ahorradores, tener más opciones implica que ya no bastará con confiar solo en la opción por defecto "automática": elegir un perfil acorde al propio apetito de riesgo y al horizonte de jubilación será cada vez más determinante para la rentabilidad real. En el plano de las políticas públicas, la expansión de los productos de rendimiento variable es un arma de doble filo — mejores retornos, pero más volatilidad para el ahorro de jubilación —, lo que previsiblemente alimentará los llamados a reforzar el deber fiduciario y la transparencia de los productos.
- "Los activos de pensión superan 553,9 billones de wones… DC e IRP impulsan la demanda de bonos" (Kiwoom Securities) — News2Day (뉴스투데이) (2026.08.12)
- 554 billones de wones en pensiones en "gran migración": el dinero deja los bancos por firmas de valores y ETF — Joseilbo (조세일보) (2026.08.12)
- La cuota bancaria del 50% en riesgo: los bancos, "inquietos", bajan comisiones — Money Today (머니투데이) (2026.08.10)
- De bancos a firmas de valores: el traslado del dinero de pensiones [Guerra de pensiones de 550 billones, parte 1-2] — eToday (이투데이) (2026.08.18)
- Titulares de la edición impresa de Money Today — 19 de agosto — Money Today (머니투데이) (2026.08.19)
- [Columna] El 401(k) estadounidense y el sistema de pensiones de Corea — Newspim (뉴스핌) (2026.07.23)
- Crecen las pensiones de jubilación, crece el riesgo de inversión individual — Maeil Labor News (매일노동뉴스) (2026.05.18)
- Crece la opción por defecto, pero la rentabilidad se estanca en 3,7% por la concentración en el tipo "estable" — Nongmin Shinmun (농민신문) (2026.03.05)
Este artículo es un análisis propio de nuloq basado en las noticias y estadísticas públicas listadas en "Fuentes", elaborado con ayuda de herramientas de IA. Tiene fines puramente informativos, no constituye una recomendación para invertir en ningún producto financiero, y refleja la información pública disponible al momento de redactarlo (19 de agosto de 2026). El texto se corregirá si los hechos cambian o se detectan errores.
Artículos relacionados
150 soldados, 70 % de petróleo: el dilema de Corea del Sur en Ormuz
Entre la presión de EE. UU. y la advertencia de guerra de Irán, Corea del Sur evalúa enviar 150 soldados al estrecho de Ormuz, por donde pasa el 70 % de su petróleo. El dilema, explicado en cifras.
Bienestar 148,8 billones de wones, deuda pública 1.519,8 billones: ¿entre qué se divide el 48,3 %?
Distinguimos los dos alcances con los que se cuenta el presupuesto del ministerio y corregimos un error: en el denominador del ratio de deuda pública está el PIB nominal. Mientras no se verifiquen los supuestos oficiales de PIB no nos pronunciamos sobre la bajada del ratio, y tampoco está probado que el fondo de respuesta a los desafíos futuros sea la causa de los 106 billones de wones más de deuda.
Un SMS de hace 5 años amenaza al futuro ministro de Justicia coreano
En 2021, el candidato a ministro de Justicia Kim Seung-won pidió por SMS acelerar la aprobación de un ensayo clínico. Cinco años después, ese mensaje es el punto más candente de su audiencia del 15 de septiembre.
Nueva propuesta de magistrado del Supremo: ¿hasta dónde llega el artículo 104 de la Constitución?
Comprobamos en el briefing de la presidencia su petición de una nueva propuesta y la propuesta del candidato Son Bong-gi el 18 de agosto. En palabras sencillas, texto por texto: qué ley regula la recomendación de candidatos, la propuesta, el consentimiento de la Asamblea Nacional y la audiencia de confirmación.