· Actualizado el 2026-09-10
Internacionalización del won: interpretar el 0,1 % histórico de 2022
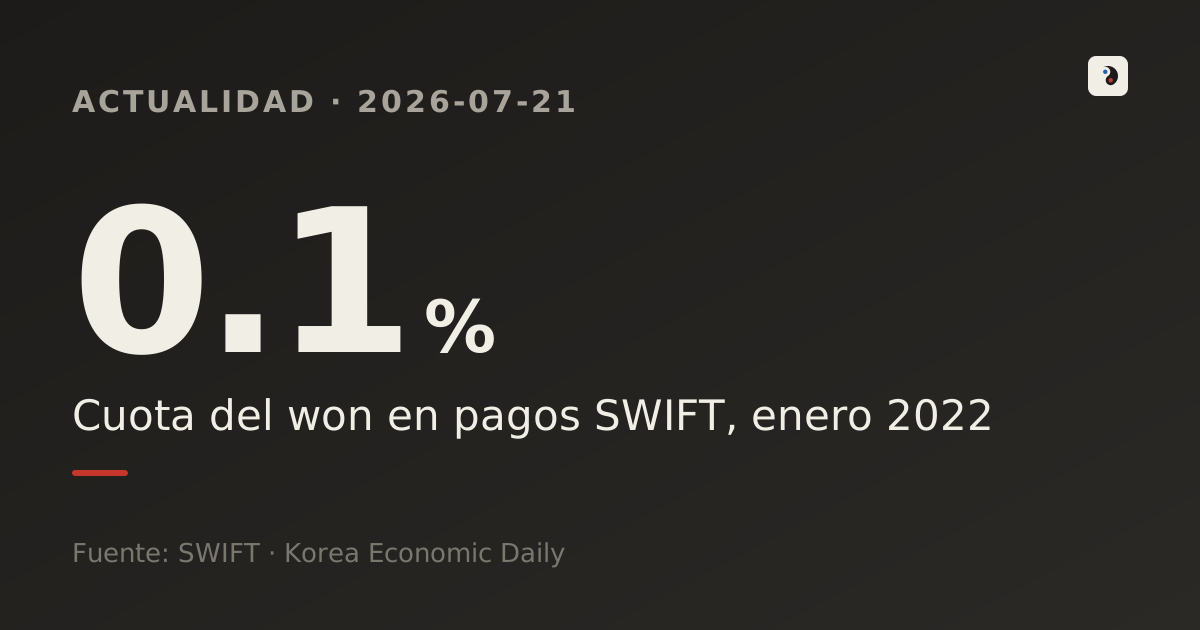
Corrección (2026-09-10): Se revisaron y corrigieron el alcance, las comparaciones y la interpretación de las cifras principales. Se conserva la fecha de publicación original.
Un análisis a fondo de la reforma monetaria más audaz de Corea del Sur desde la crisis de 1997 — cifras, historia y riesgos.
- El 19 de julio, cinco organismos surcoreanos presentaron una hoja de ruta para la internacionalización del won, tras la implantación del mercado cambiario 24 horas, con una red de liquidación offshore del won prevista para enero de 2027.
- El 0,1 % citado para el won corresponde a enero de 2022, no a 2026. Una comparación actual exige datos SWIFT de la misma fecha.
- Los expertos advierten que un mayor acceso de capital también implica una transmisión más rápida de los shocks de tasas de EE. UU. y un posible riesgo para la autonomía de la política monetaria.
Qué ha pasado
El 19 de julio, el Ministerio de Economía y Finanzas, la Comisión de Servicios Financieros, el Banco de Corea, el Servicio de Supervisión Financiera y el Depositario de Valores de Corea presentaron conjuntamente una hoja de ruta para la internacionalización del won, con el objetivo de convertir el won de una "moneda restringida" (Restricted Currency) en una moneda de libre convertibilidad. Desde el 6 de julio, el mercado cambiario nacional ya funciona las 24 horas, sin interrupción de las 6 a. m. del lunes a las 6 a. m. del sábado, y para enero de 2027 se prevé construir una nueva red de liquidación offshore del won que permitirá abrir y liquidar cuentas en won desde el extranjero.
Los usuarios extranjeros podrán transferirse won entre sí a través de su propia cuenta en una entidad de liquidación offshore, sin necesidad de abrir una cuenta en Corea, y este tipo de operaciones tendrá una flexibilización importante de las obligaciones de declaración previa y verificación bancaria previstas en la ley cambiaria.
Por qué ahora — treinta años como "moneda restringida"
El estatus de "moneda restringida" del won se remonta a la crisis financiera asiática de 1997. En 1993, el gobierno permitió excepcionalmente que las instituciones financieras obtuvieran financiamiento comercial y préstamos de corto plazo a través de sucursales en el extranjero, lo que abrió la puerta a una entrada masiva de deuda externa de corto plazo. Cuando ese capital especulativo ("dinero caliente") salió de golpe en noviembre de 1997, el tipo de cambio se disparó y Corea cayó en una crisis de impago soberano. Desde entonces, Corea ha regulado estrictamente el acceso de los extranjeros al won, un marco que se ha mantenido durante casi tres décadas. Según Newspim, el propio Ministerio describe esta hoja de ruta como "una reforma que reescribe los cimientos de la política cambiaria desde la crisis financiera", una señal de que la medida va mucho más allá de un simple ajuste normativo.
Las cifras: cuota histórica de pagos y apertura
La ampliación progresiva del horario del mercado cambiario también puede leerse como otro intento de cerrar esa brecha. Antes de julio de 2024, el mercado cambiario nacional solo abría 6,5 horas al día entre semana (de 9 a. m. a 3:30 p. m.). En julio de ese mismo año, el cierre se extendió hasta las 2 a. m. del día siguiente, y desde el 6 de julio de 2026 el mercado funciona prácticamente sin interrupción las 24 horas entre semana. Según Hankyung, esta ampliación también redujo un 41,6 % la volatilidad observada en la apertura de la mañana.
El debate — beneficios y riesgos llegan juntos
Si avanza la internacionalización del won, las empresas podrían ahorrar en costos de cambio y cobertura, y los inversores extranjeros ganarían un acceso más fácil al mercado de capitales coreano. El Instituto de Mercado de Capitales de Corea (KCMI) considera que la internacionalización del won es, en general, positiva para profundizar el mercado de capitales y asegurar liquidez en divisas. Pero el mismo estudio señala una contrapartida: cuanto más libre sea el comercio del won, más rápido se transmitirán a Corea los shocks externos —como los cambios de tasas de la Reserva Federal de EE. UU.— y una brecha de tasas más amplia entre EE. UU. y Corea podría erosionar la autonomía de la política monetaria.
Hay un ejemplo cercano que invita a la cautela: China ha impulsado la internacionalización del yuan sin optar por una liberalización total de la cuenta de capital, prefiriendo una apertura "gradual" a través del mercado offshore de Hong Kong, y aun así la participación del yuan en los pagos mundiales sigue rondando el 3 %. Incluso la proporción de yuanes en los pagos de Corea hacia China apenas superó por primera vez el 1 % (1,2 %) hace poco, un recordatorio de que internacionalizar una moneda asiática no ha sido tarea fácil para ningún país.
Qué sigue — qué hay que vigilar
Si la red de liquidación offshore del won se pone en marcha según lo previsto en enero de 2027, la primera prueba será si la participación del won en los pagos mundiales realmente aumenta. Igual de importante será si el sistema de gestión de riesgos en varias capas que anunció el gobierno funciona de verdad ante movimientos bruscos de capital. Si Estados Unidos vuelve a subir las tasas justo cuando el acceso al won se ha ampliado y el capital sale con rapidez, la internacionalización del won podría convertirse en un bumerán que amplifique la volatilidad cambiaria. Por el contrario, si la participación en los pagos crece de forma gradual sin grandes sobresaltos, esta hoja de ruta probablemente quedará como el giro más profundo de la política cambiaria coreana desde 1997.
- "El won se podrá negociar libremente incluso fuera de Corea" — el gobierno presenta su hoja de ruta de internacionalización — Asia Today (2026.07.19)
- Los extranjeros podrán abrir cuentas y operar desde el exterior — el gobierno acelera la "internacionalización del won" — Seoul Shinmun (2026.07.20)
- El Ministerio anuncia la hoja de ruta para este mes — "una reforma de los cimientos de la política cambiaria desde la crisis" — Newspim (2026.07.08)
- El won se despoja de su etiqueta de "moneda restringida" — el gobierno presenta su hoja de ruta hacia la libre convertibilidad — Herald Economy (2026.07.18)
- El mercado cambiario abre las 24 horas — la volatilidad matutina cae un 41 % — Hankyung (2026.07.06)
- La participación del won en los pagos mundiales es del 0,1 % — "¿Corea, país de moneda de reserva? Poco realista" — Hankyung (2022.02.22)
- Beneficios y riesgos de la internacionalización del won: una revisión — Instituto de Mercado de Capitales de Corea (KCMI) (2025.03.07)
- La internacionalización del yuan vista desde China — reforzar su estatus, no perseguir ser "moneda de reserva" — Kyunghyang Shinmun (2026.01.20)
Este es un análisis propio de nuloq basado en los reportajes públicos y los datos oficiales que figuran en Fuentes, elaborado con la ayuda de IA. Tiene fines meramente informativos —no es asesoramiento de inversión, legal ni médico— y refleja la situación en el momento de su redacción. Corregimos el texto si se detectan errores.
Artículos relacionados
Pagos de exportación: el 3,4 % se liquida en won — ¿una parte de qué?
En las estadísticas definitivas de 2025 del Banco de Corea explicamos con palabras sencillas de qué es parte ese 3,4 % de pagos en won. También vemos por qué el 2,7 % y el 3,4 % de la tabla no cuadran con la variación publicada de 0,8 puntos porcentuales, y cómo distinguir el calendario previsto para el sistema de liquidación offshore del won y su uso real.
Voto de acreedores de Homeplus: MBK retiró 4,12 billones de wones y dejó un misterio contable de 1,93 billones
El 2 de septiembre, los acreedores de Homeplus votaron su plan de reestructuración. Cómo MBK retiró 4,12 billones de wones en ocho años y reclasificó 1,93 billones de wones de deuda como capital seis días antes de la solicitud judicial, y qué implica para 12.000 empleos.
Corea eleva su crecimiento a 3,2%, pero el empleo cae — las cifras del KDI
El KDI elevó el pronóstico de crecimiento 2026 de Corea del Sur de 2,5% a 3,2% por el boom de chips — pero el empleo previsto cayó de 170.000 a 110.000. Las cifras.
Corea del Sur duplica créditos y suma 230.000 viviendas, ¿funcionará?
El 13 de agosto, el Gobierno surcoreano anunció más de 230.000 viviendas adicionales en el área metropolitana de Seúl y duplicó el tope de crecimiento del crédito a los hogares, mientras el jeonse en Seúl sube seis veces más rápido que hace un año.