· Aktualisiert 2026-09-10
Südkoreas Hauspreiserwartung springt auf 127 — Niveau von 2021
Korrektur (2026-09-10): Umfang, Vergleiche und Einordnung zentraler Zahlen wurden geprüft und im Text berichtigt. Das ursprüngliche Veröffentlichungsdatum bleibt erhalten.
Südkorea hat zum ersten Mal seit dreieinhalb Jahren den Leitzins angehoben — trotzdem sind die Erwartungen an steigende Hauspreise wieder auf das Niveau des Immobilienbooms von 2021 zurückgekehrt.
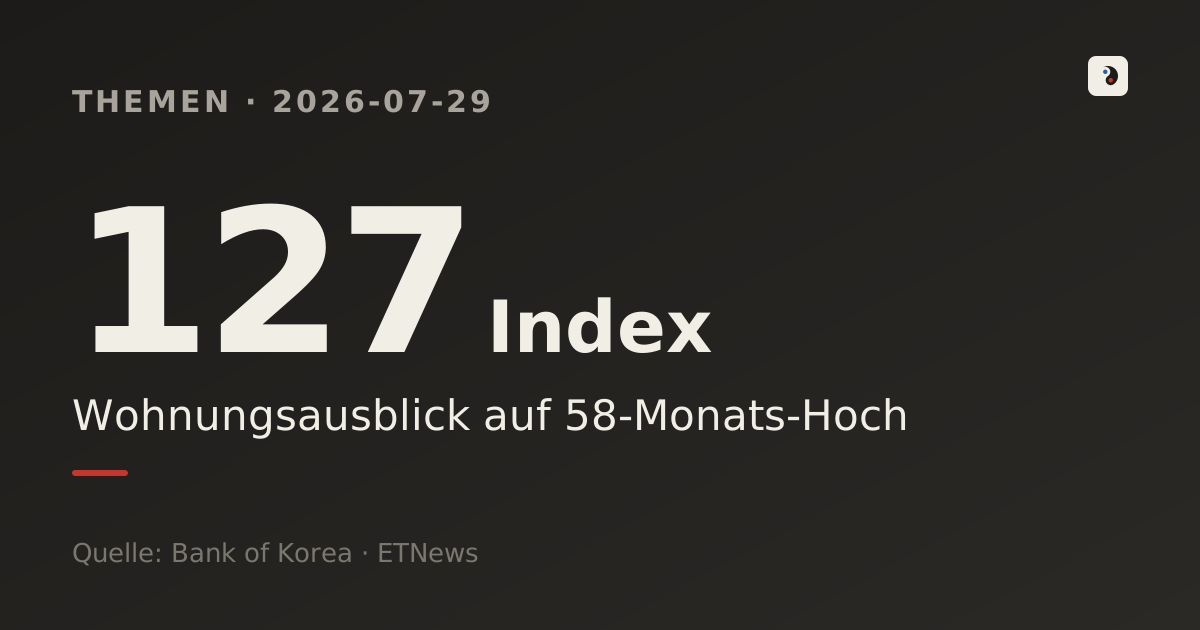
- Die Verbraucherumfrage der Bank of Korea vom 28. Juli zeigt: Der Hauspreis-Erwartungsindex stieg um 7 Punkte auf 127 — der höchste Stand seit September 2021 (128), dem Höhepunkt des letzten Immobilienbooms.
- Die Bank of Korea erhöhte den Leitzins am 16. Juli auf 2,75 %, erstmals seit Januar 2023, also nach dreieinhalb Jahren. Hohe Preiserwartungen allein belegen keine Übermacht des Angebotsmangels über den Zinseffekt.
- Die Regierung kündigt für Anfang August ein Maßnahmenpaket aus Steuer-, Angebots- und Finanzierungspolitik an — angesichts der gescheiterten 26 Regulierungsrunden unter der Moon-Jae-in-Regierung dürfte der Markt eher auf Baustatistiken als auf Ankündigungen vertrauen.
Was ist passiert
Die am 28. Juli veröffentlichte Verbraucherumfrage der Bank of Korea zeigt einen Anstieg des Hauspreis-Erwartungsindex um 7 Punkte gegenüber dem Vormonat (120) auf 127. Der Index stieg damit vier Monate in Folge — 104 im April, 112 im Mai, 120 im Juni, 127 im Juli — und erreichte den höchsten Stand seit September 2021 (128), dem Höhepunkt von Südkoreas pandemiebedingtem Immobilienboom. In derselben Umfrage kletterte der breitere Verbrauchervertrauensindex (CCSI) auf 106,8 und verbesserte sich damit den dritten Monat in Folge, während Kauf- und Jeonse-Preise (langfristige Mietkaution) für Wohnungen in Seoul und der weiteren Hauptstadtregion gleichzeitig stiegen.
Bemerkenswert ist der Zeitpunkt: Die Zahl kam nur zehn Tage, nachdem die Bank of Korea am 16. Juli den Leitzins erstmals seit sechseinhalb Jahren von 2,50 % auf 2,75 % angehoben hatte.
Warum das jetzt zählt — eine Zinserhöhung, die nichts abkühlte
Lehrbuchmäßig sollte eine Zinserhöhung die Kreditkosten steigern, die Nachfrage dämpfen und die Preiserwartungen senken. Stattdessen sprang der Index nach oben. Die meisten Immobilienforscher lesen das als Zeichen, dass der aktuelle Druck nicht von billigem Geld kommt, sondern von einem Mangel an Wohnraum.
Dahinter steckt eine seit drei Jahren anhaltende Angebotsflaute: Angespannte Projektfinanzierungen, explodierende Baukosten und dauerhaft hohe Zinsen haben die Baubeginne stark einbrechen lassen — und dieser Rückgang zeigt sich jetzt in weniger Neueinzügen. Hinzu kommt, dass Regulierungen mit Fokus auf Eigennutzung die Umschlaggeschwindigkeit von Jeonse-Angeboten verlangsamt haben, während die vermehrte Nutzung des Mieter-Verlängerungsrechts auch die Jeonse-Preise nach oben treibt — eine "doppelte Zange" aus Kauf- und Mietmarkt.
Die Zahlen im Überblick
Das Tempo selbst ist ungewöhnlich: Ein Sprung um 23 Punkte (104 auf 127) innerhalb von drei Monaten ist in den Statistiken der letzten fünf Jahre kaum zu finden.
Steigende Zinsen bei gleichzeitig halbierten Baubeginnen — genau diese Diskrepanz ist der Kern des politischen Dilemmas. Vom Baubeginn bis zum Einzug vergehen normalerweise zwei bis drei Jahre. So wie der Angebotsmangel von 2021 die Preise 2023-2024 beeinflusste, wirkt sich der heutige Mangel erst auf die Preise von 2027-2028 aus. Jede jetzt angekündigte Maßnahme zeigt also erst Jahre später Wirkung.
Die Debatte — Nachfrage weiter drosseln oder Angebot beschleunigen
Die Regierung hat für Anfang August ein Paket aus Steuer-, Angebots- und Finanzpolitik angekündigt. Wahrscheinliche Richtung: Die Grundsteuerbasis soll von der Anzahl gehaltener Wohnungen auf deren Wert umgestellt werden, um spekulative Nachfrage nach mehreren Immobilien zu bremsen, während Eigennutzer weiter Steuervergünstigungen erhalten. Die Finanzaufsicht prüft einen "gezielten" Ansatz — Restfinanzierungen für Käufer werden gelockert, während Jeonse-Kredite für nicht selbst wohnende Einzeleigentümer verschärft werden, um Kredite gezielt echten Endnutzern vorzubehalten.
Skeptiker argumentieren, dass reine Nachfragedrosselung nicht ausreicht. Die Moon-Jae-in-Regierung brachte zwischen 2017 und 2021 insgesamt 26 einzelne Immobilienmaßnahmen auf den Weg und scheiterte dennoch an der Preisdämpfung — jede Ankündigung brachte nur kurze Ruhe, bevor erneute Marktunsicherheit die spekulative Stimmung wieder anheizte, so Analysten.
Auch international gehen die Ansätze auseinander. Kanada und Neuseeland beschränken ausländische Käufer direkt — ein nachfrageseitiger Ansatz. Doch der aktuelle Preisanstieg in Südkorea wird von einheimischen Endnutzern und Jeonse-Mietern getrieben, nicht von ausländischen Käufern — ob dasselbe Rezept hier greifen würde, ist deshalb unklar.
Was als Nächstes zu beobachten ist
Der Erfolg des August-Pakets hängt letztlich vom "Tempo des Angebots" ab. Steuer- und Finanzbeschränkungen allein können die bereits entstandene Angebotslücke nicht schließen — entscheidend ist, wie stark die Regierung Genehmigungen für Sanierung und Neubau tatsächlich beschleunigt.
- Bleibt das Paket bei gelockerten Genehmigungen stehen → dauert es bis zum Baubeginn erneut zwei bis drei Jahre, sodass der Erwartungsindex vorerst weiter steigen dürfte.
- Enthält es konkrete Mengenziele, auch für Nicht-Apartment- und Innenstadtwohnungen → könnte das die Markterwartungen vorzeitig dämpfen.
- Nach der Lernerfahrung aus 26 früheren Maßnahmenrunden dürfte der Markt aber eher tatsächlichen Baustatistiken vertrauen als einer weiteren Ankündigung.
Für echte Käufer lohnt es sich, rund um das August-Paket gezielt den Zeitpunkt gelockerter Restfinanzierungen und veränderte Bedingungen für Jeonse-Kredite zu beobachten.
- Verbrauchervertrauensindex im Juli bei 106,8 — Hauspreiserwartung höchste seit 4 Jahren 10 Monaten — Etnews (2026.07.28)
- Hauspreiserwartung höchste seit 4 Jahren 10 Monaten — Konsumstimmung verbessert sich dritten Monat in Folge — Financial News (2026.07.28)
- "Steigen die Preise weiter?" — Julierwartung +7 Pkt., Konsumstimmung dritten Monat in Folge besser — Newspim (2026.07.27)
- Bank of Korea hebt Leitzins von 2,50 % auf 2,75 % an, einstimmiger Beschluss — ZDNet Korea (2026.07.16)
- Warum Experten sich einig sind, dass die Preise nicht sinken — auch der Mietmarkt in Alarmbereitschaft — Money Today (2026.07.06)
- Baubeginne halbiert — Wohnungsangebot in fünffacher Zwangslage — Hankyung (2026.07.19)
- "Mehr Angebot, gezielte Finanzierung, differenzierte Steuern" — Regierung überarbeitet drei Säulen der Wohnungspolitik — News1 (2026.07.27)
- Restfinanzierung gelockert, Jeonse-Kredite verschärft — Finanzaufsicht finalisiert Wohnfinanzierungsmaßnahmen — Financial News (2026.07.29)
- 17. Jubiläumsserie: Alle 26 Immobilienmaßnahmen der Moon-Jae-in-Regierung im Überblick — Housing Herald (2021.05.18)
Dies ist eine eigenständige Analyse von nuloq, erstellt mit Hilfe von KI-Tools auf Basis der öffentlichen Berichterstattung und Daten aus den oben genannten Quellen. Sie dient nur der Information — nicht als Anlage- oder Rechtsberatung — und spiegelt den Stand vom 29. Juli 2026 wider. Bei festgestellten Fehlern korrigieren wir den Text.
Ähnliche Beiträge
Grundsteuerreform in Südkorea: 1,4 Mrd. Won Freibetrag für Eigennutzer, 900 Mio. für Abwesende
Südkoreas Steuerreform 2026 hebt den Grundsteuer-Freibetrag für Eigennutzer auf 1,4 Mrd. Won an, senkt ihn für Abwesende auf 900 Mio. Won. Zahlen, Geschichte und der Streit dahinter.
Analyse vor dem Zinsentscheid vom 16. Juli: Gründe für die Zinserwartung
Analyse vor dem Zinsentscheid vom 16. Juli: Gründe für die Zinserwartung
Kredite wurden gestrafft, nur die 20-Jährigen liehen sich mehr: Südkoreas 200-Mio-Won-Hypothekenmarke
Der durchschnittliche Hypothekensaldo südkoreanischer Kreditnehmer in ihren Zwanzigern liegt jetzt bei 203,94 Millionen Won – erstmals über 200 Millionen, obwohl die Kreditvergabe sonst überall gestrafft wurde. Was die Daten der Bank of Korea zeigen und wo die statistische Falle steckt.
Südkoreas Haushaltsschulden erstmals über 2.000 Billionen Won — größter Anstieg seit 19 Quartalen
Südkoreas Haushaltskredite erreichten im 2. Quartal 2026 ein Rekordhoch von 2.019,8 Billionen Won – der stärkste Anstieg seit 19 Quartalen. Die Daten hinter dem kreditfinanzierten Aktienboom und dem Zinsdilemma der Notenbank.